简答题
中级财务管理
题号 #4852266
乙公司是一家机械制造企业,适用的所得税税率为25%。公司现有一套设备(以下简称旧设备),已经使用6年,为降低成本,公司管理层拟将该设备提前报废,另行购置一套新设备,新设备的投资于更新起点一次性投入,并能立即投入运营。设备更新后不改变原有的生产能力,但营运成本有所降低。会计上对于新旧设备折旧年限、折旧方法以及净残值等的处理与税法保持一致,假定折现率为12%,要求考虑所得税费用的影响。相关资料如表1所示:
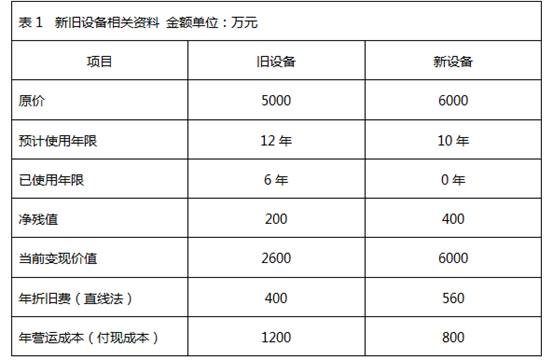
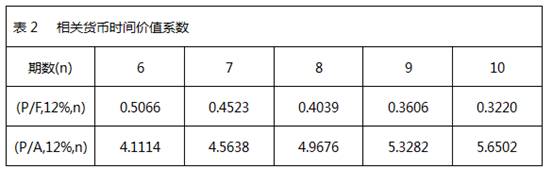
相关货币时间价值系数如表2所示:
经测算,旧设备在其现有可使用年限内形成的净现金流出量现值为5787.80万元,年金成本(即年金净流出量)为1407.74万元。
要求:
(1)计算新设备在其可使用年限内形成的现金净流出量的现值(不考虑设备运营所带来的营运收入,也不把旧设备的变现价值作为新设备投资的减项)。
(2)计算新设备的年金成本(即年金净流出量) 。
(3)指出净现值法与年金净流量法中哪一个更适用于评价该设备更新方案的财务可行性,并说明理由。
(4)判断乙公司是否应该进行设备更新,并说明理由。
参考答案
暂无
答案解析
(1)新设备的现金净流出量的现值
=6000+800×(1-25%)×(P/A,12%,10)-560×25%×(P/A,12%,10)-400×(P/F,12%,10)
=6000+600×5.6502-140×5.6502-400×0.3220
=8470.29(万元)
(2)新设备的年金成本
=8470.29/(P/A,12%,10)=8470.29/5.6502=1499.11(万元)
(3)因为新旧设备的尚可使用年限不同,所以应该使用年金净流量法。
(4)新设备的年金成本1499.11万元,高于旧设备年金成本1407.74万元,不应该更新。
=6000+800×(1-25%)×(P/A,12%,10)-560×25%×(P/A,12%,10)-400×(P/F,12%,10)
=6000+600×5.6502-140×5.6502-400×0.3220
=8470.29(万元)
(2)新设备的年金成本
=8470.29/(P/A,12%,10)=8470.29/5.6502=1499.11(万元)
(3)因为新旧设备的尚可使用年限不同,所以应该使用年金净流量法。
(4)新设备的年金成本1499.11万元,高于旧设备年金成本1407.74万元,不应该更新。