简答题
中级财务管理
题号 #4852377
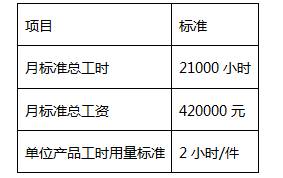
某企业甲产品单位工时标准为2小时/件,标准变动费用分配率为5元/小时,标准固定制造费用分配率为8元/小时。本月预算产量为10000件,实际产量为12000件,实际工时为21600小时,实际变动制造费用与固定制造费用分别为110160元和250000元。
要求计算下列指标:
(1)单位产品的变动制造费用标准成本。
(2)单位产品的固定制造费用标准成本。
(3)变动制造费用效率差异。
(4)变动制造费用耗费差异。
(5)两差异法下的固定制造费用耗费差异。
(6)两差异法下的固定制造费用能量差异。
参考答案
暂无
答案解析
(1)单位产品的变动制造费用标准成本=2×5=10(元/件)
(2)单位产品的固定制造费用标准成本=2×8=16(元/件)
(3)变动制造费用效率差异
=(21600-12000×2)×5=-12000(元)(节约)
(4)变动制造费用耗费差异
=(110160/21600-5)×21600=2160(元)(超支)
(5)固定制造费用耗费差异
=250000-10000×2×8=90000(元)(超支)
(6)固定制造费用能量差异
=(10000×2-12000×2)×8=-32000(元)(节约)
(2)单位产品的固定制造费用标准成本=2×8=16(元/件)
(3)变动制造费用效率差异
=(21600-12000×2)×5=-12000(元)(节约)
(4)变动制造费用耗费差异
=(110160/21600-5)×21600=2160(元)(超支)
(5)固定制造费用耗费差异
=250000-10000×2×8=90000(元)(超支)
(6)固定制造费用能量差异
=(10000×2-12000×2)×8=-32000(元)(节约)