简答题
中级财务管理
题号 #4852489
丁公司是一家处于初创阶段的电子产品生产企业,相关资料如下:
资料一:2016年开始生产和销售P产品,售价为0.9万元/件,全年生产20000件,产销平衡。丁公司适用的所得税税率为25%。
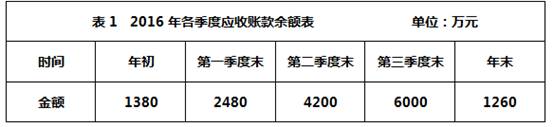
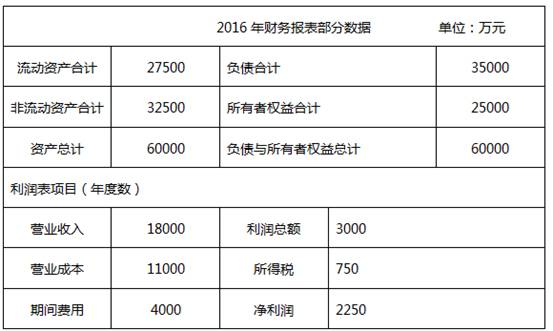
资料二:2016年财务报表部分数据如下表所示:
资料三:所在行业的相关财务指标平均水平:总资产净利率为4%,总资产周转次数为0.5次(真题中总资产周转次数为1.5次,属于题目错误),销售净利率为8%,权益乘数为2。
资料四:公司2016年营业成本中固定成本为4000万元。变动成本为7000万元;期间费用中固定成本为2000万元,变动成本为1000万元,利息费用为1000万元。假设2017年成本性态不变。
资料五:公司2017年目标净利润为2640万元,预计利息费用为1200万元。
要求:
(1)根据资料二,计算下列指标(计算中需要使用期初与期末平均数的,以期末数替代):①总资产净利率;②权益乘数;③营业净利率;④总资产周转率。
(2)根据要求(1)的计算结果和资料三,完成下列要求。①依据所在行业平均水平对丁公司偿债能力和营运能力进行评价;②说明丁公司总资产净利率与行业平均水平差异形成的原因。
(3)根据资料一、资料四和资料五,计算2017年的下列指标:①单位变动成本;②保本点销售量;③实现目标净利润的销售量;④实现目标净利润时的安全边际量。
参考答案
暂无
答案解析
(1)①总资产净利率=2250/60000×100%=3.75%;
②权益乘数=60000/25000=2.4;
③营业净利率=2250/18000×100%=12.5%;
④总资产周转率=18000/60000=0.3(次)。
(2)①丁公司的权益乘数2.4大于行业平均水平2,说明丁公司负债比重较高,偿债风险大,偿债能力相对较弱;丁公司的总资产周转率0.3次小于行业平均水平0.5次,说明丁公司营运能力相对较差。
②所在行业的总资产净利率=8%×0.5=4%;丁公司的总资产净利率=12.5%×0.3=3.75%;丁公司总资产净利率低于行业平均水平,该差异形成的主要原因是丁公司总资产周转率较低,低于行业平均水平。
(3)①单位变动成本=(7000+1000)/20000=0.4(万元/件);
②保本点销售量=(4000+2000)/(0.9-0.4)=12000(件);
③实现目标净利润的销售量=[2640/(1-25%)+1200+4000+2000]/(0.9-0.4)=21440(件)
④实现目标净利润时的安全边际量=21440-12000=9440(件)。
②权益乘数=60000/25000=2.4;
③营业净利率=2250/18000×100%=12.5%;
④总资产周转率=18000/60000=0.3(次)。
(2)①丁公司的权益乘数2.4大于行业平均水平2,说明丁公司负债比重较高,偿债风险大,偿债能力相对较弱;丁公司的总资产周转率0.3次小于行业平均水平0.5次,说明丁公司营运能力相对较差。
②所在行业的总资产净利率=8%×0.5=4%;丁公司的总资产净利率=12.5%×0.3=3.75%;丁公司总资产净利率低于行业平均水平,该差异形成的主要原因是丁公司总资产周转率较低,低于行业平均水平。
(3)①单位变动成本=(7000+1000)/20000=0.4(万元/件);
②保本点销售量=(4000+2000)/(0.9-0.4)=12000(件);
③实现目标净利润的销售量=[2640/(1-25%)+1200+4000+2000]/(0.9-0.4)=21440(件)
④实现目标净利润时的安全边际量=21440-12000=9440(件)。