简答题
财务成本管理
题号 #4854789
假设资本资产定价模型成立,表中的数字是相互关联的。求出表中“?”位置的数字(请将结果填写在答题卷给定的表格中,并列出计算过程)。(2003年)
|
证券名称 |
期望报酬率 |
标准差 |
与市场组合的相关系数 |
贝他值 |
|
无风险资产 |
? |
? |
? |
? |
|
市场组合 |
? |
0.1 |
? |
? |
|
A股票 |
0.22 |
? |
0.65 |
1.3 |
|
B股票 |
0.16 |
0.15 |
? |
0.9 |
|
C股票 |
0.31 |
? |
0.2 |
? |
参考答案
暂无
答案解析
|
证券名称 |
必要报酬率 |
标准差 |
与市场组合的相关系数 |
B值 |
|
无风险资产 |
0.025 |
0 |
0 |
0 |
|
市场组合 |
0.175 |
0.1 |
1 |
1 |
|
A股票 |
0.22 |
0.2 |
0.65 |
1.3 |
|
B股票 |
0.16 |
0.15 |
0.6 |
0.9 |
|
C股票 |
0.31 |
0.95 |
0.2 |
1.9 |
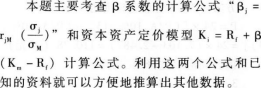
根据已知资料和β系数的定义公式,可
以推算A股票的标准差和B股票与市场组合
的相关系数:
A股票的标准差=1.3×0.1/0.65=0.2
B股票与市场组合的相关系数=0.9×
0.1/0.15=0.6
利用A股票和B股票给定的有关资料和
资本资产定价模型可以推算出无风险收益率
和市场收益率.
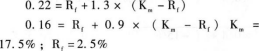
利用资本资产定价模型和β系数的定义公式可以分别推算出C股票的β系数和C股票的标准差:
C股票的13值=(0.31-2.5%)/(17.5%-2.5%)=1.9
C股票的标准差=1.9×0.1/0.2=0.95
其他数据可以根据概念和定义得到: 市场组合β系数为1,市场组合与自身的 相关系数为1,无风险资产报酬率的标准差和 β系数均为0,无风险资产报酬率与市场组合 报酬率不相关,因此它们的相关系数为0。
或:(1)无风险资产的标准差、与市场 组合的相关系数、贝他值,可以根据其定义 判断。
(2)市场组合与市场组合的相关系数、 贝他值,可以根据其定义判断。
(3)利用A股票和B股票的数据解联立
方程:
0.22=无风险资产报酬率+1.3×(市场 组合报酬率-无风险资产报酬率) 0.16=无风险资产报酬率+0.9×(市场 组合报酬率-无风险资产报酬率)
无风险资产报酬率=0.025
市场组合报酬率=0.175
(4)根据贝他值的计算公式求A股票的 标准差
根据公式:
β=与市场组合的相关系数×(股票标准
差/市场组合标准差) 1.3=0.65×(标准差/0.1) 标准差=0.2
(5)根据贝他值的计算公式求B股票的
相关系数 0.9=r×(0.15/0.1) r=0.6
(6)根据资本资产定价模型计算c股票
的贝他值 0.31=0.025+β×(0.175-0.025) B=1.9
(7)根据贝他值的计算公式求c股票的 标准差
1.9=0.2×(标准差/0.1) 标准差=0.95
你可能感兴趣的试题
A.项目风险越大,项目资本成本也就越高
A.项目风险越大,项目资本成本也就越高
A.项目风险越大,项目资本成本也就越高
A.风险越大,公司资本成本也就越高
A.风险越大,公司资本成本也就越高
B.公司的资本成本是实际支付的成本
B.公司的资本成本是实际支付的成本
B.公司的资本成本是实际支付的成本
B.公司的资本成本是实际支付的成本
B.公司的资本成本是与公司的投资活动有关
C.公司的资本成本与资本市场有关
C.公司的资本成本与资本市场有关
C.公司的资本成本与资本市场有关
C.公司的资本成本与资本市场有关
C.公司的资本成本与资本市场有关
D.无风险利率是决定公司资本成本高低的因素之一
D.无风险利率是决定公司资本成本高低的因素之一
D.无风险利率是决定公司资本成本高低的因素之一
D.无风险报酬率是决定公司资本成本高低的因素之一
D.无风险报酬率是决定公司资本成本高低的因素之一
A.469万元
A.469万元
A.469万元
A.469万元
B.668万元
B.668万元
B.668万元
B.668万元
C.792万元
C.792万元
C.792万元
C.792万元
D.857万元
D.857万元
D.857万元
D.857万元