简答题
财务成本管理
题号 #4854844
假设你是F公司的财务顾问。该公司目前国内最大的家电生产企业,已经在上海证券交易所上市多年。该公司正在考虑在北京建立一个工厂,生产某一新型产品,公司管理层要求你为其进行项目评价。F公司在2年前曾在北京以500万元购买了一块土地,原打算建立北方区配送中心,后来由于收购了一个物流企业,解决了北方地区产品配送问题,便取消了配送中心的建设项目。公司现计划在这块土地上兴建新的工厂,目前该土地的评估价值为800万元。预计建设工厂的固定资产投资成本为1 000万元。该工程将承包给另外的公司,工程款在完工投产时一次付清,即可以将建设期视为零。另外,工厂投产时需要营运资本750万元。该工厂投入运营后,每年生产和销售30万台产品,售价为200元/台,单位产品变动成本160元;预计每年发生固定成本(含制造费用、经营费用和管理费用)400万元。由于该项目的风险比目前公司的平均风险高,管理当局要求项目的报酬率比公司当前的加权平均税后资本成本高出2个百分点。该公司目前的资本来源状况如下:负债的主要项目是公司债券,该债券的票面利率为6%,每年付息,5年后到期,面值1 000元/张,共100万张,每张债券的当前市价959元;所有者权益的主要项目是普通股,流通在外的普通股共10 000万股,市价22.38元/股,贝他系数0.875。其他资本来源项目可以忽略不计。
当前的无风险收益率5%,预期市场风险溢价为8%。该项目所需资金按公司当前的资本结构筹集,并可以忽略债券和股票的发行费用。公司平均所得税率为24%。新工厂固定资产折旧年限平均为8年(净残值为零)。土地不提取折旧。
该工厂(包括土地)在运营5年后将整体出售,预计出售价格为600万元。假设投入的营运资本在工厂出售时可全部收回。
解题所需的复利系数和年金现值系数如下:
|
利率(11=5) |
6% |
7% |
8% |
9% |
10% |
11% |
12% |
13% |
|
复利现值系数 |
0.7473 |
0.7130 |
0.6806 |
0.6499 |
0.6209 |
0.5935 |
0.5674 |
0.5428 |
|
年金现值系数 |
4.2124 |
4 1002 |
3.9927 |
3.8897 |
3.7908 |
3.6959 |
3.6048 |
3.5172 |
(1)计算该公司当前的加权平均税后资本成本(资本结构权数按市价计算)。
(2)计算项目评价使用的含有风险的折现率。
(3)计算项目的初始投资(零时点现金流出)。
(4)计算项目的年经营现金净流量。
(5)计算该工厂在5年后处置时的税后现金净流量。
(6)计算项目的净现值。
参考答案
暂无
答案解析
(1)计算加权平均税后资本成本
①计算债券税前成本:
方法1(简化算法):
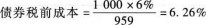
方法2(考虑复利的算法):
用试误法设债券税前成本为i,则959=1 000×6%×(P/A,i,5)+1 000×(P/F,i,5)
由于票面利率为6%,当前市价为959(折价),略低于面值,故到期收益率略高于6%,可用7%测试。在i=7%时,上式右边=1 000×6%×(P/A,7%,5)+1 000×(P/F,7%,5)=959.01=左式
故债券税前成本(到期收益率)=7%。
②股权成本=5%+0.875×8%=12%(2分)
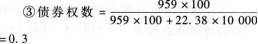
④股权权数=1-0.3=0.7(2分)
⑤加权平均税后资本成本=7%(或6.26%)×(1—24%)×0.3+12%×0.7=10%(或9.83%)(无论是10%还是9.83%,只要过程和结果正确均正确,均得满分2分)
(2)项目风险折现率=10%(或9.83%)+2%=12%(或11.83%)(1分)
(3)初始投资=土地评估价值+固定资产价值+流动资金投入
=[800-(800-500)× 24%]+1 000+750=2 478(万元)(2分)
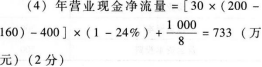
(5)项目终结现金净流量=600+750-(600-500-3×1 000/8)×24%=1 416(万元)(2分)
(6)项目的净现值=733×(P/A,12%,5)+1 416×(P/F,12%,5)-2 478=985.13(万元)(2分)
(说明:由于四舍五入会产生误差,因此只要整数部分正确即可得分。)
①计算债券税前成本:
方法1(简化算法):
方法2(考虑复利的算法):
用试误法设债券税前成本为i,则959=1 000×6%×(P/A,i,5)+1 000×(P/F,i,5)
由于票面利率为6%,当前市价为959(折价),略低于面值,故到期收益率略高于6%,可用7%测试。在i=7%时,上式右边=1 000×6%×(P/A,7%,5)+1 000×(P/F,7%,5)=959.01=左式
故债券税前成本(到期收益率)=7%。
②股权成本=5%+0.875×8%=12%(2分)
④股权权数=1-0.3=0.7(2分)
⑤加权平均税后资本成本=7%(或6.26%)×(1—24%)×0.3+12%×0.7=10%(或9.83%)(无论是10%还是9.83%,只要过程和结果正确均正确,均得满分2分)
(2)项目风险折现率=10%(或9.83%)+2%=12%(或11.83%)(1分)
(3)初始投资=土地评估价值+固定资产价值+流动资金投入
=[800-(800-500)× 24%]+1 000+750=2 478(万元)(2分)
(5)项目终结现金净流量=600+750-(600-500-3×1 000/8)×24%=1 416(万元)(2分)
(6)项目的净现值=733×(P/A,12%,5)+1 416×(P/F,12%,5)-2 478=985.13(万元)(2分)
(说明:由于四舍五入会产生误差,因此只要整数部分正确即可得分。)
你可能感兴趣的试题
A.10%
A.10%
A.10%
B.11.25%
B.11.25%
B.11.25%
C.12.38%
C.12.38%
C.12.38%
D.11.38%
D.11.38%
D.11.38%
A.加快付息频率
A.加快付息频率
A.加快付息频率
A.假设年有效折现率不变,加快付息频率
A.假设年有效折现率不变,加快付息频率
A.债券溢价发行,发行后债券价值随到期时间的缩短而逐渐下降,至到期日债券价值等于债券面值
A.债券溢价发行,发行后债券价值随到期时间的缩短而逐渐下降,至到期日债券价值等于债券面值
B.缩短到期时间
B.缩短到期时间
B.缩短到期时间
B.缩短到期时间
B.缩短到期时间
B.债券折价发行,发行后债券价值随到期时间的缩短而逐渐上升,至到期日债券价值等于债券面值
B.债券折价发行,发行后债券价值随到期时间的缩短而逐渐上升,至到期日债券价值等于债券面值
C.提高票面利率
C.提高票面利率
C.提高票面利率
C.提高票面利率
C.提高票面利率
C.债券按面值发行,发行后债券价值一直等于票面价值
C.债券按面值发行,发行后债券价值一直等于票面价值
D.等风险债券的市场利率上升
D.等风险债券的市场利率上升
D.等风险债券的市场利率上升
D.等风险债券的市场利率上升
D.等风险债券的市场利率上升
D.债券按面值发行,发行后债券价值在两个付息日之间呈周期波动
D.债券按面值发行,发行后债券价值在两个付息日之间呈周期波动