单选题
财务成本管理
题号 #4854941
某公司有负债的股权资本成本为20%,债务税前资本成本为6%,以市值计算的债务与企业价值的比为1:3。若公司目前处于免税期,则无负债企业的权益资本成本为( )。
参考答案
A
答案解析
根据无税的MM理论可知:
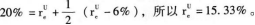
你可能感兴趣的试题
A.如果销售量增加5%,息税前利润将增加15%
A.如果销售量增加5%,息税前利润将增加15%
A.如果销售量增加5%,息税前利润将增加15%
A.如果销售量增加5%,息税前利润将增加l5%
B.如果息税前利润增加10%,每股收益将增加20%
B.如果息税前利润增加10%,每股收益将增加20%
B.如果息税前利润增加10%,每股收益将增加20%
B.如果息税前利润增加10%,每股收益将增加20%
C.如果销售量增加10%,每股收益将增加30%
C.如果销售量增加10%,每股收益将增加30%
C.如果销售量增加10%,每股收益将增加30%
C.如果销售量增加10%,每股收益将增加30%
D.如果每股收益增加36%,销售量需要增加10%
D.如果每股收益增加36%,销售量需要增加10%
D.如果每股收益增加36%,销售量需要增加10%
D.如果每股收益增加36%,销售量需要增加10%
A.这种方法侧重于对不同融资方式下的每股收益进行比较
A.这种方法侧重于对不同融资方式下的每股收益进行比较
A.从某种意义上讲,一项资产或新项目是没有财务风险的,只有企业自身才有财务风险
A.从某种意义上讲,一项资产或新项目是没有财务风险的,只有企业自身才有财务风险
B.当预计息税前利润低于每股收益无差别点的息税前利润时,普通股融资优于债务融资
B.当预计息税前利润低于每股收益无差别点的息税前利润时,普通股融资优于债务融资
B.在经营杠杆系数一定的条件下,权益乘数与总杠杆系数成反比
B.在经营杠杆系数一定的条件下,权益乘数与总杠杆系数成反比
C.考虑了风险因素
C.考虑了风险因素
C.当经营杠杆系数趋近于无穷大时,企业的营业利润率为零
C.当经营杠杆系数趋近于无穷大时,企业的营业利润率为零
D.在每股收益无差别点上,每股收益不受融资方式影响
D.在每股收益无差别点上,每股收益不受融资方式影响
D.当财务杠杆系数为1时,企业没有固定性融资费用
D.当财务杠杆系数为1时,企业没有固定性融资费用
A.依据无企业所得税的MM理论,无论负债水平如何,加权平均资本成本不变,企业价值也不变
A.依据无企业所得税的MM理论,无论负债水平如何,加权平均资本成本不变,企业价值也不变
A.依据无企业所得税的MM理论,无论负债水平如何,加权平均资本成本不变,企业价值也不变
B.依据有企业所得税的MM理论,负债水平越高,加权平均资本成本越低,企业价值越大
B.依据有企业所得税的MM理论,负债水平越高,加权平均资本成本越低,企业价值越大
B.依据有企业所得税的MM理论,负债水平越高,加权平均资本成本越低,企业价值越大
C.权衡理论在代理理论模型基础上进一步考虑企业债务的代理成本和代理收益
C.权衡理论在代理理论模型基础上进一步考虑企业债务的代理成本和代理收益
C.权衡理论在代理理论模型基础上进一步考虑企业债务的代理成本和代理收益
D.代理理论认为当债务利息抵税收益的现值的增量与财务困境成本的现值的增量相平衡时的资本结构是最佳资本结构
D.代理理论认为当债务利息抵税收益的现值的增量与财务困境成本的现值的增量相平衡时的资本结构是最佳资本结构
D.代理理论认为能使债务抵税收益的边际价值等于增加的财务困境成本的现值的资本结构是最佳资本结构