简答题
财务成本管理
题号 #4854979
某公司成立于2015年1月1日。2015年度实现的净利润为1 000万元,分配现金股利550万元,提取法定公积金450万元(所提法定公积均已指定用途)。2016年度实现的净利润为900万元(不考虑计提法定公积的因素)。2017年计划增加投资,所需资金为700万元。假定公司目标资本结构为自有资本占60%,借人资本占40%。
要求:
(1)在保持目标资本结构的前提下,计算2016年投资方案所需的自有资金金额和需要从外部借入的资金额。
(2)在保持目标资本结构的前提下,如果公司执行剩余股利政策,计算2016年度应分配的现金股利。
(3)在不考虑目标资本结构的前提下,如果公司执行固定股利政策,计算2016年应分配的现金股利、可用于2017年投资的留存收益和需要额外筹集的资金额。
(4)在不考虑目标资本结构的前提下,如果公司执行固定股利支付率政策,计算该公司的股利支付率和2016年度应分配的现金股利。
(5)假定公司2017年面临着从外部筹资的困难,只能从内部筹集筹资,不考虑目标资本结构,计算在此情况下2016年度应分配的现金股利。
参考答案
暂无
答案解析
(1)投资方案所需的自有资金额=700×60%=420(万元)
2016年度投资需要从外部借入的资金额=700×40%=280(万元)
或:2016年度投资需要从外部借入的资金额=700-420=280(万元)
(2)在保持目标资本结构的前提下,执行剩余股利政策:
2016年度应分配的现金股利=900-420=480(万元)
(3)在不考虑目标资本结构的前提下,执行固定股利政策:
2016年度应分配的现金股利=2015年的现金股利=550万元
可用于2017年投资的留存收益=900-550=350(万元)
需要额外筹集的资金额=700-350=350(万元)
(4)在不考虑目标资本结构的前提下,执行固定股利支付率政策:
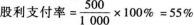
2016年度应分配的现金股利=900×55%=495(万元)
(5)2016年度应分配的现金股利=900-700=200(万元)
2016年度投资需要从外部借入的资金额=700×40%=280(万元)
或:2016年度投资需要从外部借入的资金额=700-420=280(万元)
(2)在保持目标资本结构的前提下,执行剩余股利政策:
2016年度应分配的现金股利=900-420=480(万元)
(3)在不考虑目标资本结构的前提下,执行固定股利政策:
2016年度应分配的现金股利=2015年的现金股利=550万元
可用于2017年投资的留存收益=900-550=350(万元)
需要额外筹集的资金额=700-350=350(万元)
(4)在不考虑目标资本结构的前提下,执行固定股利支付率政策:
2016年度应分配的现金股利=900×55%=495(万元)
(5)2016年度应分配的现金股利=900-700=200(万元)
你可能感兴趣的试题
A.新股东的财富减少等于老股东的财富增加
B.新老股东的财富不变
C.新股东的财富增加等于老股东的财富减少
D.新股东的财富减少大于老股东的财富增加
A.配股
A.配股
A.配股
A.配股
A.配股
A.配股
B.公开增发股票
B.公开增发股票
B.公开增发股票
B.公开增发股票
B.公开增发股票
B.公开增发股票
C.非公开增发股票
C.非公开增发股票
C.非公开增发股票
C.非公开增发股票
C.非公开增发股票
C.非公开增发股票
D.发行债券
D.发行债券
D.发行债券
D.发行债券
D.发行债券
D.发行债券
A.4.83
A.4.83
A.4.83
A.4.83
B.0.17
B.0.17
B.0.17
B.0.17
C.1.5
C.1.5
C.1.5
C.1.5
D.4
D.4
D.4
D.4