多选题 审计
题号 #4856799

注册会计师在对主营业务收入进行审计时,如果认为有必要实施分析程序,下列说法中正确的有(  )。

进入在线模考

参考答案

A,B,C

答案解析

将本期的主营业务收入与上期的主营业务收入进行比较,是为了分析产品销售的结构和价格变动是否异常,并分析异常变动的原因,所以选项D错误。

你可能感兴趣的试题

A.将被询证者的名称、地址与被审计单位有关记录核对
B.将询证函中列示的账户余额或其他信息与被审计单位有关资料核对
C.询证函经被审计单位盖章后,由注册会计师直接发出
D.在询证函中指明直接向接受审计业务委托的会计师事务所回函
3 Y公司系公开发行A股的上市公司,2017年3月20日,北京ABC会计师事务所的A和B注册会计师负责完成了对Y公司2016年度财务报表的审计工作。假定Y公司2016年度财务报告于2017年3月27日经董事会批准和管理当局签署,于同日报送证券交易所。2017年4月30日,Y公司召开2016年度股东大会,审议通过了2016年度财务报告。
在对Y公司的审计过程中,A和B注册会计师关注到以下事项:
Y公司原采用余额百分比法计提坏账准备,计提比例为应收款项(包括应收账款和其他应收款)余额的5%。为更合理地核算坏账,Y公司董事会决定自2016年度起改按账龄分析法计提坏账准备,根据债务单位的财务状况、现金流量等情况,确定对应收款项计提坏账准备的比例分别为:
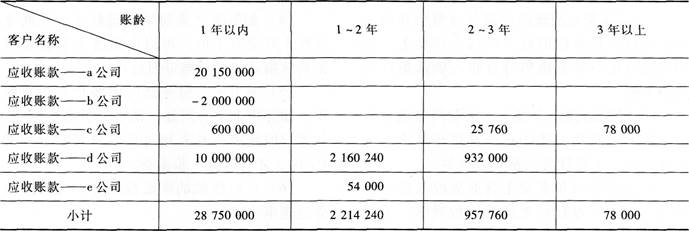
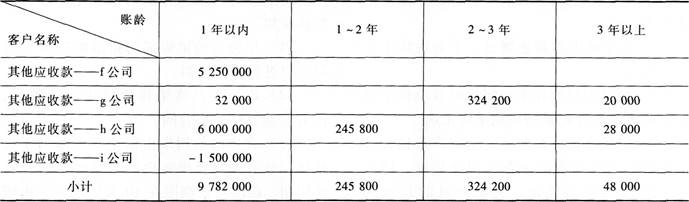
账龄1年(含1年,以下类推)以内的,按其余额的6%计提;账龄1~2年的,按其余额的30%计提;账龄2~3年的,按其余额的50%计提;账龄3年以上的,按其余额的80%计提。Y公司2016年度未审财务报表尚未根据董事会的决定按账龄分析法计提坏账准备,应收账款和其他应收款相应的坏账准备期末余额分别为1600000元和520000元,应收账款和其他应收款的期末账面余额分别为32000000元和10400000元,其明细余额组成分别为:


要求:
针对资料事项,如果不考虑审计重要性,请判断A和B注册会计师是否需提出审计处理建议?若需提出审计调整建议,请直接列示审计调整分录(包括报表重分类分录)。(审计调整分录不考虑对Y公司2016年度的企业所得税、期末结转损益及利润分配的影响)
找试题 · 找答案 · 找资料 在线模考