简答题
审计
题号 #4856804
Y公司系公开发行A股的上市公司,2016年3月20日,北京ABC会计师事务所的A和B注册会计师负责完成了对Y公司2016年度财务报表的外勤审计工作。假定Y公司2016年度财务报告于2017年3月27日经董事会批准和管理当局签署,于同日报送证券交易所。2017年4月30日,Y公司召开2016年度股东大会,审议通过了2016年度财务报告。Y公司所得税税率为25%,每年分别按净利润的10%提取法定盈余公积。其他相关资料如下:在对Y公司的审计过程中,A和B注册会计师关注到以下事项:
Y公司原采用余额百分比法计提坏账准备,计提比例为应收款项(包括应收账款和其他应收款)余额的5%。为更合理地核算坏账,Y公司董事会决定自2016年度起改按账龄分析法计提坏账准备,根据债务单位的财务状况、现金流量等情况,确定对应收款项计提坏账准备的比例分别为:
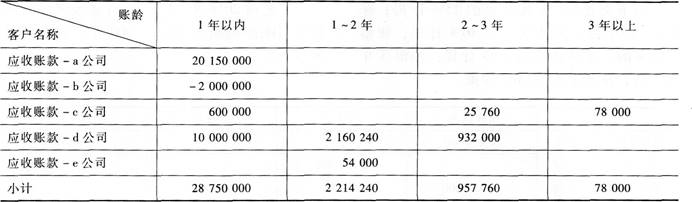
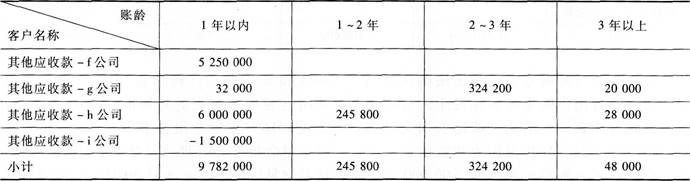
账龄1年(含1年,以下类推)以内的,按其余额的6%计提;账龄1~2年的,按其余额的30%计提;账龄2~3年的,按其余额的50%计提;账龄3年以上的,按其余额的80%计提。Y公司2016年度未审财务报表尚未根据董事会的决定按账龄分析法计提坏账准备,应收账款和其他应收款相应的坏账准备期末余额分别为1600000元和520000元,应收账款和其他应收款的期末账面余额分别为32000000元和10400000元,其明细余额组成分别为:
要求:
针对资料,如果不考虑审计重要性,请判断A和B注册会计师是否需提出审计处理建议?若需提出审计调整建议,请直接列示审计调整分录(包括报表重分类分录)。审计调整分录均不考虑对期末结转损益的影响。
参考答案
暂无
答案解析
针对资料中的事项,A和B注册会计师应提请Y公司作重分类调整:
借:应收账款——b公司2000000
贷:预收款项——b公司2000000
借:其他应收款——i公司1500000
贷:其他应付款——i公司1500000
Y公司应按账龄分析法补提应收账款坏账准备[(28750000+2000000)×6%+2214240×30%+957760×50%+78000×80%]-1600000=1450552元。
注册会计师应提请Y公司调整:
借:资产减值损失——计提的坏账准备1450552
贷:应收账款——坏账准备1450552
Y公司应按账龄分析法补提其他应收款坏账准备[9782000+1500000]×6%+245800×30%+324200×50%+48000×80%]-520000=431160元。
注册会计师应提请Y公司调整:
借:资产减值损失——计提的坏账准备431160
贷:其他应收款——坏账准备431160
借:应收账款——b公司2000000
贷:预收款项——b公司2000000
借:其他应收款——i公司1500000
贷:其他应付款——i公司1500000
Y公司应按账龄分析法补提应收账款坏账准备[(28750000+2000000)×6%+2214240×30%+957760×50%+78000×80%]-1600000=1450552元。
注册会计师应提请Y公司调整:
借:资产减值损失——计提的坏账准备1450552
贷:应收账款——坏账准备1450552
Y公司应按账龄分析法补提其他应收款坏账准备[9782000+1500000]×6%+245800×30%+324200×50%+48000×80%]-520000=431160元。
注册会计师应提请Y公司调整:
借:资产减值损失——计提的坏账准备431160
贷:其他应收款——坏账准备431160
你可能感兴趣的试题
1
B股份有限公司(以下简称B公司)主要经营中小型机电类产品的生产和销售,产品销售以B公司仓库为交货地点。B公司目前主要采用手工会计系统。ABC会计师事务所接受委托审计B公司2016年度财务报表,C和D注册会计师负责于2016年10月25日至11月10日对B公司的采购与付款循环、生产与存货循环、销售与收款循环的内部控制进行了解、测试与评价。
资料一:通过对B公司内部控制的了解,C和D注册会计师在审计工作底稿中记录了所了解的销售与收款循环相关的内部控制程序,部分内容摘录如下:
(1)根据经批准的顾客订单,销售部编制预先连续编号的一式三联现销或赊销销售单。经销售部被授权人员批准后,所有销售单的第一联直接送仓库作为按销售单供货和发货给装运部门的授权依据,第二联交开具账单部门,第三联由销售部留存。装运部门将从仓库提取的商品与销售单核对无误后装运,并编制一式四联预先连续编号的发运单,其中三联及时分送开具账单部门、仓库和顾客,一联留存装运部门。
(2)开具账单部门在收到发运单并与销售单核对无误后,编制预先连续编号的销售发票,并将其连同发运单和销售单及时送交会计部门。会计部门在核对无误后确认销售收入并登记应收账款账簿。会计部门定期向顾客寄送对账单,并对顾客提出的异议进行专门追查。
(3)公司的应收账款账龄分析由专门的“应收账款账龄分析计算机系统”完成,该系统由独立的信息部门负责维护管理。会计部门相关人员负责在系统中及时录入所有与应收账款交易相关的基础数据。为了便于及时更正录入的基础数据可能存在的差错,信息部门拥有修改基础数据的权限。
资料二:C和D注册会计师在对相关内部控制实施测试过程中,注意到以下事项:
(1)2016年9月末,会计部门根据经核对无误的地址,向10家应收账款余额最大的顾客寄送了对账单。D注册会计师检查了回函档案,发现只收到1封回函。经调查,回函所反映的应收账款差异系顾客已经在9月30日开出付款票据,但B公司的开户银行在10月4日才收到款项所致。
(2)2016年9月末,仓库和会计部门明细账反映的H产品结存数均为350件,B公司自10月起未生产H产品。D注册会计师在仓库观察到400件H产品。据仓库人员解释,9月销售给W公司的100件H产品因该公司运输车辆调配原因只拉走50件,剩余50件被存于B公司库房的独立区域,并作简单标明。D注册会计师检查后未见异常。
(3)D注册会计师抽查了2016年7月至10月人账的30笔主营业务收入,其记账凭证均附有销售发票、发运单和销售单,但各月初人账的若干笔主营业务收入所附的销售发票日期虽均为入账当月,发运单日期却为上月最后几天。
要求:
(1)针对资料一第(1)至第(3)项,假定不考虑其他条件,请逐项判断B公司上述已经存在的内部控制程序在设计上是否存在缺陷。如果存在缺陷,请分别予以指出,并简要说明理由,提出改进建议。
(2)针对资料~第(1)项,对从销售部根据经批准的顾客订单编制销售单到装运部门实施装运之间的交易处理过程,请指出其中缺失的一项关键内部控制程序,说明该控制程序主要与哪一个财务报表项目的何种认定相关,并提出改进建议。
(3)针对资料一第(1)至第(3)项,假定不考虑相关凭据编号的连续性,请指出哪一项与“入账的销货业务确系已经发给真实的顾客”这一内部控制目标相关,并确定针对该内部控制目标的测试程序。
(4)针对资料二第(1)至第(3)事项,请分别指出这些事项主要与哪一个或者哪几个财务报表项目的何种认定相关(财务报表项目仅限于应收账款和营业收入)。请将答案直接填人下列表格内。
(5)针对资料二第(1)至第(3)事项,假定不考虑其他条件,请指出哪些事项表明相关内部控制存在并执行有效,并简要说明理由。
(6)针对资料二,结合资料一,假定不考虑其他条件,请分别判断与主营业务收入的发生认定和完整性认定相关的内部控制程序是否有效[请说明所做判断是以资料二第(1)至第(7)事项中的哪一个或者哪几个事项为依据的],并在此基础上,分别确定针对营业收入的发生认定和完整性认定的重大错报风险水平。请将答案直接填入下列表格内。
资料一:通过对B公司内部控制的了解,C和D注册会计师在审计工作底稿中记录了所了解的销售与收款循环相关的内部控制程序,部分内容摘录如下:
(1)根据经批准的顾客订单,销售部编制预先连续编号的一式三联现销或赊销销售单。经销售部被授权人员批准后,所有销售单的第一联直接送仓库作为按销售单供货和发货给装运部门的授权依据,第二联交开具账单部门,第三联由销售部留存。装运部门将从仓库提取的商品与销售单核对无误后装运,并编制一式四联预先连续编号的发运单,其中三联及时分送开具账单部门、仓库和顾客,一联留存装运部门。
(2)开具账单部门在收到发运单并与销售单核对无误后,编制预先连续编号的销售发票,并将其连同发运单和销售单及时送交会计部门。会计部门在核对无误后确认销售收入并登记应收账款账簿。会计部门定期向顾客寄送对账单,并对顾客提出的异议进行专门追查。
(3)公司的应收账款账龄分析由专门的“应收账款账龄分析计算机系统”完成,该系统由独立的信息部门负责维护管理。会计部门相关人员负责在系统中及时录入所有与应收账款交易相关的基础数据。为了便于及时更正录入的基础数据可能存在的差错,信息部门拥有修改基础数据的权限。
资料二:C和D注册会计师在对相关内部控制实施测试过程中,注意到以下事项:
(1)2016年9月末,会计部门根据经核对无误的地址,向10家应收账款余额最大的顾客寄送了对账单。D注册会计师检查了回函档案,发现只收到1封回函。经调查,回函所反映的应收账款差异系顾客已经在9月30日开出付款票据,但B公司的开户银行在10月4日才收到款项所致。
(2)2016年9月末,仓库和会计部门明细账反映的H产品结存数均为350件,B公司自10月起未生产H产品。D注册会计师在仓库观察到400件H产品。据仓库人员解释,9月销售给W公司的100件H产品因该公司运输车辆调配原因只拉走50件,剩余50件被存于B公司库房的独立区域,并作简单标明。D注册会计师检查后未见异常。
(3)D注册会计师抽查了2016年7月至10月人账的30笔主营业务收入,其记账凭证均附有销售发票、发运单和销售单,但各月初人账的若干笔主营业务收入所附的销售发票日期虽均为入账当月,发运单日期却为上月最后几天。
要求:
(1)针对资料一第(1)至第(3)项,假定不考虑其他条件,请逐项判断B公司上述已经存在的内部控制程序在设计上是否存在缺陷。如果存在缺陷,请分别予以指出,并简要说明理由,提出改进建议。
(2)针对资料~第(1)项,对从销售部根据经批准的顾客订单编制销售单到装运部门实施装运之间的交易处理过程,请指出其中缺失的一项关键内部控制程序,说明该控制程序主要与哪一个财务报表项目的何种认定相关,并提出改进建议。
(3)针对资料一第(1)至第(3)项,假定不考虑相关凭据编号的连续性,请指出哪一项与“入账的销货业务确系已经发给真实的顾客”这一内部控制目标相关,并确定针对该内部控制目标的测试程序。
(4)针对资料二第(1)至第(3)事项,请分别指出这些事项主要与哪一个或者哪几个财务报表项目的何种认定相关(财务报表项目仅限于应收账款和营业收入)。请将答案直接填人下列表格内。
|
事项 |
财务报表项目 |
认定 |
|
(5) |
|
|
|
(6) |
|
|
|
(8) |
|
|
(5)针对资料二第(1)至第(3)事项,假定不考虑其他条件,请指出哪些事项表明相关内部控制存在并执行有效,并简要说明理由。
(6)针对资料二,结合资料一,假定不考虑其他条件,请分别判断与主营业务收入的发生认定和完整性认定相关的内部控制程序是否有效[请说明所做判断是以资料二第(1)至第(7)事项中的哪一个或者哪几个事项为依据的],并在此基础上,分别确定针对营业收入的发生认定和完整性认定的重大错报风险水平。请将答案直接填入下列表格内。
|
|
营业收入 |
|
|
发生认定 |
完整性认定 |
|
|
相关内部控制有效/无效 |
|
|
|
判断所依据事项的编号 |
|
|
|
重大错报风险水平(高/中/低) |
|
|