简答题
审计
题号 #4856808
Y股份有限公司系公开发行A股的上市公司,主要经营计算机硬件的开发、集成与销售,其主要业务流程通常为:向客户提供技术建议书——签署销售合同——结合库存情况备货——委托货运公司送货——安装验收——根据安装验收报告开具发票并确认收入。ABC会计师事务所指派X注册会计师对Y股份有限公司(以下简称Y公司)2015年度财务报表进行审计。出具了无保留意见审计报告。X注册会计师于2017年初对Y公司2016年度财务报表进行审计时初步了解到,Y公司2016年度的经营形势,管理及组织架构与2015年度比较未发生重大变化,且未发生重大重组行为,相关资料如下:
资料一:Y公司2016年度利润表和2015年度利润表如下(金额单位:人民币万元):
|
项目 |
2016年度 (未审数) |
2015年度 (审定数) |
|
一、营业收入 |
58000 |
41000 |
|
减:营业成本 |
40000 |
30000 |
|
税金及附加 |
1000 |
900 |
|
减:销售费用 |
4000 |
3200 |
|
管理费用 |
(5000) |
2000 |
|
财务费用 |
1000 |
900 |
|
加:投资收益 |
5000 |
2000 |
|
二、营业利润 |
22000 |
3000 |
|
营业外收入 |
1000 |
1500 |
|
减:营业外支出 |
2000 |
2000 |
|
三、利润总额 |
21000 |
2500 |
|
减:所得税费用(税率25%) |
1000 |
700 |
|
四、净利润 |
20000 |
1800 |
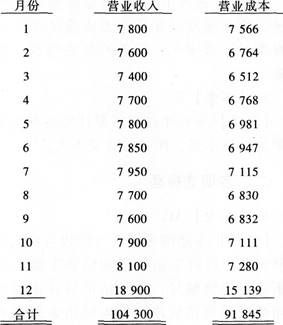
资料二:Y公司2016年度1—12月份未审营业收入、营业成本列示如下:
要求:
(1)注册会计师在了解Y公司销售与收款循环内部控制后,准备对Y公司销售业务的内部控制进行测试,以验证其能否确保已人账的销售确系已经实现的销售。请列示该项测试的主要程序。
(2)为确定重点审计领域,注册会计师拟实施分析程序。请对资料一进行分析后,指出利润表中的重点审计领域,并简要说明理由;
(3)为确定重点审计领域,注册会计师拟实施分析程序。请对资料二进行分析后,指出营业收入和营业成本的重点审计领域,并简要说明理由。
(4)在对营业收入实施实质性程序时,X注册会计师拟实施分析程序,请列出对营业收入进行分析程序的内容。
参考答案
暂无
答案解析
(1)注册会计师在了解Y公司销售与收款循环内部控制后,准备对Y公司销售业务的内部控制进行测试,以验证其能否确保已人账的销售确系已经实现的销售。该项测试的主要程序:
①检查销售发票是否有与之相对应的发运凭证及安装的验收报告;
②核对销售发票、货运单、安装验收报告等所记录的品名、规格、数量、价格是否一致:
③检查销售合同中有无影响根据安装验收报告确认收入的限制性条款;
④观察是否按月寄发对账单,并检查顾客回函档案。
(2)分析资料一:
利滩表的重点审计领域有:营业收入、营业成本、管理费用、投资收益、所得税费用。
理由:
Y公司2016年度的经营形势,管理及组织架构与2015年度比较未发生重大变化,且未发生重大重组行为,利润表项目波动异常。
营业收入(58000-41000)/41000=41%,增长了41%;
营业成本(40000-30000)/30000=33%,增长33%;
管理费用(-5000-2000)/2000=-350%,下降350%;
投资收益(5000-2000)/2000=150%,增长了150%;
所得税费用(21000×25%=5250),即使有纳税调整项目的出现,利润表所得税也不可能少至1000万元。所得税费用占利润总额比例与25%的所得税税率差异较大。
(3)分析资料二:
营业收入和营业成本的重点审计领域为1月份、12月份。
理由:注册会计师实施分析程序,计算2016年度重要产品的毛利率,分析比较各月产品毛利率变化情况,注意收入与成本是否配比。计算、比较发现资料,1月份、12月份主营业务收入和主营业务成本波动异常。
1月份毛利率=(7800-7566)/7800=3%:
12月份毛利率=(18900-15139)/18900=20%:
全年平均毛利率:(104300-91845)/104300=12%。
从相对值来看:1月份毛利率3%低于全年平均毛利率12%;12月份毛利率20%高于全年平均毛利率12%;
从绝对值来看:12月份营业收入和营业成本金额上万元,而年内1月份至11月份营业收入和营业成本金额均在千元以内,12月份增涨幅度过高异常。
注册会计师应追查重大波动和异常情况的原因。
(4)对营业收入进行分析程序的具体内容包括:
①将本期与上期的营业收入进行比较,分析产品销售的结构和价格的变动是否正常,并分析异常变动的原因;
②比较本期各月营业收入的波动情况,分析其变动趋势是否正常,并查明异常现象和重大波动的原因;
③计算本期重要产品的毛利率,分析比较本期与上期各类产品毛利率的变化情况,注意收入与成本是否配比,并查清重大波动和异常情况的原因;
④将本期重要产品的毛利率与同行业企业本期相关资料进行对比分析,检查是否存在异常。
①检查销售发票是否有与之相对应的发运凭证及安装的验收报告;
②核对销售发票、货运单、安装验收报告等所记录的品名、规格、数量、价格是否一致:
③检查销售合同中有无影响根据安装验收报告确认收入的限制性条款;
④观察是否按月寄发对账单,并检查顾客回函档案。
(2)分析资料一:
利滩表的重点审计领域有:营业收入、营业成本、管理费用、投资收益、所得税费用。
理由:
Y公司2016年度的经营形势,管理及组织架构与2015年度比较未发生重大变化,且未发生重大重组行为,利润表项目波动异常。
营业收入(58000-41000)/41000=41%,增长了41%;
营业成本(40000-30000)/30000=33%,增长33%;
管理费用(-5000-2000)/2000=-350%,下降350%;
投资收益(5000-2000)/2000=150%,增长了150%;
所得税费用(21000×25%=5250),即使有纳税调整项目的出现,利润表所得税也不可能少至1000万元。所得税费用占利润总额比例与25%的所得税税率差异较大。
(3)分析资料二:
营业收入和营业成本的重点审计领域为1月份、12月份。
理由:注册会计师实施分析程序,计算2016年度重要产品的毛利率,分析比较各月产品毛利率变化情况,注意收入与成本是否配比。计算、比较发现资料,1月份、12月份主营业务收入和主营业务成本波动异常。
1月份毛利率=(7800-7566)/7800=3%:
12月份毛利率=(18900-15139)/18900=20%:
全年平均毛利率:(104300-91845)/104300=12%。
从相对值来看:1月份毛利率3%低于全年平均毛利率12%;12月份毛利率20%高于全年平均毛利率12%;
从绝对值来看:12月份营业收入和营业成本金额上万元,而年内1月份至11月份营业收入和营业成本金额均在千元以内,12月份增涨幅度过高异常。
注册会计师应追查重大波动和异常情况的原因。
(4)对营业收入进行分析程序的具体内容包括:
①将本期与上期的营业收入进行比较,分析产品销售的结构和价格的变动是否正常,并分析异常变动的原因;
②比较本期各月营业收入的波动情况,分析其变动趋势是否正常,并查明异常现象和重大波动的原因;
③计算本期重要产品的毛利率,分析比较本期与上期各类产品毛利率的变化情况,注意收入与成本是否配比,并查清重大波动和异常情况的原因;
④将本期重要产品的毛利率与同行业企业本期相关资料进行对比分析,检查是否存在异常。
你可能感兴趣的试题
A.将费用细化到适当层次,根据关键因素和相互关系(例如本期顶算、费用类别与销售数量、职工人数的变化之间的关系等)设定预期值
B.询问被审计单位的管理当局
C.将已记录金额与期望值进行比较
D.调查差异,询问管理层,针对管理层的答复获取适当的审计证据
A.获取适当的供应商相关清单
A.获取适当的供应商相关清单
B.获取适当的销售商相关清单
B.获取适当的销售商相关清单
C.获取适当的生产部门相关清单
C.获取适当的生产部门相关清单
D.获取适当的库存相关清单
D.获取适当的库存相关清单
A.以检查固定资产实物为起点,检查固定资产的明细账和投保情况
A.以检查固定资产实物为起点,检查固定资产的明细账和投保情况
B.以检查固定资产明细账为起点,检查固定资产实物和投保情况
B.以检查固定资产明细账为起点,检查固定资产实物和投保情况
C.以分析折旧费用为起点,检查固定资产实物
C.以分析折旧费用为起点,检查固定资产实物
D.以检查固定资产实物为起点,分析固定资产维修和保养费用
D.以检查固定资产实物为起点,分析固定资产维修和保养费用