单选题
证券投资基金基础知识
题号 #4861575
某基金的贝塔值为1.2,收益率为15%,市场组合的收益率为12%,无风险利率8%,其詹森α为( )。
参考答案
B
答案解析
詹森α衡量的是基金组合收益中超过CAPM模型预测值的那一部分超额收益。用公式表示为: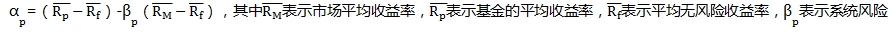
将数据代入公式,该基金的詹森α=(15%-8%)-1.2×(12%-8%)=0.022。
考点
风险调整后收益
将数据代入公式,该基金的詹森α=(15%-8%)-1.2×(12%-8%)=0.022。
考点
风险调整后收益
你可能感兴趣的试题
A.分类方法
A.共同对手方
B.指标计算方法
B.分级结算
C.风格判断
C.法人结算
D.行业选择
D.货银对付