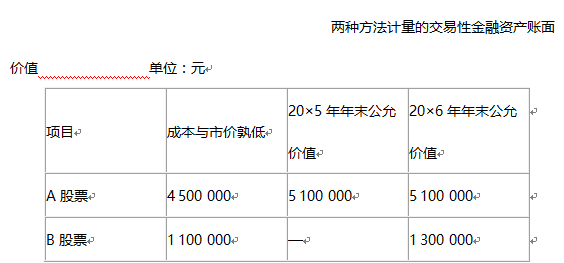
判断题 中级会计实务 题号 #4863560 长期股权投资后续计量时采用的成本法和权益法属于会计政策。( ) 收起答案及解析 进入在线模考 参考答案 1 答案解析 你可能感兴趣的试题 1 将以经营租赁方式租入的固定资产通过变更合同转为融资租赁固定资产,属于会计政策变更。( ) 查看解析 → 2 资料:甲公司20×5年、20×6年分别以4 500 000元和1 100 000元的价格从股票市场购入A.B两只以交易为目的的股票(假设不考虑购入股票发生的交易费用),市价一直高于购入成本。公司采用成本与市价孰低法对购入股票进行计量。公司从20×7年起对其以交易为目的购入的股票由成本与市价孰低改为公允价值计量,公司保存的会计资料比较齐备,可以通过会计资料追溯计算。假设所得税税率为25%,公司按净利润的10%提取法定盈余公积,按净利润的5%提取任意盈余公积。两种方法计量的交易性金融资产账面价值如下表所示: <1> 、计算20×7年上述会计政策变更的累积影响数。 <2> 、编制该公司20×5年和20×6年会计政策变更的相关会计分录。 <3> 、对20×7年上述会计政策变更报表项目的调整做出说明。 查看解析 → 3 正保股份有限公司(以下简称正保公司)所得税采用资产负债表债务法,所得税税率为25%;按净利润10%计提盈余公积。该公司在2011年12月份在内部审计中发现下列问题: (1)2010年末库存钢材账面余额为305万元。经检查,该批钢材的预计售价为270万元,预计销售费用和相关税金为15万元。当时,由于疏忽,将预计售价误记为360万元,未计提存货跌价准备。 (2)2010年12月15日,正保公司购入800万元股票,作为交易性金融资产。至年末尚未出售,12月末的收盘价为740万元。正保公司按其成本列报在资产负债表中。 (3)正保公司于2010年1月1日支付3 000万元对价,取得了丁公司80%股权,实现了非同一控制下的企业合并,使丁公司成为正保公司的子公司。2010年丁公司实现净利润500万元,正保公司按权益法核算确认了投资收益400万元。 (4)2010年1月正保公司从其他企业收购了100辆巴士汽车,确认了巴士汽车牌照专属使用权800万元,作为无形资产核算。正保公司从2010年起按照10年进行该无形资产摊销。经检查,巴士牌照专属使用权没有使用期限。假设按照税法规定,无法确定使用寿命的无形资产按10年摊销。 (5)2010年8月正保公司收到市政府拨付的技术款200万元,正保公司将其计入了资本公积(其他资本公积)。此笔款项由于计入了资本公积,未作纳税调整,当年没有申报所得税。 <1> 、将上述发现的问题按照企业会计准则的要求进行差错更正。 查看解析 →