不定项选择题
期货基础知识
题号 #4863962
美国交易者发现6月期欧元兑美元期货与9月期欧元兑美元期货间存在套利机会,2月10日卖出100手6月期欧元兑美元期货合约,欧元兑美元的价格为1.3606,同时买入100手9月期欧元兑美元期货合约,欧元兑美元的价格为1.3466。5月10日,该交易者分别以1.3526和1.3364的欧元兑美元价格将手中合约全部对冲,则该交易者()美元。(每张欧元兑美元期货合约规模为12.5万欧元)
参考答案
D
答案解析
6月合约:(1.3606-1.3526)×100×12.5=100000美元;9月合约:(1.3364-1.3466)×100×12.5=-127500美元。最终盈亏为100000-127500=-27500美元。
考点
跨期套利:熊市套利
考点
跨期套利:熊市套利
你可能感兴趣的试题
A.盈利50000
B.盈利40000
C.亏损40000
D.亏损50000
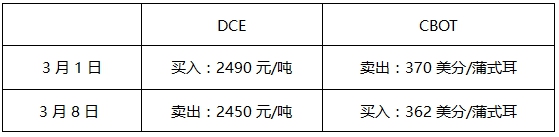
A.亏损20
B.亏损60
C.盈利60
D.盈利20
A.行权价为23的看涨期权的价格为3,标的资产的价格为23
A.行权价为23的看涨期权的价格为3,标的资产的价格为23
B.行权价为15的看跌期权的价格为2,标的资产的价格为14
B.行权价为15的看跌期权的价格为2,标的资产的价格为14
C.行权价为12的看涨期权的价格为2,标的资产的价格为13.5
C.行权价为12的看涨期权的价格为2,标的资产的价格为13.5
D.行权价为7的看跌期权的价格为2,标的资产的价格为8
D.行权价为7的看跌期权的价格为2,标的资产的价格为8