不定项选择题
期货基础知识
题号 #4864072
假定市场利率为5%,股票红利率2%,8月1日,泸深300指数为3500点,9月份和12月份沪深300股指期货合约的理论价差为()点。
参考答案
A
答案解析
股指期货理论价格的计算公式为:F(t,T)=S(t)[1+(r-d)·(T-t)/365]
9月和12月理论价差为:12月F(t,T)-9月F(t,T)= S(t)[1+(r-d)·4/12]- S(t)[1+(r-d)·1/12]= S(t)·(r-d)·3/12=3500×(5%-2%)×3/12=26.25点。
考点
股指期货合约的理论价格
9月和12月理论价差为:12月F(t,T)-9月F(t,T)= S(t)[1+(r-d)·4/12]- S(t)[1+(r-d)·1/12]= S(t)·(r-d)·3/12=3500×(5%-2%)×3/12=26.25点。
考点
股指期货合约的理论价格
你可能感兴趣的试题
1
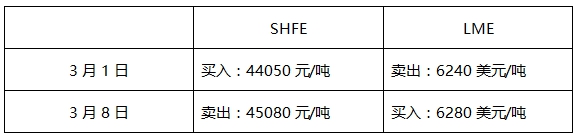
假设上海期货交易所(SHFE)和伦敦金属交易所(LME)相同月份合同期货价格及套利者操作如下表所示,则该套利者的盈亏状况为()元/吨。(不考虑各种交易费用和质量升贴水,假设美元兑人民币汇率为6.2)
A.亏损1278
B.盈利782
C.盈利1278
D.亏损782
A.盈利25000元
B.亏损25000元
C.盈利5000元
D.亏损5000元