简答题
中级财务管理
题号 #4864211
东方公司目前采用30天按发票金额付款的信用政策。为了扩大销售,公司拟改变现有的信用政策,有关数据如下:
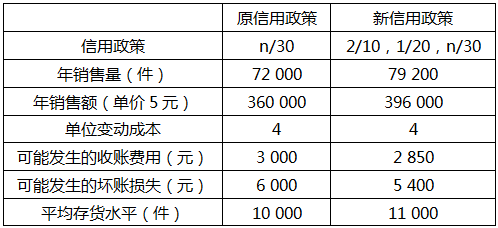
如果采用新信用政策,估计会有20%的顾客(按销售量计算,下同)在10天内付款、30%的顾客在20天内付款,其余的顾客在30天内付款。
假设等风险投资的最低报酬率为10%;一年按360天计算。
要求:
(1)计算信用政策改变后的收益增加;
(2)计算原信用政策下应收账款占用资金应计利息;
(3)计算新信用政策下应收账款占用资金应计利息;
(4)计算改变信用政策后应收账款占用资金应计利息增加;
(5)计算改变信用政策后存货占用资金应计利息增加;
(6)计算改变信用政策后收账费用增加;
(7)计算改变信用政策后坏账损失增加;
(8)计算改变信用政策后现金折扣成本增加;
(9)计算改变信用政策后税前损益的增加;
(10)根据以上计算结果,为该企业作出信用政策是否改变的决策。
参考答案
暂无
答案解析
(1)收益增加=(79 200-72 000)×(5-4)=7 200(元)
(2)原信用政策下应收账款占用资金应计利息
=360 000/360×30×4/5×10%=2 400(元)
(3)新信用政策下:
平均收现期=10×20%+20×30%+30×50%=23(天)
应收账款占用资金应计利息=396 000/360×23×4/5×10%=2 024(元)
(4)改变信用政策后应收账款占用资金应计利息增加=2 024-2 400=-376(元)
(5)改变信用政策后存货占用资金应计利息增加=(11 000-10 000)×4×10%=400(元)
(6)改变信用政策后收账费用增加=2850-3 000=-150(元)
(7)改变信用政策后坏账损失增加=5400-6 000=-600(元)
(8)改变信用政策后现金折扣成本增加=396 000×20%×2%+396 000×30%×1%=2 772(元)
(9)改变信用政策后税前损益的增加=7 200-(-376)-400-(-150)-(-600)-2 772=5 154(元)
(10)由于改变信用政策后增加了企业的税前损益,因此,企业应该采用新信用政策。
(2)原信用政策下应收账款占用资金应计利息
=360 000/360×30×4/5×10%=2 400(元)
(3)新信用政策下:
平均收现期=10×20%+20×30%+30×50%=23(天)
应收账款占用资金应计利息=396 000/360×23×4/5×10%=2 024(元)
(4)改变信用政策后应收账款占用资金应计利息增加=2 024-2 400=-376(元)
(5)改变信用政策后存货占用资金应计利息增加=(11 000-10 000)×4×10%=400(元)
(6)改变信用政策后收账费用增加=2850-3 000=-150(元)
(7)改变信用政策后坏账损失增加=5400-6 000=-600(元)
(8)改变信用政策后现金折扣成本增加=396 000×20%×2%+396 000×30%×1%=2 772(元)
(9)改变信用政策后税前损益的增加=7 200-(-376)-400-(-150)-(-600)-2 772=5 154(元)
(10)由于改变信用政策后增加了企业的税前损益,因此,企业应该采用新信用政策。