简答题
财务成本管理
题号 #4867058
ABC公司20×7年12月31日有关资料如下:
单位:万元
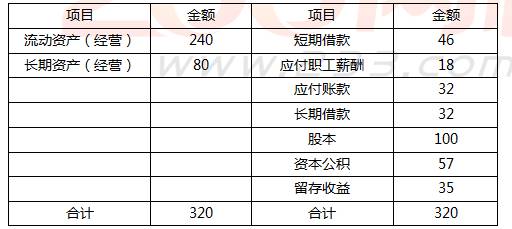
20×7年度公司营业收入为4 000万元,所得税率30%,实现净利润100万元,分配股利60万元。
要求:
(1)若不打算发行股票、也不打算从外部借债,且保持净经营资产周转率、销售净利率、股利支付率与20×7年一致,20×8年预期销售增长率为多少?
(2)若不打算发行股票,若公司维持20×7年销售净利率、股利支付率、资产周转率和资产负债率,20×8年预期销售增长率为多少?
参考答案
暂无
答案解析
(1)营业净利率=100/4000=2.5%
留存收益比率=1-60/100=40%
0=320/4000-(18+32)/4000-[(1+X)/X] ×2.5%×40%
内含增长率X=17.39%
(2)营业净利率=2.5%
资产周转率=4000÷320=12.5
权益乘数=320÷192=1.6667
留存收益比率=40%
由于满足可持续增长的五个假设,20×2年销售增长率
=可持续增长率
=2.5%×12.5×1.6667×0.4/(1- 2.5%×12.5×1.6667×0.4)
=26.31%
留存收益比率=1-60/100=40%
0=320/4000-(18+32)/4000-[(1+X)/X] ×2.5%×40%
内含增长率X=17.39%
(2)营业净利率=2.5%
资产周转率=4000÷320=12.5
权益乘数=320÷192=1.6667
留存收益比率=40%
由于满足可持续增长的五个假设,20×2年销售增长率
=可持续增长率
=2.5%×12.5×1.6667×0.4/(1- 2.5%×12.5×1.6667×0.4)
=26.31%