简答题
财务成本管理
题号 #4867064
某公司今年每股收入30元,每股净利6元,每股经营营运资本10元,每股资本支出4元,每股折旧和摊销1.82元。目前的资本结构中的负债率(净负债占投资资本的比率)为40%,今后可以保持此资本结构不变。预计第1~5年的每股收入增长率均为10%。该公司的每股资本支出、每股折旧和摊销、每股净利随着每股收入同比例增长,每股经营营运资本占每股收入的20%(该比率可以持续保持5年)。第六年及以后每股股权现金流量将会保持5%的固定增长速度。预计该公司股票的β值为1.5,已知国债的利率为3%,市场组合的风险收益率为6%。
要求:
(1)计算该公司股票的每股价值;
(2)如果该公司股票目前的价格为50元,请判断被市场高估了还是低估了。
参考答案
暂无
答案解析
(1)预测期各年每股股权现金流量见下表
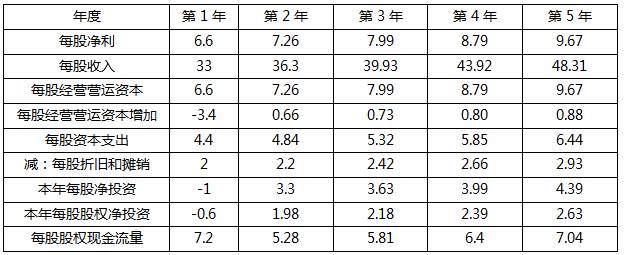
预测期每股股权现金流量现值
=7.2×(P/F,12%,1)+5.28×(P/F,12%,2)+
5.81×(P/F,12%,3)+6.4×(p/F,12%,4)+
7.04×(P/F,12%,5)
=22.8 354(元)
后续期每股现金流量现值
=7.04×(1+5%)/(12%-5%)×(P/F,12%,5)
=7.04×(1+5%)/(12%-5%)×0.5 674
=59.9 174(元)
每股价值=22.8 354+59.9 174=82.75(元)
(2)因为每股价值(82.75元)高于市场价格(50元),因此该公司股票被市场低估。
预测期每股股权现金流量现值
=7.2×(P/F,12%,1)+5.28×(P/F,12%,2)+
5.81×(P/F,12%,3)+6.4×(p/F,12%,4)+
7.04×(P/F,12%,5)
=22.8 354(元)
后续期每股现金流量现值
=7.04×(1+5%)/(12%-5%)×(P/F,12%,5)
=7.04×(1+5%)/(12%-5%)×0.5 674
=59.9 174(元)
每股价值=22.8 354+59.9 174=82.75(元)
(2)因为每股价值(82.75元)高于市场价格(50元),因此该公司股票被市场低估。