简答题
财务成本管理
题号 #4870441
某公司年销售额100万元,变动成本率70%,全部固定成本和财务费用20万元,总资产50万元,资产负债率40%,负债平均利率为10%,所得税率25%。该公司拟改变经营计划,追加投资40万元,每年固定成本增加5万元,可使销售额增加20%,并使变动成本率降至60%。
该公司以提高权益净利率同时降低总杠杆系数作为改进经营计划的标准。
要求:
(1)计算增资前公司的固定成本、财务费用。
(2)计算增资前公司的边际贡献及息税前利息。
(3)计算增资前公司权益净利率及总杠杆系数。
(4)所需资金以追加权益资本取得,计算权益净利率、联合杠杆系数,并判断应否改变经营计划。
(5)所需资金以10%利率借人,计算权益净利率、联合杠杆系数,并判断应否改变经营计划。
参考答案
暂无
答案解析
(1)增资前公司的财务费用=50×40%×10%=2(万元)
增资前公司的固定成本=20-2=18(万元)
(2)增资前公司的边际贡献=100×(1-70%)=30(万元)
增资前公司的息税前利润=30-18=12(万元)
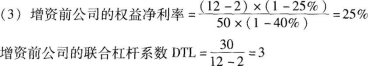
(4)所需资金以追加权益资本取得后:
边际贡献=100×(1+20%)×(1-60%)=48(万元)
息税前利润=48-18-5=25(万元)
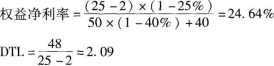
因增资后权益净利率下降,故不应改变经营计划。
(5)所需资金以借入资金取得后:
边际贡献=100×(1+20%)×(1-60%)=48(万元)
息税前利润=48-18-5=25(万元)
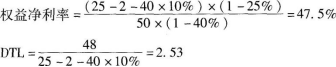
因增资后权益净利率提高,总杠杆系数降低,故应改变经营计划。
增资前公司的固定成本=20-2=18(万元)
(2)增资前公司的边际贡献=100×(1-70%)=30(万元)
增资前公司的息税前利润=30-18=12(万元)
(4)所需资金以追加权益资本取得后:
边际贡献=100×(1+20%)×(1-60%)=48(万元)
息税前利润=48-18-5=25(万元)
因增资后权益净利率下降,故不应改变经营计划。
(5)所需资金以借入资金取得后:
边际贡献=100×(1+20%)×(1-60%)=48(万元)
息税前利润=48-18-5=25(万元)
因增资后权益净利率提高,总杠杆系数降低,故应改变经营计划。