简答题
财务成本管理
题号 #4870474
E公司运用标准成本系统计算产品成本,有关资料如下:
(1)单位产品标准成本:
直接材料标准成本:6公斤×1.5元/公斤=9元
直接人工标准成本:4小时×4元/小时=16元
(2)其他情况:
原材料:期初无库存原材料;本期购人3500公斤,单价1.6元/公斤,期末原材料250公斤。
在产品:期初在产品存货40件,原材料为一次投入,完工程度50%;本月投产450件,完工人库430件;期末在产品60件,原材料为一次投入,完工程度50%。
本期耗用直接人工2100小时,支付工资8820元。
要求:
(1)计算本期耗用量。
(2)计算直接材料成本差异并评价。
(3)计算直接人工成本差异。
参考答案
暂无
答案解析
(1)计算本期耗用量=0+3500-250=3250(公斤)
(2)材料价格差异=(1.6-1.5)×3500=350(元)
材料用量差异=(3250-450×6)×1.5=825(元)
直接材料成本差异=350+825=1175(元)
其中:价格差异超支350元由采购部门负责;而用量差异825元则由生产部门负责。
(3)人工费用约当产量=450+40×50%-60×50%=440(件)
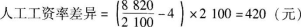
人工效率差异=(2100-440×4)×4=1360(元)
直接人工成本差异=420+1360=1780(元)
(2)材料价格差异=(1.6-1.5)×3500=350(元)
材料用量差异=(3250-450×6)×1.5=825(元)
直接材料成本差异=350+825=1175(元)
其中:价格差异超支350元由采购部门负责;而用量差异825元则由生产部门负责。
(3)人工费用约当产量=450+40×50%-60×50%=440(件)
人工效率差异=(2100-440×4)×4=1360(元)
直接人工成本差异=420+1360=1780(元)
你可能感兴趣的试题
1
A企业近两年销售收入超长增长,下表列示了该企业2017年和2016年的有关财务数
据(单位:万元):
要求:
(1)计算该企业2017年的可持续增长率(计算结果精确到万分之一)。
(2)计算该企业2017年超常增长的销售额(计算结果取整数,下同)。
(3)计算该企业2017年超常增长所需的资金额。
(4)请问该企业2017年超常增长的资金来源有哪些?并分别计算它们的数额。
据(单位:万元):
| 年度 |
2017年 |
2016年 |
|
销售收入 |
12000 |
20000 |
|
净利润 |
780 |
1400 |
|
本年留存收益 |
560 |
1180 |
|
期末总资产 |
16000 |
22000 |
|
期末所有者权益 |
8160 |
11000 |
|
可持续增长率 |
7.37% |
|
|
实际增长率 |
46.34% |
66.67% |
(1)计算该企业2017年的可持续增长率(计算结果精确到万分之一)。
(2)计算该企业2017年超常增长的销售额(计算结果取整数,下同)。
(3)计算该企业2017年超常增长所需的资金额。
(4)请问该企业2017年超常增长的资金来源有哪些?并分别计算它们的数额。
2
资料:2014年大同公司董事会正在研究其股利分配政策。目前该公司发行在外的普通股共100万股,净资产200万元,今年每股支付1元股利。预计未来3年的税后利润和需要追加的资本性支出如下:
假设公司目前没有借款并希望逐步增加负债的比重,但是资产负债率不能超过30%。
筹资时优先使用留存收益,其次是长期借款,必要时增发普通股。假设上表给出的“税后利润”可以涵盖增加借款的利息,并且不考虑所得税的影响。增发股份时,每股面值1元,预计发行价格每股2元,假设增发的股份当年不需要支付股利,下一年开始发放股利。
要求:
(1)假设维持目前的每股股利,计算各年需要增加的借款和股权资金。
(2)假设采用剩余股利政策,计算各年需要增加的借款和股权资金。
| 年份 |
2015 |
2016 |
2017 |
|
税后利润(万元) |
200 |
250 |
200 |
|
资本支出(万元) |
100 |
500 |
200 |
筹资时优先使用留存收益,其次是长期借款,必要时增发普通股。假设上表给出的“税后利润”可以涵盖增加借款的利息,并且不考虑所得税的影响。增发股份时,每股面值1元,预计发行价格每股2元,假设增发的股份当年不需要支付股利,下一年开始发放股利。
要求:
(1)假设维持目前的每股股利,计算各年需要增加的借款和股权资金。
(2)假设采用剩余股利政策,计算各年需要增加的借款和股权资金。