简答题
财务成本管理
题号 #4870508
假设某公司股票目前的市场价格为25元,而在6个月后的价格可能是32元和18元两种情况。再假定存在一份100股该种股票的看涨期权,期限是半年,执行价格为28元。投资者可以按10%的无风险年利率借款。购进上述股票且按无风险年利率10%借入资金,同时售出一份100股该股票的看涨期权。
要求:
(1)根据单期二叉树期权定价模型,计算一份该股票的看涨期权的价值。
(2)假设股票目前的市场价格、期权执行价格和无风险年利率均保持不变,若把6个月的时间分为两期,每期3个月,若该股票收益率的标准差为0.35,计算每期股价上升百分比和股价下降百分比。
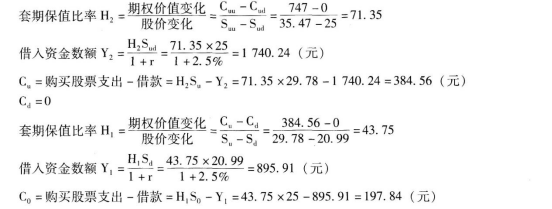
(3)结合(2)分别根据套期保值原理、风险中性原理和两期二叉树期权定价模型,计算一份该股票的看涨期权的价值。
参考答案
暂无
答案解析
(1)上行乘数=32/25=1.28,下行乘数=18/25=0.72
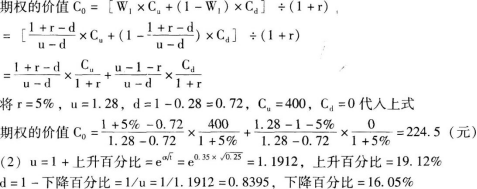
(3)①根据套期保值原理:
②根据风险中性原理:
期望报酬率=上行概率×股价上升百分比+下行概率×股价下降百分比
=上行概率×股价上升百分比+(1-上行概率)×股价下降百分比
即:2.5%=上行概率×19.12%+(1-上行概率)×(-16.05%)
上行概率=52.74%
期权价值6个月后的期望值=52.74%×747+(1-52.74%)×0=393.97(元)
Cu=393.97/(1+2.5%)=384.36(元)
期权价值3个月后的期望值=52.74%×384.36+(1-52.74%)×0=202.71(元)
期权的现值=202.71/(1+2.5%)=197.77(元)
③根据两期二叉树期权定价模型:
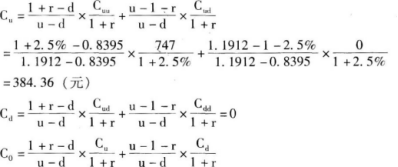
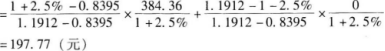
(3)①根据套期保值原理:
| 序号 |
0 |
1 |
2 |
|
|
25 |
29.78 |
35.47 |
|
股票价格 |
|
20.99 |
25 |
|
|
|
17.62 |
|
|
|
197.77或197.84 |
384.36或384.56 |
747 |
|
期权价格 |
|
0 |
0 |
|
|
|
0 |
期望报酬率=上行概率×股价上升百分比+下行概率×股价下降百分比
=上行概率×股价上升百分比+(1-上行概率)×股价下降百分比
即:2.5%=上行概率×19.12%+(1-上行概率)×(-16.05%)
上行概率=52.74%
期权价值6个月后的期望值=52.74%×747+(1-52.74%)×0=393.97(元)
Cu=393.97/(1+2.5%)=384.36(元)
期权价值3个月后的期望值=52.74%×384.36+(1-52.74%)×0=202.71(元)
期权的现值=202.71/(1+2.5%)=197.77(元)
③根据两期二叉树期权定价模型:
你可能感兴趣的试题
2
A公司未来1~4年的股权自由现金流量如下:
目前A公司值B为0.8751,假定无风险利率为6%,风险补偿率为7%。
要求:
(1)要估计A公司的股权价值,需要对第4年以后的股权自由现金流量增长率作出假定,假设方法一是以第4年增长率为后续期增长率,并利用永续增长模型进行估价。请你按此假设估计A公司股权价值,结合A公司具体情况分析这一假设是否适当,并说明理由。
(2)假设第4年至第7年的股权自由现金流量增长率每年下降1%,既第5年增长9%,第6年增长8%,第7年增长7%,第7年以后增长率稳定在7%,请你按此假设计算A公司股权价值。
(3)目前A公司流通在外的流通股是2400万股,股价是9元/股,请你回答造成评估价值与市场价值偏差的原因有那些。假设对于未来1~4年现金流量估计是可靠的,请你根据目前市场价值求解第4年后的股权自由现金流量的增长率(隐含在实际股票价值中的增长率)。
| 年份 |
1 |
2 |
3 |
4 |
|
股权自由现金流量 |
641 |
833 |
1000 |
1100 |
|
增长率 |
|
30% |
20% |
10% |
要求:
(1)要估计A公司的股权价值,需要对第4年以后的股权自由现金流量增长率作出假定,假设方法一是以第4年增长率为后续期增长率,并利用永续增长模型进行估价。请你按此假设估计A公司股权价值,结合A公司具体情况分析这一假设是否适当,并说明理由。
(2)假设第4年至第7年的股权自由现金流量增长率每年下降1%,既第5年增长9%,第6年增长8%,第7年增长7%,第7年以后增长率稳定在7%,请你按此假设计算A公司股权价值。
(3)目前A公司流通在外的流通股是2400万股,股价是9元/股,请你回答造成评估价值与市场价值偏差的原因有那些。假设对于未来1~4年现金流量估计是可靠的,请你根据目前市场价值求解第4年后的股权自由现金流量的增长率(隐含在实际股票价值中的增长率)。