简答题
财务成本管理
题号 #4870540
某高科技有限公司成功地生产和销售两种打印机,假设该公司两种产品的财务和成本数据如下:
|
品种 |
豪华型 |
普通型 |
|
产量(台) |
5000 |
15000 |
|
品种 |
豪华型 |
普通型 |
|
售价(元) |
4000 |
2000 |
|
单位直接材料和人工成本(元) |
2000 |
800 |
|
直接人工(小时) |
25000 |
75000 |
|
作业 |
间接成本集合 |
作业动因 |
|
调整 |
300万元 |
调整次数 |
|
机器运行 |
1625万元 |
机器小时 |
|
包装 |
75万元 |
包装单数量 |
|
合计 |
2000万元 |
|
|
作业动因 |
豪华型作业消耗 |
普通型作业消耗 |
合计 |
|
调整次数(次) |
200 |
100 |
300 |
|
机器小时(小时) |
55000 |
107500 |
162500 |
|
包装单数量(个) |
5000 |
10000 |
15000 |
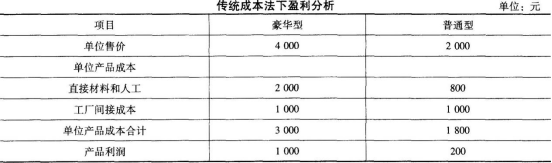
(1)采用传统(产量基础)成本计算制度,以直接人工工时为分配标准,确定两种产品的单位盈利能力。
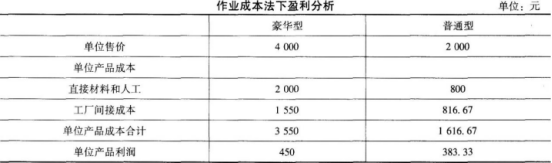
(2)采用作业基础成本计算制度,确定两种产品的单位盈利能力。
参考答案
暂无
答案解析
(1)直接人工小时合计=25000+75000=100000(小时)
间接成本分配率=20000000/100000=200(元/小时)
分配给豪华型的间接成本=200×25000=5000000(元)
单位豪华型的间接成本=5000000/5000=1000(元/台)
分配给普通型的间接成本=200×75000=15000000(元)
单位普通型的间接成本=15000000/15000=1000(元/台)
(2)每一作业成本动因的成本动因率
调整成本分配率=3000000/300=10000(元/次)
机器运行成本分配率=16250000/162500=100(元/时)
包装成本分配率=750000/15000=50(元/个)
豪华型打印机应分配的间接成本=10000×200+100×55000+50×5000=7750000(元)
单位豪华型的间接成本=7750000/5000=1550(元/台)
普通型打印机应分配的间接成本=10000×100+100×107500+50×10000=12250000(元)
单位普通型的间接成本=12250000/15000=816.67(元/台)
间接成本分配率=20000000/100000=200(元/小时)
分配给豪华型的间接成本=200×25000=5000000(元)
单位豪华型的间接成本=5000000/5000=1000(元/台)
分配给普通型的间接成本=200×75000=15000000(元)
单位普通型的间接成本=15000000/15000=1000(元/台)
(2)每一作业成本动因的成本动因率
调整成本分配率=3000000/300=10000(元/次)
机器运行成本分配率=16250000/162500=100(元/时)
包装成本分配率=750000/15000=50(元/个)
豪华型打印机应分配的间接成本=10000×200+100×55000+50×5000=7750000(元)
单位豪华型的间接成本=7750000/5000=1550(元/台)
普通型打印机应分配的间接成本=10000×100+100×107500+50×10000=12250000(元)
单位普通型的间接成本=12250000/15000=816.67(元/台)
你可能感兴趣的试题
1
ABC公司正在着手编制2018年的财务计划,公司财务主管请你协助计算其加权资本成本。有关信息如下:
(1)公司银行借款利率当前是10%,明年将下降为7%。
(2)公司债券目前每张市价980元,面值为1000元,票面利率为8%,尚有5年到期,每半年付息;
(3)公司普通股面值为1元,公司过去5年的股利支付情况如下表所示:
股票当前市价为10元/股;
(4)公司的目标资本结构是借款占30%,债券占25%,股权资金占45%;
(5)公司所得税率为25%;
(6)公司普通股预期收益的标准差为4.708,整个股票市场组合收益的标准差为2.14,公司普通股与整个股票市场间的相关系数为0.5;
(7)当前国债的收益率为4%,整个股票市场上普通股组合收益率为11%。
要求:
(I)计算银行借款的税后资本成本。
(2)计算债券的税后成本。
(3)要求利用几何平均法所确定的历史增长率为依据,利用股利增长模型确定股票的资本成本。
(4)利用资本资产定价模型估计股权资本成本,并结合第(4)问的结果,以两种结果的平均值作为股权资本成本。
(5)计算公司加权平均的资本成本。(计算时单项资本成本百分数保留2位小数)
(1)公司银行借款利率当前是10%,明年将下降为7%。
(2)公司债券目前每张市价980元,面值为1000元,票面利率为8%,尚有5年到期,每半年付息;
(3)公司普通股面值为1元,公司过去5年的股利支付情况如下表所示:
| 年份 |
2013年 |
2014年 |
2015年 |
2016年 |
2017年 |
|
股利 |
0.2 |
0.22 |
0.23 |
0.24 |
0.27 |
(4)公司的目标资本结构是借款占30%,债券占25%,股权资金占45%;
(5)公司所得税率为25%;
(6)公司普通股预期收益的标准差为4.708,整个股票市场组合收益的标准差为2.14,公司普通股与整个股票市场间的相关系数为0.5;
(7)当前国债的收益率为4%,整个股票市场上普通股组合收益率为11%。
要求:
(I)计算银行借款的税后资本成本。
(2)计算债券的税后成本。
(3)要求利用几何平均法所确定的历史增长率为依据,利用股利增长模型确定股票的资本成本。
(4)利用资本资产定价模型估计股权资本成本,并结合第(4)问的结果,以两种结果的平均值作为股权资本成本。
(5)计算公司加权平均的资本成本。(计算时单项资本成本百分数保留2位小数)
A.企业采用经营租赁方式租赁一台大型机械设备
B.企业从某国有银行取得3年期500万元的贷款
C.企业向战略投资者进行定向增发
D.企业向股东发放股票股利