简答题
财务成本管理
题号 #4870604
某企业有一旧设备,工程技术人员提出更新要求,有关数据如下:
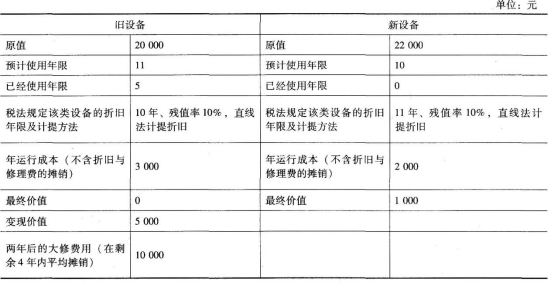
假设该企业要求的必要报酬率为10%,适用的所得税税率为25%。
要求:通过计算分析判断应否实施更换设备的方案。
参考答案
暂无
答案解析
因新旧设备使用年限不同,应运用考虑货币时间价值的平均年成本,比较二者的优劣。
(1)继续使用旧设备的平均年成本:
旧设备年折旧额=20000×(1-10%)/10=1800(元)
旧设备账面价值=20000-1800×5=11000(元)
旧设备变现损失=11000-5000=6000(元)
大修费用每年(后4年)摊销额=10000/4=2500(元)
继续使用旧设备现金流量:
用旧设备现金流量:
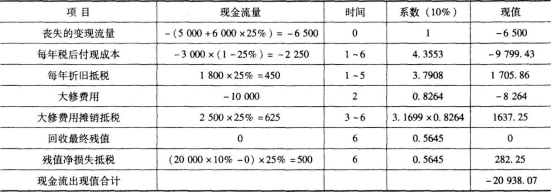
继续使用旧设备的平均年成本=20938.07÷(P/A,10%,6)=20938.07÷4.3553=4807.49(元)
(2)使用新设备平均年成本
新设备年折旧额=22000×(1-10%)/11=1800(元)
10年末账面价值=22000-1800×10=4000(元)
使用新设备现金流量:
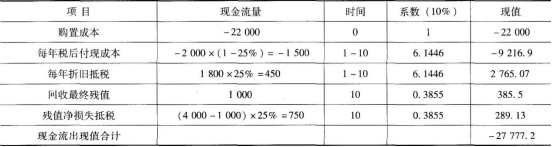
更换新设备的平均年成本=27777.2÷(P/A,10%,10)=27777.2÷6.1446=4520.59(元)
因为更换新设备的平均年成本(4520.59元)低于继续使用旧设备的平均年成本(4807.49元),故应选择更换新设备。
(1)继续使用旧设备的平均年成本:
旧设备年折旧额=20000×(1-10%)/10=1800(元)
旧设备账面价值=20000-1800×5=11000(元)
旧设备变现损失=11000-5000=6000(元)
大修费用每年(后4年)摊销额=10000/4=2500(元)
继续使用旧设备现金流量:
用旧设备现金流量:
继续使用旧设备的平均年成本=20938.07÷(P/A,10%,6)=20938.07÷4.3553=4807.49(元)
(2)使用新设备平均年成本
新设备年折旧额=22000×(1-10%)/11=1800(元)
10年末账面价值=22000-1800×10=4000(元)
使用新设备现金流量:
更换新设备的平均年成本=27777.2÷(P/A,10%,10)=27777.2÷6.1446=4520.59(元)
因为更换新设备的平均年成本(4520.59元)低于继续使用旧设备的平均年成本(4807.49元),故应选择更换新设备。
你可能感兴趣的试题
1
LJ公司是一家拥有大量资产、净资产大于零的公司,其每股净资产为6元,权益净利率为12%,股票价格为30元。假设在该公司所处行业的上市公司中,股利支付率、增长率和风险与LJ公司类似的有6家,它们的市净率以及权益净利率如下表所示。
要求:
(1)确定修正的平均市净率;
(2)利用修正比率法确定M公司的股票价值;
(3)评价LJ公司的股价被市场高估了还是低估了。
(4)分析市净率估值模型的优点和局限性。
| 公司名称 |
实际市净率 |
权益净利率 |
|
A |
4.0 |
10% |
|
B |
4.2 |
14% |
|
C |
3.8 |
9% |
|
D |
3.4 |
8% |
|
E |
3.0 |
6% |
|
F |
2.4 |
5% |
(1)确定修正的平均市净率;
(2)利用修正比率法确定M公司的股票价值;
(3)评价LJ公司的股价被市场高估了还是低估了。
(4)分析市净率估值模型的优点和局限性。
A.17.531
B.15.937
C.14.579
D.12.579