简答题
中级财务管理
题号 #4871533
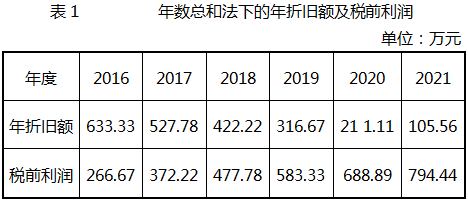
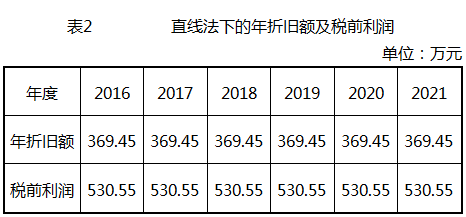
为适应技术进步、产品更新换代较快的形势,甲公司于2014年年初购置了一台生产设备,购置成本为4000万元,预计使用年限为8年,预计净残值率为5%。经税务机关批准,该公司采用年数总和法计提折旧。甲公司适用的所得税税率为25%。2015年甲公司亏损2600万元。 经张会计师预测,甲公司2016年~2021年各年末未扣除折旧的税前利润均为900万元。为此他建议,甲公司应从2016年开始变更折旧办法,使用直线法(即年限平均法)替代年数总和法,以减少企业所得税负担,对企业更有利。在年数总和法和直线法下,2016~2021年各年的折旧及税前利润的数据分别如表1和表2所示:
要求:
(1)分别计算甲公司按年数总和法和直线法计提折旧情况下2016~2021年应缴纳的所得税总额。
(2)根据上述计算结果,判断甲公司是否应接受张会计师的建议(不考虑货币时间价值)。
参考答案
暂无
答案解析
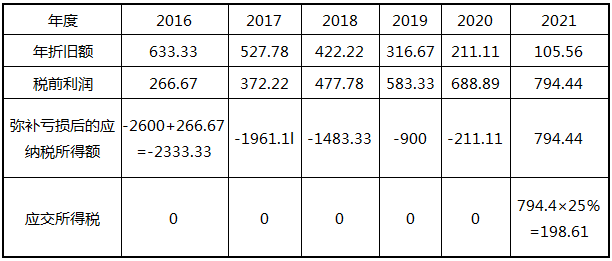
(1)年数总和法下:
2016~2021年应缴纳的所得税总额=794.44×25%=198.61(万元)
直线法下:
2016~2021年应缴纳的所得税总额=(530.55×5-2600)×25%+530.56×25%=145.83(万元)
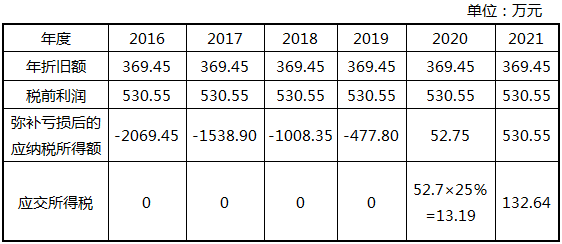
(2)根据上一问计算结果,变更为直线法的情况下缴纳的所得税更少,所以应接受张会计师的建议。
2016~2021年应缴纳的所得税总额=794.44×25%=198.61(万元)
直线法下:
2016~2021年应缴纳的所得税总额=(530.55×5-2600)×25%+530.56×25%=145.83(万元)
(2)根据上一问计算结果,变更为直线法的情况下缴纳的所得税更少,所以应接受张会计师的建议。