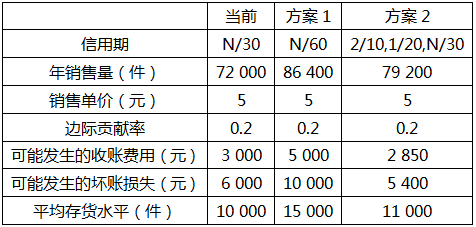
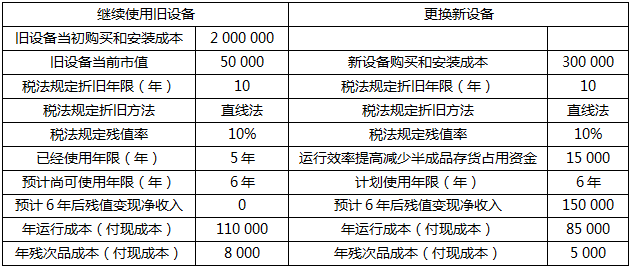
多选题 财务成本管理 题号 #4871801 下列各项费用属于预防成本的有( )。 A.质量管理的宣传费用 B.质量奖励费用 C.检测工作费用 D.产品存在缺陷丧失销售机会 收起答案及解析 进入在线模考 参考答案 A,B 答案解析 预防成本包括质量工作费用、标准制定费用、教育培训费用和质量奖励费用,所以,选项A和B正确。选项C属于鉴定成本,选项D属于外部失败成本。 你可能感兴趣的试题 1 在确定直接人工标准成本时,人工用量标准包括( )。 A.对产品直接加工工时B.必要的间歇工时C.必要的停工工时D.可避免的废品耗用工时 查看解析 → 2 B公司目前采用30天按发票金额付款的信用政策。为了扩大销售,公司拟改变现有的信用政策,有两个可供选择的方案,有关数据如下: 如果采用方案二,估计会有20%的顾客(按销售量计算,下同)在10天内付款、30%的顾客在20天内付款,其余的顾客在30天内付款。假设该项投资的资本成本为10%;一年按360天计算。 要求: (1)采用差额分析法评价方案一。需要单独列示“应收账款应计利息差额”、“存货应计利息差额”和“净损益差额”; (2)采用差额分析法评价方案二。需要单独列示“应收账款应计利息差额”、“存货应计利息差额”和“净损益差额”; (3)哪一个方案更好些? 查看解析 → 3 B公司目前生产一种产品,该产品的适销期预计还有6年,公司计划6年后停产该产品。生产该产品的设备已使用5年,比较陈旧,运行成本(人工费、维修费和能源消耗等)和残次品率较高。目前市场上出现了一种新设备,其生产能力、生产产品的质量与现有设备相同。设置虽然购置成本较高,但运行成本较低,并且可以减少存货占用资金、降低残次品率。除此以外的其他方面,新设备与旧设备没有显著差别。 B公司正在研究是否应将现有旧设备更换为新设备,有关的资料如下(单位:元): B公司更新设备投资的资本成本为10%,所得税率为25%;固定资产的会计折旧政策与税法有关规定相同。 要求: (1)计算B公司继续使用旧设备的相关现金流出总现值。 (2)计算B公司更换新设备方案的相关现金流出总现值。 (3)计算两个方案的净差额,并判断应否实施更新设备的方案。 查看解析 →