简答题
会计
题号 #4872168
2015年年初,乙公司经董事会通过并经股东大会批准,决定授予120名管理人员每人200份现金股票增值权,所附条件为:第一年年末可行权的条件为当年度企业税后利润增长10%;第二年年末可行权的条件为企业税后利润两年平均增长12%;第三年年末可行权的条件为企业税后利润三年平均增长1 1%。其他有关资料如下:
(1)税后利润增长及离开人员情况
①2016年12月31日,税后利润增长9%,同时,有3名管理人员离开。乙公司预计2017年的利润将仍会增长,且能达到两年税后利润平均增长12%的目标,并预计2017年会有2名管理人员离开。
②2017年12月31日,税后利润增长10%,同时,有4名管理人员离开。乙公司预计2018年的利润将仍会增长,且能达到三年税后利润平均增长11%的目标,并预计2018年会有2名管理人员离开。
③2018年12月31日,税后利润增长了15%,同时,有1名管理人员离开。
④2018年年末,有80名管理人员行权;2019年年末,有20名管理人员行权;2020年剩余的管理人员全部行权。
(2)增值权在负债结算之前的每一资产负债表日以及结算日的公允价值和可行权后的每份增值权现金支出额如下表所示。
每一期公允价值和现金支付表单位:元
|
日期 |
公允价值 |
支付现金 |
|
2016年 |
12 |
|
|
2017年 |
14 |
|
|
2018年 |
16 |
15 |
|
2019年 |
18 |
16 |
|
2020年 |
20 |
19 |
费用及负债计算表单位:元
|
日期 |
负债及其计算过程 |
支付的现金及计算过程 |
当期费用 |
|
2016年 |
|
|
|
|
2017年 |
|
|
|
|
2018年 |
|
|
|
|
2019年 |
|
|
|
|
2020年 |
|
|
|
|
合计 |
|
|
|
参考答案
暂无
答案解析
(1)计算每年度应确认费用和负债金额以及应支付的现金金额。
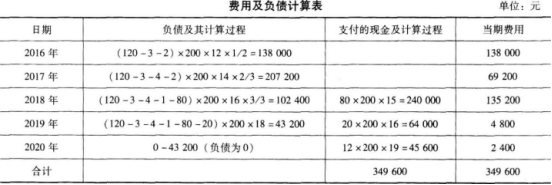
(2)按年编制乙公司与授予现金股票增值权及其行权相关的会计分录:
①2016年:
借:管理费用 138000
贷:应付职工薪酬——股份支付 1 38000
②2017年:
借:管理费用 69200
贷:应付职工薪酬——股份支付 69200
③2018年:
借:管理费用 135200
贷:应付职工薪酬——股份支付 1 35200
借:应付职工薪酬——股份支付 240000
贷:银行存款 240000
④2019年:
借:公允价值变动损益 4800
贷:应付职工薪酬——股份支付 4800
借:应付职工薪酬——股份支付 64000
贷:银行存款 64000
⑤2020年:
借:公允价值变动损益 2400
贷:应付职工薪酬——股份支付 2400
借:应付职工薪酬——股份支付 45600
贷:银行存款 45600
(2)按年编制乙公司与授予现金股票增值权及其行权相关的会计分录:
①2016年:
借:管理费用 138000
贷:应付职工薪酬——股份支付 1 38000
②2017年:
借:管理费用 69200
贷:应付职工薪酬——股份支付 69200
③2018年:
借:管理费用 135200
贷:应付职工薪酬——股份支付 1 35200
借:应付职工薪酬——股份支付 240000
贷:银行存款 240000
④2019年:
借:公允价值变动损益 4800
贷:应付职工薪酬——股份支付 4800
借:应付职工薪酬——股份支付 64000
贷:银行存款 64000
⑤2020年:
借:公允价值变动损益 2400
贷:应付职工薪酬——股份支付 2400
借:应付职工薪酬——股份支付 45600
贷:银行存款 45600
你可能感兴趣的试题
A.投资性房地产按照该自用办公楼的原账面价值入账
B.投资性房地产按照该房产在转换日的公允价值入账,并将其公允价值与原账面价值之间的差额计入当期损益
C.企业将来处置该投资性房地产时,应当将转换日确认的公允价值变动损益转入投资收益
D.投资性房地产按照该房产在转换日的公允价值入账,且该房产在转换日的公允价值大于其账面价值的,按照两者的差额确认其他综合收益