简答题
财务成本管理
题号 #4872260
F公司是一家商业企业,主要从事商品批发业务,该公司2014年实际和2015年预计的主要财务数据如下(单位:亿元):
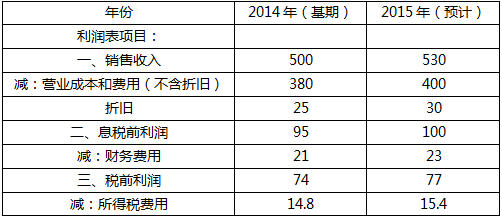
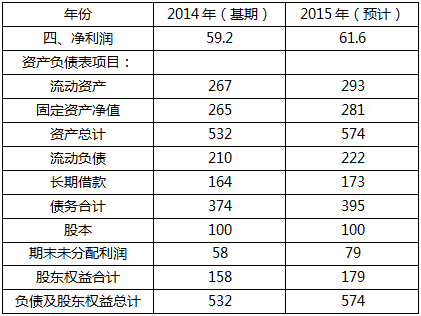
其他资料如下:
(1)F公司的全部资产均为经营性资产,流动负债均为经营性负债,长期负债均为金融性负债,财务费用全部为利息费用。估计债务价值时采用账面价值法。
(2)F公司预计从2016年开始实体现金流量会以6%的年增长率稳定增长。
(3)加权平均资本成本为12%。
(4)F公司适用的企业所得税率为20%。
要求:
(1)计算F公司2015年的营业现金毛流量、营业现金净流量、购置固定资产支出和实体现金流量。
(2)使用现金流量折现法估计F公司2014年底的公司实体价值和股权价值。
(3)假设其他因素不变,为使2014年底的股权价值提高到700亿元,F公司2015年的实体现金流量应是多少?
(4)计算F公司2015年的经济增加值。
(5)运用因素分析法分析对2015年权益净利率较2014变动的差异进行因素分解,依次计算销售净利率、资产周转率和权益乘数的变动对2014年权益净利率变动的影响。
参考答案
暂无
答案解析
(1)营业现金毛流量=税后经营净利润+折旧= 61.6+23×(1-20%) +30=110
营业现金净流量=营业现金毛流量-经营营运资本的净增加=110-[(293-222)-(267-210)]=96(亿元)
购置固定资产支出=(281-265)+30=46(亿元)
实体现金流量=营业现金净流量-购置固定资产支出=96-46=50(亿元)
(2)实体价值=50/(12%-6%)=833.33(亿元)
股权价值=833.33-164=669.33(亿元)
(3)实体价值=700+164=864(亿元)
864=实体现金流量/(12%-6%)
实体现金流量=51.84(亿元)
(4)经济增加值=61.6+23×(1-20%)-[(164+158)+(173+179)]/2×12%=39.56(亿元)
(5)差额分析法
2010年的权益净利率=59.2/158=37.47%
2011年的权益净利率=61.6/179=34.41%
权益净利率=销售净利率×总资产周转次数×权益乘数
销售净利率变动影响:
(11.62%-11.84%)×0.9398×3.367=-0.696%
总资产周转率变动影响:
11.62%×(0.9233-0.9398)×3.367=-0.646%
权益乘数变动影响:
11.62%×0.9233×(3.207-3.367)=-1.716%
各因素影响合计数为:
-0.696%+(-0.646%)+(-0.646%)=-3.06%
营业现金净流量=营业现金毛流量-经营营运资本的净增加=110-[(293-222)-(267-210)]=96(亿元)
购置固定资产支出=(281-265)+30=46(亿元)
实体现金流量=营业现金净流量-购置固定资产支出=96-46=50(亿元)
(2)实体价值=50/(12%-6%)=833.33(亿元)
股权价值=833.33-164=669.33(亿元)
(3)实体价值=700+164=864(亿元)
864=实体现金流量/(12%-6%)
实体现金流量=51.84(亿元)
(4)经济增加值=61.6+23×(1-20%)-[(164+158)+(173+179)]/2×12%=39.56(亿元)
(5)差额分析法
2010年的权益净利率=59.2/158=37.47%
2011年的权益净利率=61.6/179=34.41%
权益净利率=销售净利率×总资产周转次数×权益乘数
销售净利率变动影响:
(11.62%-11.84%)×0.9398×3.367=-0.696%
总资产周转率变动影响:
11.62%×(0.9233-0.9398)×3.367=-0.646%
权益乘数变动影响:
11.62%×0.9233×(3.207-3.367)=-1.716%
各因素影响合计数为:
-0.696%+(-0.646%)+(-0.646%)=-3.06%
你可能感兴趣的试题
A.4.83
B.0.17
C.1.5
D.4
A.927.88
B.1 000
C.1 100
D.900