简答题
财务成本管理
题号 #4872437
甲公司是一家国有控股上市公司,采用经济增加值作为业绩评价指标。目前,控股股东正对甲公司2014年度的经营业绩进行评价。相关资料如下:
(1)甲公司201
账面平均值计算:
产负债表如下: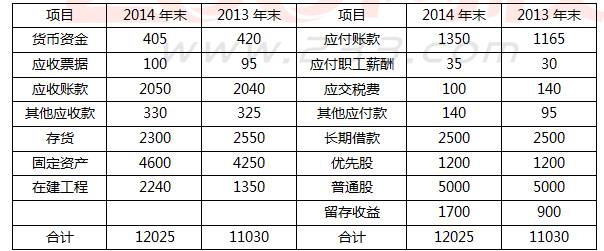
(2)甲公司2014年度利润相关资料如下:
单位:万元
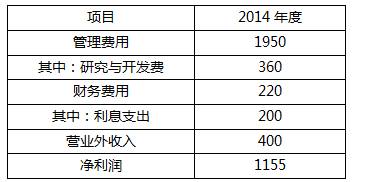
(3)甲公司2014年的营业外收入均为非经常性收益。
(4)甲公司长期借款还有3年到期,年利率8%;优先股12万股,每股面额100元,票面股息率10%;普通股β系数1.2。
(5)无风险报酬率3%,市场组合的必要报酬率13%,公司所得税税率25%.
要求:
(1)以账面价值平均值为权数计算甲公司的加权平均资本成本(假设各项长期资本的市场价值等于账面价值)。
(2)计算2014年甲公司调整后税后净营业利润、调整后资本和经济增加值。【注:除平均资本成本率按要求(1)计算的加权平均资本成本外,其余按国资委2013年1月1日开始施行的《中央企业负责人经营业绩考核暂行办法》的相关规定计算。】
(3)回答经济增加值作为业绩评价指标的优点和缺点。
参考答案
暂无
答案解析
(1)普通股资本成本=3%+1.2×(13%-3%)=15%
长期资本账面平均值计算:
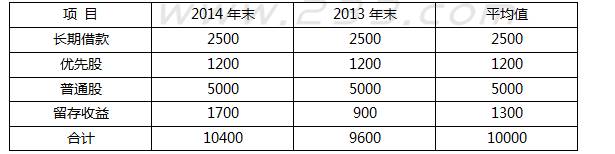
加权平均资本成本=8%×(1-25%)×(2500/10000)+10%×(1200/10000)+15%×(6300/10000)=12.15%
(2)调整后的税后净营业利润=净利润+(利息支出+研发费用调整项)×(1-所得税税率)-非经常性收益×(1-所得税税率)=1155+(200+360)×(1-25%)-400×(1-25%)=1275(万元)
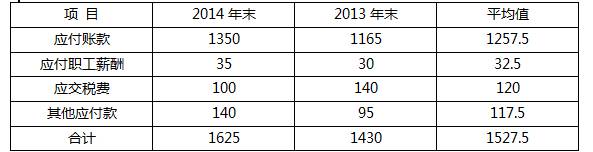
平均无息流动负债计算:
平均在建工程=(2240+1350)÷2=1795(万元)
平均所有者权益+平均负债=平均资产=(12025+11030)÷2 =11527.5(万元)
调整后的资本=平均所有者权益+平均负债-平均无息流动负债-平均在建工程=11527.5-1527.5-1795 =8205(万元)
2014年度的经济增加值=税后净营业利润-调整后的资本×平均资本成本率=1275-8205×12.15% =278.09(万元)
(3)优点:
①经济增加值直接与股东财富的创造相联系,它能连续地度量业绩的改进;
②经济增加值不仅仅是一种业绩评价指标,它还是一种全面财务管理和薪金激励体制的框架。
③在经济增加值的框架下,公司可以向投资人宣传他们的目标和成就,投资人也可以用经济增加值选择最有前景的公司;
④经济增加值还是股票分析家手中的一个强有力的工具。
缺点:
①经济增加值是绝对数指标,不具有比较不同规模公司业绩的能力。
②经济增加值也有许多和投资报酬率一样误导使用人的缺点,例如处于成长阶段的公司经济增加值较少,而处于衰退阶段的公司经济增加值可能较高。
③如何计算经济增加值尚存许多争议,这些争议不利于建立一个统一的规范,而缺乏统一性的业绩评价指标,只能在一个公司的历史分析以及内部评价中使用。
长期资本账面平均值计算:
加权平均资本成本=8%×(1-25%)×(2500/10000)+10%×(1200/10000)+15%×(6300/10000)=12.15%
(2)调整后的税后净营业利润=净利润+(利息支出+研发费用调整项)×(1-所得税税率)-非经常性收益×(1-所得税税率)=1155+(200+360)×(1-25%)-400×(1-25%)=1275(万元)
平均无息流动负债计算:
平均在建工程=(2240+1350)÷2=1795(万元)
平均所有者权益+平均负债=平均资产=(12025+11030)÷2 =11527.5(万元)
调整后的资本=平均所有者权益+平均负债-平均无息流动负债-平均在建工程=11527.5-1527.5-1795 =8205(万元)
2014年度的经济增加值=税后净营业利润-调整后的资本×平均资本成本率=1275-8205×12.15% =278.09(万元)
(3)优点:
①经济增加值直接与股东财富的创造相联系,它能连续地度量业绩的改进;
②经济增加值不仅仅是一种业绩评价指标,它还是一种全面财务管理和薪金激励体制的框架。
③在经济增加值的框架下,公司可以向投资人宣传他们的目标和成就,投资人也可以用经济增加值选择最有前景的公司;
④经济增加值还是股票分析家手中的一个强有力的工具。
缺点:
①经济增加值是绝对数指标,不具有比较不同规模公司业绩的能力。
②经济增加值也有许多和投资报酬率一样误导使用人的缺点,例如处于成长阶段的公司经济增加值较少,而处于衰退阶段的公司经济增加值可能较高。
③如何计算经济增加值尚存许多争议,这些争议不利于建立一个统一的规范,而缺乏统一性的业绩评价指标,只能在一个公司的历史分析以及内部评价中使用。
你可能感兴趣的试题
A.营运资本越多的企业,流动比率越大
B.营运资本越多的企业,短期偿债能力越强
C.营运资本增加,说明企业短期偿债能力提高
D.营运资本越多,长期资本用于流动资产的金额越大