简答题 审计
题号 #4872918

2016年9月,ABC会计师事务所首次接受委托审计甲公司2016年度财务报表,委派A注册会计师担任项目负责人。甲公司为药品生产企业,2016年期初、期末存货余额占资产总额比重重大。存货主要包括中成药和胶囊剂(液体状),其中中成药贮存在各采购地12个简易仓库内,桶装胶囊剂贮存在甲公司1个仓库内。甲公司对存货采用永续盘存制核算。甲公司拟于2016年12月31日起开始盘点存续,盘点工作由熟悉相关业务且具有独立性的人员执行。A注册会计师编制的存货监盘计划摘录如下:
(1)与存货相关的内部控制比较有效,加之存货单位价值不高,将存货认定层次重大错报风险评估为低水平。
(2)在对胶囊剂实施监盘程序时,采用观察以及检查相关的收、发、存凭证和记录的方法,确定存货的数量。
(3)甲公司对中成药的盘点计划是:2016年12月31 日盘点6个简易仓库内的中成药,2017年1月5 日盘点其他6个简易仓库内的中成药。根据甲公司的盘点计划,要求项目组成员在上述时间对中成药实施监盘程序。
要求:
(1)根据审计准则的要求,如果已获取有关本期期末存货余额的充分、适当的审计证据,指出A注册会计师针对存货期初余额应当实施哪些审计程序。
(2)针对上述存货监盘计划第(1)至(3)项,逐项判断存货监盘计划是否存在缺陷?
如果存在缺陷,简要提出改进建议。

进入在线模考

参考答案

暂无

答案解析

(1)当首次接受委托未能对上期期末存货实施监盘,且该存货对本期财务报表存在重大影响时,如果已获取有关本期期末存货余额的充分、适当的审计证据,注册会计师应当实施下列一项或多项审计程序,以获取有关本期期初存货余额的充分、适当的审计证据:
①查阅前任注册会计师工作底稿;②复核上期存货盘点记录及文件;③检查上期存货交易记录;④运用毛利百分比法等进行分析。
(2)存货监盘计划第(1)存在缺陷。将存货认定层次重大错报风向评估为低水平不正确。
因存货重要性和特殊性,中成药和胶囊剂储存条件比较简陋,容易腐烂变质,应当评估为高水平。
改进建议:甲公司主营业务就是生产和销售胶囊剂,且2015年期初、期末存货余额占资产总额比重重大,说明存货(胶囊剂)是甲公司重要资产。但是存货实物控制的活动存在严重不足,未能有效保管,存货资产容易变质而损耗,其期末计价认定层次的重大错报风险水平高。
存货监盘计划第(2)存在缺陷。对胶囊剂监盘程序不正确。
改进建议:对于桶装胶囊剂的特殊存货资产同样要实施存货监盘程序,注册会计师应当采用下列程序确定存货的数量。
①应当获取预先编号的清单;②使用浸蘸/测量棒/或依赖永续盘存货记录;③选择样品进行化验/利用专家的工作。
存货监盘计划第(3)存在缺陷。甲公司确定的盘点时间不正确。
改进建议:对于同一类型存货,应当要求甲公司在同一时间进行盘点,而不应安排在不同时间。
《中国注册会计师审计准则第1331号——首次接受委托时对期初余额的审计》
第10条:对流动资产和流动负债,注册会计师通常可以通过本期实施的审计程序获取部分审计证据。对于存货,注册会计师还应当按照《中国注册会计师审计准则第1311号——存货监盘》第4章第28条的规定,实施追加的审计程序。

你可能感兴趣的试题
1 2017年1月,DEF会计师事务所与XYZ会计师事务所合并成立ABC会计师事务所,相关事项如下:
(1)ABC会计师事务所以“强强联手,服务最优”为主题在多家媒体刊登广告,宣传两家会计师事务所的合并事宜。
(2)ABC会计师事务所提出了扩大鉴证业务市场份额的目标,要求合伙人及经理级别以上的员工在确保业务质量的前提下,每年完成一定金额的新鉴证业务收入指标,并纳入业绩评价范围。
(3)ABC会计师事务所规定,所有上市公司财务报表审计项目应当实施项目质量控制复核,其他项目根据相关标准判断是否需要实施项目质量控制复核。
(4)ABC会计师事务所规定,对鉴证业务的工作底稿从业务报告日起至少保存十年;如果组成部分业务报告日与集团业务报告日不同,从各自的业务报告日起至少保存十年。
(5)原DEF、XYZ两家会计师事务所的质量控制制度存在差异。ABC会计师事务所拟逐步进行整合,确保两年后建立统一的质量控制制度。
(6)ABC会计师事务所设立了不当行为举报热线,并制定了有关调查和处理举报事项的政策和程序。对所有举报事项的调查和处理过程均需执行监督,该项工作由具有适当经验和权限的业务部门的A合伙人兼任。
要求:针对上述第(1)至(6)项,逐项指出ABC会计师事务所的做法是否恰当。如不恰当,简要说明理由。将答案直接填人答题区相应的表格内。
事项序号
是否恰当(是/否)
理由
(1)
 
 
(2)
 
 
(3)
 
 
(4)
 
 
(5)
 
 
(6)


2 资料区:新华风机股份有限公司(以下简称“新华风机”)主要从事风机、风阀、防火阀、空气净化设备等产品的生产和销售,其产品主要面向地铁、隧道和工业民用建筑三大应用领域,在地铁、隧道等应用领域具有较强的市场竞争力和较高的市场占有率。
新华风机2015年度财务报表审计师为立诚会计师事务所。2016年12月新华风机决定更换其财务报表的审计师。2017年1月,新华风机财务总监张总与求实会计师事务所取得联系,并正式提出聘请其担任新华风机2016年度财务报表审计的会计师事务所。
求实会计师事务所在完成承接新客户评价工作后,决定接受委托承接新华风机的2016年度财务报表审计业务。
资料一:
在进行承接新客户的评估工作过程中,求实会计师事务所新华风机审计项目主管合伙人王自强了解到新华风机的一些基本情况,部分内容摘录如下:
 1.2016年9月,新华风机的财务总监突然离职,由于短期内无法找到合适的替代人选,新华风机安排负责销售业务的张总兼任财务总监,管理财务工作。张总具有会计从业资格证书,5年前曾在某电力公司担任主管会计。
 2.新华风机目前主营的通风设备具有如下特点:
(1)一般应用于重点建设项目,合同金额高;
(2)大部分为非标准件产品,所需技术参数一般根据客户实际运行环境而定,需要生产商具有较高的研发设计能力;
(3)产品的精度、强度、性能指标及运行的可靠性等方面要求较高,制造工艺较为复杂,产品质量控制要求严格;
(4)由于技术附加值高,产品毛利率相对较高。
 3.新华风机2016年度销售收入中,用于地铁、隧道的通风设备销售收人占销售收入总额的76%。根据新华风机管理层提供的财务分析资料,新华风机于2016年第四季度完成了几个主要客户的订单,第四季度实现的销售收入占全年销售收入的40%。
 4.为了缩短供货周期,新华风机在8个主要国内客户所在地设立了销售代表处,每个销售代表处均设有仓库。新华风机将客户所需产品提前发往各销售代表处仓库,并由各销售代表处根据客户提交的发货通知直接将产品发往客户仓库。
 5.为了提高产品的市场竞争力,新华风机向其客户提供更长的质保期。行业内同类产品的质保期为1年,而新华风机产品的质保期为3年。同时,新华风机向客户提供24小时内上门维修的服务承诺。随着产品销售数量的增加,新华风机的质保费用呈快速增长趋势。
 6.为了保持产品技术研发的领先优势,新华风机近几年在研发方面的投入也呈逐年增长的趋势。新华风机拥有自己的研究所和产品检测实验室,具有较强的研究开发能力和试验检测能力,其下属的南方风机检测实验室是国内通风与空气处理行业仅有的3家经国家评定认可的实验室之一。
 7.随着公司业务不断发展,新华风机的产品出口东南亚国家。近几年来,出口产品销售收入也呈逐年上升趋势,2014~2016年出口产品收入占销售收入总额的比例分别为5%、15%和30%。新华风机出口产品标价和结算货币均为美元。
 8.为满足公司业务发展的资金需要,新华风机管理层计划从2016年下半年开始通过引进战略投资者的方式来筹集资金。但截至2016年12月31日,新华风机尚未引入战略投资者。
资料二:
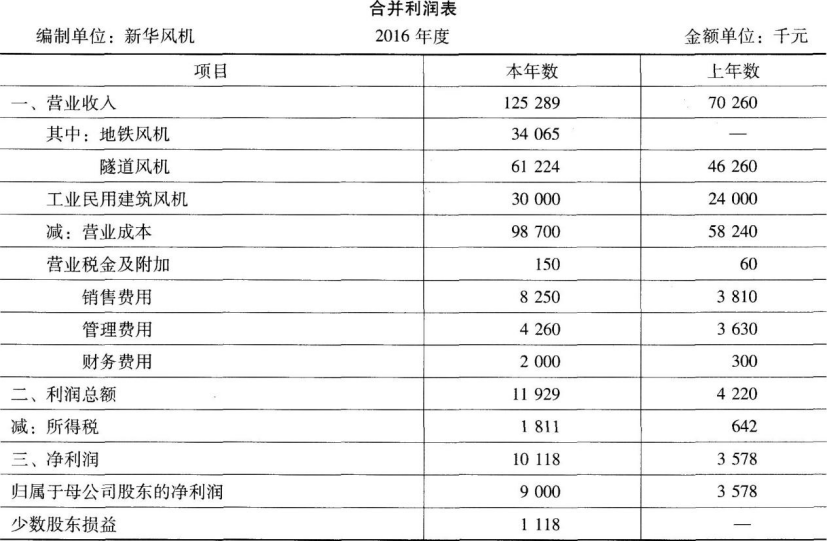
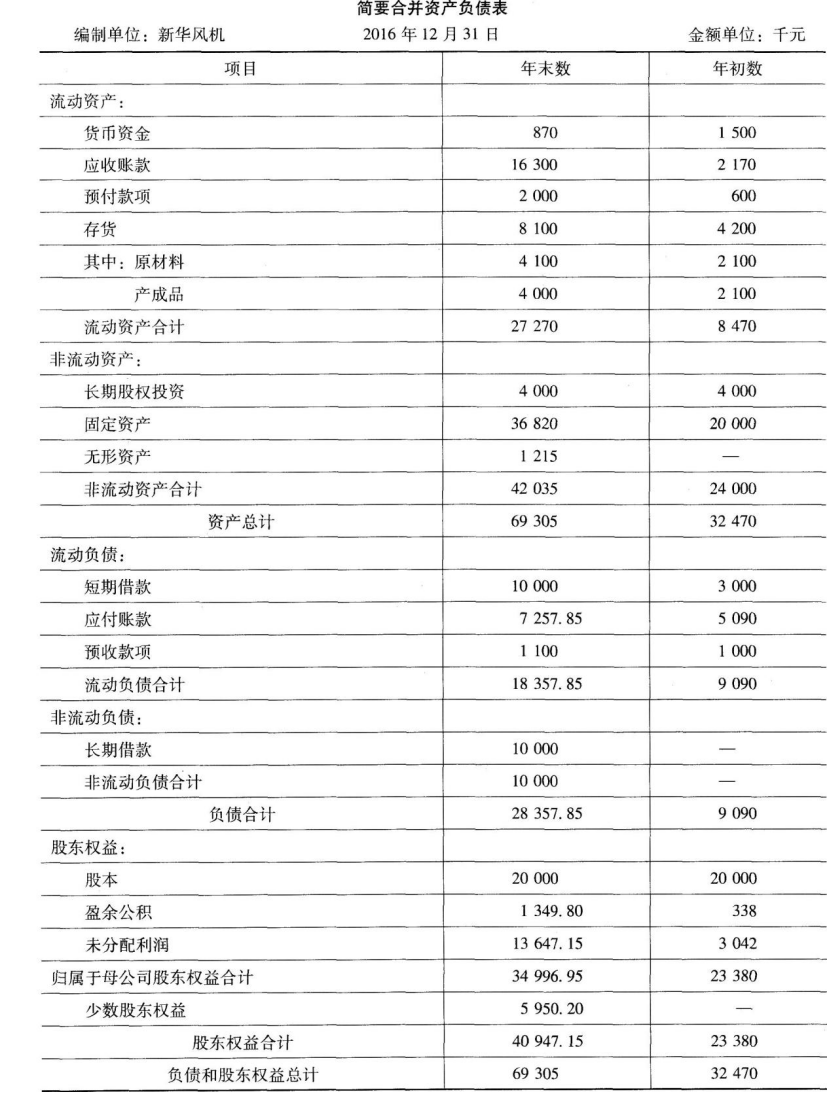
新华风机从2012年1月1日起执行财政部颁布的《企业会计准则》。新华风机2016年度未审简要合并资产负债表和利润表如下:
 
 
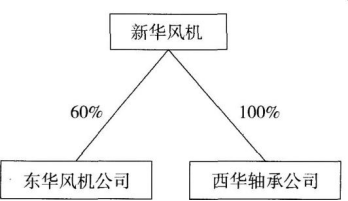
资料三:新华风机对外投资如下:
 
东华风机公司
2016年8月,新华风机从非关联方处购买了东华风机公司60%的股权,东华风机公司成立于2014年11月,其主要产品也是通风设备。
西华轴承公司 
西华轴承公司是一家以轴承制造为主的企业,为新华风机全资子公司。
资料四:其他相关资料。
 1.陈东升为新华风机的董事长。
 2.陈东升拥有华信公司20%的股份,并担任华信公司董事会成员。2016年华信公司向新华风机销售了400万元原材料。
 3.陈东升拥有东升货运公司100%股权。东升货运公司为一家经营货物运输的企业,其主要客户为新华风机。由于公司规模较小,东升货运公司未设置专门人员对运输单据进行整理归集,存在丢失运输单据情况。东升货运公司与新华风机之间的运费结算以新华风机的记录为准。2016年东升货运公司向新华风机提供了100万元的运输劳务。
 4.由于西华轴承公司规模较小,技术力量薄弱,新华风机逐年减少向西华轴承公司采购的数量。2016年西华轴承公司向新华风机销售了100万元的轴承。
 5.2016年新华风机向东华风机公司销售了600万元通风设备零部件。
要求:假定你是求实会计师事务所新华风机审计项目的现场负责人,合伙人王自强将资料一至资料二转发给你,并提出以下具体要求:
 1.根据资料一和资料二,指出新华风机2016年度财务报表审计项目可能存在的重大错报风险领域,并针对发现的风险领域列出应采取的实质性审计程序。
 2.根据资料一、资料二、资料三、资料四,如果由于舞弊导致重大错报,致使注册会计师遇到对其继续执行审计业务的能力产生怀疑的异常情形,注册会计师应当采取哪些措施或程序?
A.可对每一笔交易进行测试,以确定内部控制是否有效运行
B.可以选择少量交易,以确定内部控制是否得到运行
C.可以选择少量的交易进行测试,以评价内部控制设计是否合理
D.可以对发现的控制失效的情况进行后续跟踪,确定控制的偏差
找试题 · 找答案 · 找资料 在线模考