简答题 审计
题号 #4872959

(本小题6分,可以选用中文或英文解答,如使用英文解答,须全部使用英文,答题正确的,增加5分,最高得分为11分。)ABC会计师事务所负责审计甲公司2016年度财务报表,审计项目组在审计工作底稿中记录了与公允价值和会计估计审计相关的情况,部分内容摘录如下:
(1)为确定甲公司管理层在2015年度财务报表中作出的会计估计是否恰当,审计项目组复核了甲公司2015年度财务报表中的会计估计在2016年度的结果。
(2)甲公司年末持有上市公司乙公司的流通股股票100万股,账面价值为500万元,以公允价值计量。审计项目组核对了该股票于2016年12月31日的收盘价,结果满意。
(3)甲公司持有以公允价值计量的投资性房地产。审计项目组认为该项公允价值计量不存在特别风险,无须了解相关控制,聘请DEF资产评估公司对该投资性房地产的公允价值进行了评估。
(4)2016年末,甲公司针对一项未决诉讼确认了500万元预计负债。审计项目组作出的区间估计为550万元至650万元,据此认为预计负债存在少计50万元的事实错报。
(5)为减少利润总额和应纳税所得额之间的差异,甲公司自2016年1月1日起将固定资产折旧年限调整为税法规定的最低年限。审计项目组根据变更后的折旧年限检查了甲公司2016年度计提的折旧额,结果满意。
(6)审计项目组向管理层获取了有关会计估计的书面声明,内容包括在财务报表中确认或披露的会计估计和未在财务报表中确认或披露的会计估计。
要求:针对上述第(1)至(6)项,逐项指出审计项目组的做法是否恰当。如不恰当,简要说明理由。

进入在线模考

参考答案

暂无

答案解析

(1)不恰当。注册会计师复核上期财务报表中会计估计的结果,是为了识别和评估本期会计估计重大错报风险而执行的风险评估程序,目的不是质疑上期依据当时可获得的信息而作出的判断。
(1) No/Inappropriate.The auditor's review of the outcome of accounting estimates included in the prior period financial statements is a risk assessment procedure to identify and assess risk of material misstatement of accounting estimates made in the current period financial statements.It is not intended to call into question the judgments made in the prior periods that were based on infor-mation available at the time.
《审计》第十七章其他特殊项目的审计
(2)恰当。
(2)Yes/Appropriate.
参见《审计》教材。
(3)不恰当。即使不存在特别风险,注册会计师亦应了解相关控制。
(3) No/Inappropriate.The auditor shall understand relevant controls even though there is no significant risk.
参见《审计》教材。
(4)不恰当。根据审计项目组的区间估计,只能得出错报不小于50万元的结论,并不能确定就是50万元。该错报是判断错报,不是事实错报。
(4) No/Inappropriate.Based on the auditor's range, the auditor can conclude that the mis-statement is no less than 500000, but cannot conclude that the misstatement is 500000. It is a judgmental misstatement, not a factual misstatement.
参见《审计》教材。
(5)不恰当。管理层变更折旧年限的理由不合理。
(5) No/Inappropriate. The rationale of changing the depreciation period is not reasonable.
参见《审计》教材。
(6)恰当。
(6)Yes/Appropriate.
参见《审计》教材。
你可能感兴趣的试题

1 A注册会计师负责对常年审计客户甲公司2016年度财务报表进行审计。甲公司从事商品零售业,存货占其资产总额的60%。除自营业务外,甲公司还将部分柜台出租,并为承租商提供商品仓储服务。根据以往的经验和期中测试的结果,A注册会计师认为甲公司有关存货的内部控制有效。A注册会计师计划于2016年12月31日实施存货监盘程序。A注册会计师编制的存货监盘计划部分内容摘录如下:
(1)在到达存货盘点现场后,监盘人员观察代柜台承租商保管的存货是否已经单独存放并予以标明,确定其未被纳入存货盘点范围。
(2)在甲公司开始盘点存货前,监盘人员在拟检查的存货项目上作出标识。
(3)对以标准规格包装箱包装的存货,监盘人员根据包装箱的数量及每箱的标准容量直接计算确定存货的数量。
(4)在存货监盘过程中,监盘人员除关注存货的数量外,还需要特别关注存货是否出现毁损、陈旧、过时及残次等情况。
(5)对存货监盘过程中收到的存货,要求甲公司单独码放,不纳入存货监盘的范围。
(6)在存货监盘结束时,监盘人员将除作废的盘点表单以外的所有盘点表单的号码记录于监盘工作底稿。
要求:
(1)针对上述(1)至(6)项,逐项指出是否存在不当之处。如果存在,简要说明理由。
(2)假设因雪灾导致监盘人员于原定存货监盘日未能到达盘点现场,指出A注册会计师应当采取何种补救措施。
2 A注册会计师是X公司2016年度财务报表审计业务的项目合伙人,于2016年12月10日至20日对X公司的内部控制制度进行了解,并在相关审计工作底稿中记录了所了解事项,摘录如下:
要求:
(1)X公司销售给新客户一批金额较大的产品,销售经理通过对客户背景调查,证实客户的信誉比较好,所以签字同意了赊销产品给新客户。
(2)月末,会计主管指定出纳核对银行存款日记账和银行对账单,编制银行存款余额调节表,并提交给财务经理复核。
(3)X公司各部门员工根据公司的批准手续报销差旅费。报销前需到财务部填制费用报销单,由财务部门专门负责费用报销审核的财务主管审核,现金出纳员见到加盖该主管的审核印章后办理支付业务。
(4)企业应收票据应由专人保管,其取得和贴现必须由保管票据的主管人员书面批准。
(5)每年年末,会计主管要根据以往的经验、债务单位的实际财务状况和现金流量的情况,编写应收账款可收回性分析报告。
要求:
(1)根据资料,假定未描述的其他内部控制不存在缺陷,请指出X公司内部控制在设计方面的缺陷,并提出改进建议。
(2)根据对内部控制的评价,指出所述的缺陷直接与财务报表哪些项目(仅限于应收账款、营业收入、货币资金、管理费用、应收票据)的何种认定相关,将答案直接填人下表中。
摘录
内部控制是否存在缺陷
缺陷影响的财务报表项目
涉及的相关认定
(1)


(2)


(3)


(4)


(5)


3 资料(一)
A公司主要从事家用电器的生产和销售,主要产品包括电视机、电冰箱、空调、洗衣机、热水器等。A公司于2013年首次公开发行A股股票并上市,目前总股本为60000万股(每股面值1元)。
A公司为星辰会计师事务所的常年审计客户。星辰会计师事务所委派注册会计师甲担任A公司2016年度财务报表审计项目合伙人,并委派注册会计师乙担任审计项目组负责人。
A公司上市后营业收入保持稳定增长,每年增长5%左右。2016年4月,A公司董事会向管理层下达2016年度经营目标,其中要求2016年度营业收入较2015年度至少增长l0%。2017年1月,市场研究机构发布的报告显示,20×3年家用电器行业营业收入增长率为6%。
A公司原财务总监在A公司已供职5年,2016年上半年辞职后任职于A公司的竞争对手,数名在A公司供职多年的会计人员也在2016年下半年相继辞职。A公司财务总监目前由负责人力资源的副总经理兼任。
由于家电行业企业竞争激烈,A公司的竞争对手于2016年6月推出了以云平台为依托的智能电视产品,对A公司电视机产品销售造成较大冲击。为保持市场占有率,A公司在2016下半年普遍降低了各类电视机产品销售价格。
为应对竞争加剧和国内市场增长乏力的风险,A公司在2016年下半年采取了一系列措施,其中包括:投资并购了若干同行业其他企业,扩大业务规模;开拓海外市场,并在海外成立了若干分支机构提供售后服务;在全国各地开展了专卖店加盟业务模式;扩大研发团队规模,增加研发费用的投入,开始研发多项新技术。
P公司是A公司的母公司,向A公司提供部分原材料。20t6年2月,A公司向P公司预付购买钢板款项5000万元,截至2016年末P公司尚未交货。2017年1月31日,双方终止该采购合同,A公司收回该预付款项5000万元。
A公司及其子公司均使用ERP系统进行业务核算,ERP系统通过处理各模块交易数据自动生成会计分录,并在期末自动生成财务报表。星辰会计师事务所在审计A公司2015年度财务报表时测试了该ERP系统,注意到A公司信息技术一般控制存在重大缺陷。A公司根据星辰会计师事务所出具的管理建议书,在2016年对ERP系统相应的信息技术一般控制进行了改进,并且重新开发应用了部分与财务核算相关的模块。
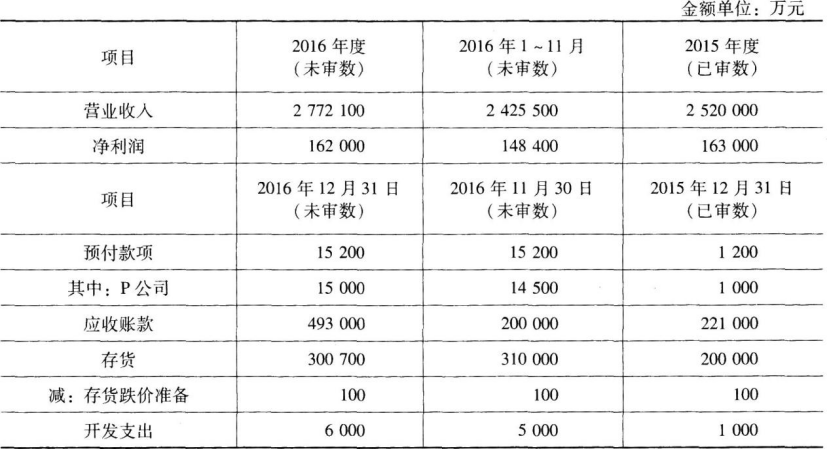
A公司部分合并财务数据摘录如下:
 
资料(二)
审计项目组针对A公司2016年度审计业务制订了相关的审计计划,部分内容摘录如下:
 1.将营业收入设定为重要账户,虽然所有销售交易均通过ERP系统,但考虑到2015年度审计时对ERP系统测试结果表明信息技术一般控制存在重大缺陷,计划2016年对营业收入仅实施实质性程序。
 2.A公司于2016年在某西部城市新建成一座仓库,专门针对西部地区客户产品调配和仓储,库存量约为集团整体库存量的20%。由于去往该西部城市路途遥远,交通成本高,对该仓库年末存货实施存货监盘不可行,计划直接实施替代审计程序。
 3.A公司财务经理于2016年初调任内部审计部门经理,由于其比较熟悉审计项目组执行的审计程序,并已经带领内部审计人员实施了若干内部控制测试的检查,计划依赖并直接利用A公司内部审计人员在2016年度开展上述检查工作的结果,并据以直接得出相关内部控制运行有效性的结论。
资料(三)
审计项目组在审计A公司2016年投资相关事项过程中注意到以下事项:
 1.2015年3月,A公司以现金1000万元购人B上市公司250万股普通股股票,占B公司总股本的5%。A公司将该投资确认为可供出售金融资产,以公允价值计量。2016年9月1日,A公司以向B公司的母公司(非关联公司)定向增发2300万股A公司普通股作为对价,另外收购B公司50%的股权,从而获得了对B公司的控制权。2016年9月1日(购买日),A公司股票价格为每股5元,B公司股票价格为每股4.2元。A公司定向增发股票过程中发生审计费100万元、律师费100万元、佣金及手续费500万元。
2016年9月1日,A公司在其个别财务报表中,将之前所持B公司5%股权(可供出售金融资产)于2016年9月1日的公允价值1050万元和追加收购B公司50%股权时所增发股票的公允价值11500万元之和(即12550万元)作为对B公司长期股权投资的初始投资成本,并将上述可供出售金融资产公允价值变动累计计入其他综合收益的50万元转入当期投资收益,同时,将定向增发股票过程中发生的各项费用共计700万元全部冲减了股票溢价发行收入。
 2.2016年l2月1日,A公司与某非关联公司共同以现金投资设立C公司,A公司出资3000万元拥有C公司30%股权,对C公司具有重大影响。2016年12月30日,C公司将成本为200万元的电线作价250万元(不含增值税)出售给A公司,A公司将其作为原材料核算。截至2016年12月31日,A公司的该原材料尚未领用和对外销售。A公司与C公司2016年未发生其他交易。C公司2016年12月实现净利润200万元,除此之外,C公司设立后无其他所有者权益变动。A公司按照权益法计算其应享有的C公司2016年净损益为60万元,并据此对长期股权投资余额进行了调整。2016年12月31日,A公司个别财务报表中对C公司的长期股权投资账面价值为3060万元。
 3.2016年12月31日,A公司以现金800万元购买了某非关联公司的全资子公司——D公司的全部股权。2016年12月31日(购买日),D公司净资产账面价值为600万元,D公司账面记录的各项资产和负债的账面价值均与经评估确认的公允价值相等,除在账面记录的各项资产外,D公司还拥有一项经评估确认公允价值为120万元的专有技术。A公司认为该项专有技术并非源于合同性权利或其他法定权利,不能单独确认,故在2016年度合并财务报表中确认了对D公司的合并商誉200万元。
 4.A公司于2015年以现金5000万元向某非关联公司购买了其全资子公司——E公司全部股权,收购时产生商誉400万元。E公司仅拥有一条微波炉生产线,生产的产品直接对外销售。由于微波炉销量一路下滑,E公司2016年出现亏损。2016年12月31日,A公司将E公司账面所有资产认定为一个资产组对其进行减值测试,经测算,该资产组可收回金额为4100万元。E公司自购买日开始持续计算的可辨认净资产为4000万元,A公司认为E公司的资产没有发生减值,因此在A公司2016年度合并财务报表中未对与E公司有关的资产确认任何减值损失。
要求:
 1.根据资料(一),假定不考虑其他条件,简要说明A公司2016年度财务报表存在哪些财务报表层次的重大错报风险。
 2.根据资料(一),假定不考虑其他条件,识别A公司2016年度财务报表认定层次存在的重大错报风险,指出所影响的财务报表项目和认定,并相应逐项设计进一步的实质性程序。
 3.针对资料(二)第1项至第3项,结合资料(一),假定不考虑其他条件,逐项判断审计项目组制定的审计计划是否存在不当之处。如果存在不当之处,简要说明理由,并提出改进建议。 
找试题 · 找答案 · 找资料 在线模考