简答题
财务成本管理
题号 #4874032
甲公司是一家智能机器人制造企业,目前生产A、B、C三种型号机器人。最近几年该行业市场需求变化较大,公司正进行生产经营的调整和决策。相关资料如下:
(1)预计2018年A型机器人销量1 500台,单位售价24万元,单位变动成本14万元;B型机器人销量1 000台,单位售价18万元,单位变动成本10万元;C型机器人销量2500台,单位售价16万元,单位变动成本10万元;固定成本总额10200万元。
(2)A、B、C三种型号机器人都需要通过同一台关键设备加工,该设备是公司的关键限制资源,该设备总的加工能力为5000小时,A、B、C三种型号机器人利用该设备进行加工的时间分别为1小时、2小时和1小时。
要求:
(1)为有效利用关键设备,该公司2018年A、B、C三种型号机器人各应生产多少台?营业利润总计多少?
(2)基于要求(1)的结果,计算公司2018年的加权平均边际贡献率、加权平均盈亏平衡销售额及A型机器人的盈亏平衡销售额、盈亏平衡销售量、盈亏临界点作业率。
(3)假设公司根据市场需求变化,调整产品结构,计划2019年只生产A型机器人。预计2019年A型机器人销量达到5000台,单位变动成本保持不变,固定成本增加到11200万元。若想达到要求(1)的营业利润,2019年公司A型机器人可接受的最低销售单价是多少?
(4)基于要求(3)的单位售价、单位变动成本、固定成本和销量,分别计算在这些参数增长10%时营业利润对各参数的敏感系数,然后按营业利润对这些参数的敏感程度进行排序,并指出对营业利润而言哪些参数是敏感因素。
参考答案
暂无
答案解析
(1)为有效利用关键设备,该公司2018年A、B、C三种型号机器人各应生产多少台?营业利润总计多少?
2018年生产A、B、C三种机器人对关键设备加工能力的总需求(=1500×1小时+1000×2小时+2500×1小时=6000小时)>加工能力的总供给(5000小时),需要根据单位限制资源边际贡献进行排产。
公司有效利用关键设备的最优生产安排是:生产A型机器人1500台,生产B型机器人500台,生产C型机器人2500台,营业利润总计23800万元。
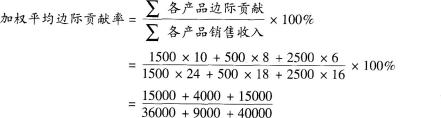
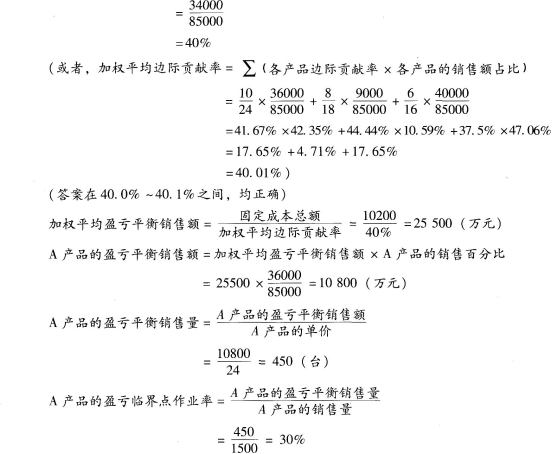
(2)基于要求(1)的结果,计算公司2018年的加权平均边际贡献率、加权平均盈亏平衡销售额及A型机器人的盈亏平衡销售额、盈亏平衡销售量、盈亏临界点作业率。
(3)假设公司根据市场需求变化,调整产品结构,计划2019年只生产A型机器人。
预计2019年A型机器人销量达到5000台,单位变动成本保持不变,固定成本增加到11200万元。若想达到要求(1)的营业利润,2019年公司A型机器人可接受的最低销售单价是多少?
假设销售单价为P:5000×(P-14)-11200=23800
P=21(万元)
A型机器人可接受的最低销售单价应为21万元。
(4)基于要求(3)的单位售价、单位变动成本、固定成本和销量,分别计算在这些参数增长10%时营业利润对各参数的敏感系数,然后按营业利润对这些参数的敏感程度进行排序,并指出对营业利润而言哪些参数是敏感因素。
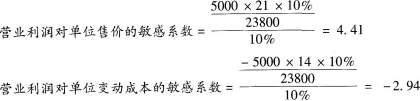
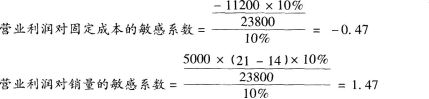
营业利润对各参数的敏感程度按其敏感系数的绝对值大小排序,由大到小依次为单价、单位变动成本、销量和固定成本。
单价、单位变动成本和销量的敏感系数绝对值大于1,故对营业利润而言这些参数是敏感因素。(或,固定成本的敏感系数绝对值小于1,故对营业利润而言除固定成本外其他参数是敏感因素)
2018年生产A、B、C三种机器人对关键设备加工能力的总需求(=1500×1小时+1000×2小时+2500×1小时=6000小时)>加工能力的总供给(5000小时),需要根据单位限制资源边际贡献进行排产。
|
项目 |
A |
B |
C |
|
产量(台) |
1500 |
1000 |
2500 |
|
单位售价(万元) |
24 |
18 |
16 |
|
单位变动成本(万元) |
14 |
10 |
10 |
|
单位边际贡献(万元) |
10 |
8 |
6 |
|
单位限制资源消耗(小时) |
1 |
2 |
1 |
|
单位限制资源边际贡献(万元/小时) |
10 |
4 |
6 |
|
生产安排优先顺序 |
1 |
3 |
2 |
|
最优生产安排(台) |
1500 |
500 |
2500 |
|
最大边际贡献(万元) |
15000 |
4000 |
15000 |
|
最大边际贡献合计(万元) |
34000 |
|
|
|
最大营业利润合计(万元) |
23800 |
|
|
(2)基于要求(1)的结果,计算公司2018年的加权平均边际贡献率、加权平均盈亏平衡销售额及A型机器人的盈亏平衡销售额、盈亏平衡销售量、盈亏临界点作业率。
(3)假设公司根据市场需求变化,调整产品结构,计划2019年只生产A型机器人。
预计2019年A型机器人销量达到5000台,单位变动成本保持不变,固定成本增加到11200万元。若想达到要求(1)的营业利润,2019年公司A型机器人可接受的最低销售单价是多少?
假设销售单价为P:5000×(P-14)-11200=23800
P=21(万元)
A型机器人可接受的最低销售单价应为21万元。
(4)基于要求(3)的单位售价、单位变动成本、固定成本和销量,分别计算在这些参数增长10%时营业利润对各参数的敏感系数,然后按营业利润对这些参数的敏感程度进行排序,并指出对营业利润而言哪些参数是敏感因素。
营业利润对各参数的敏感程度按其敏感系数的绝对值大小排序,由大到小依次为单价、单位变动成本、销量和固定成本。
单价、单位变动成本和销量的敏感系数绝对值大于1,故对营业利润而言这些参数是敏感因素。(或,固定成本的敏感系数绝对值小于1,故对营业利润而言除固定成本外其他参数是敏感因素)
你可能感兴趣的试题
A.25%
B.100%
C.13%
D.14.6%
A.利用短期借款购买大型机械设备
B.企业的信用评级为AAA级
C.企业为几个月后到期的银行贷款申请展期,未能通过
D.提高流动负债中的无息负债比率