简答题
中级财务管理
题号 #4892270
已知甲集团公司下设多个责任中心,有关资料如下。
资料一:
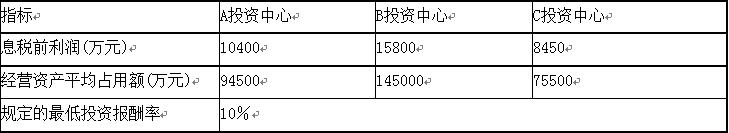
资料二:D利润中心营业收入为52000元,变动成本总额为25000元,利润中心负责人可控的固定成本为15000元,利润中心负责人不可控但应由该中心负担的固定成本为6000元。
资料三:E利润中心的边际贡献为80000元,负责人可控边际贡献为60000元,利润中心部门边际贡献总额为45000元。
资料四:D利润中心下设了两个成本中心,其中乙成本中心,生产一种产品,预算产量5000件,预算单位成本200元,实际产量6000件,实际成本为1170000元。
资料五:D利润中心拟采购一批零件,价值5400元,供应商规定的付款条件如下:
立即付款,付5238元;
第20天付款,付5292元;
第40天付款,付5346元;
第60天付款,付全额。
一年按360天计算。
要求:
(1)根据资料一计算各个投资中心的下列指标:
①投资报酬率,并据此评价各投资中心的业绩;
②剩余收益,并据此评价各投资中心的业绩。
(2)根据资料二计算D利润中心边际贡献总额、可控边际贡献和部门边际贡献总额。
(3)根据资料三计算E利润中心负责人的可控固定成本以及不可控但应由该利润中心负担的固定成本。
(4)根据资料四计算乙成本中心的预算成本节约额和预算成本节约率。
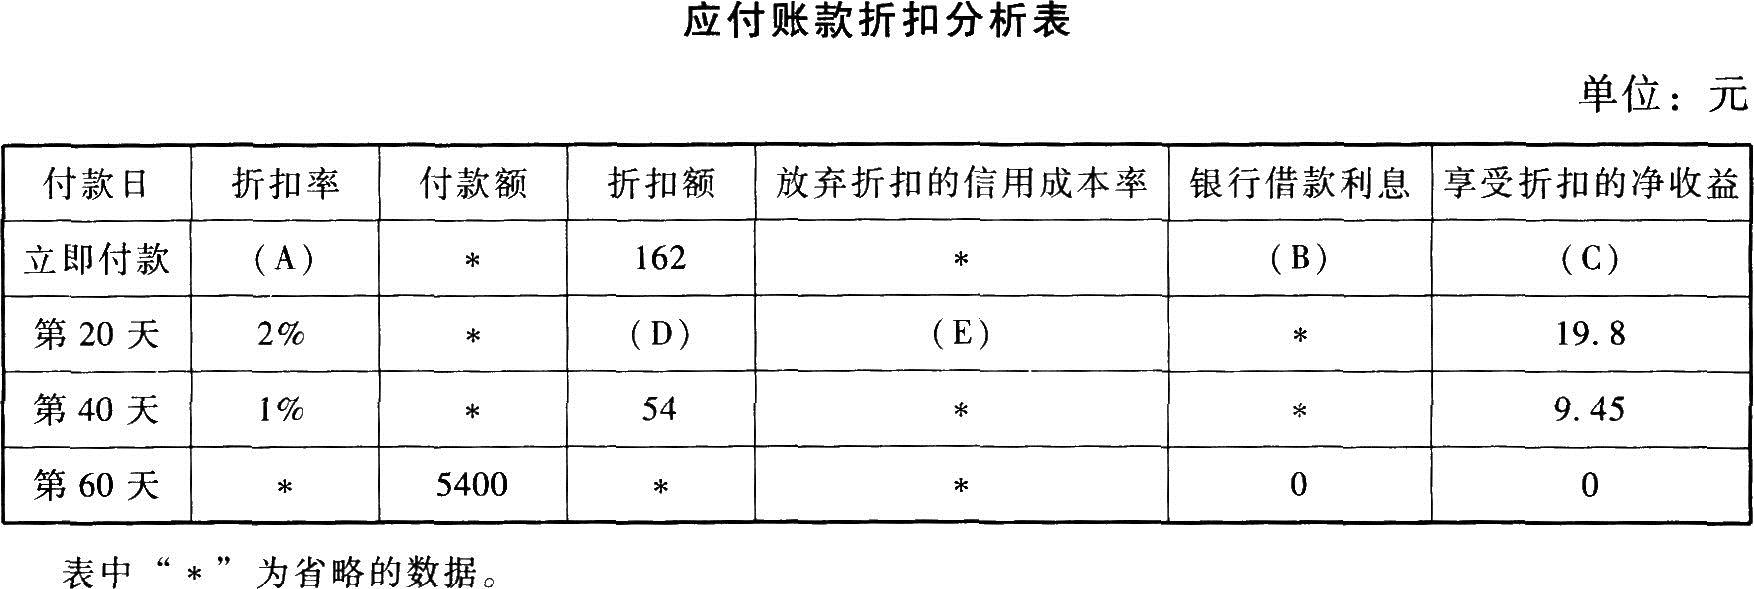
(5)根据资料五回答若银行短期贷款利率为15%,填写下表,分析确定对该公司最有利的付款日期。
参考答案
暂无
答案解析
(1)①投资报酬率:
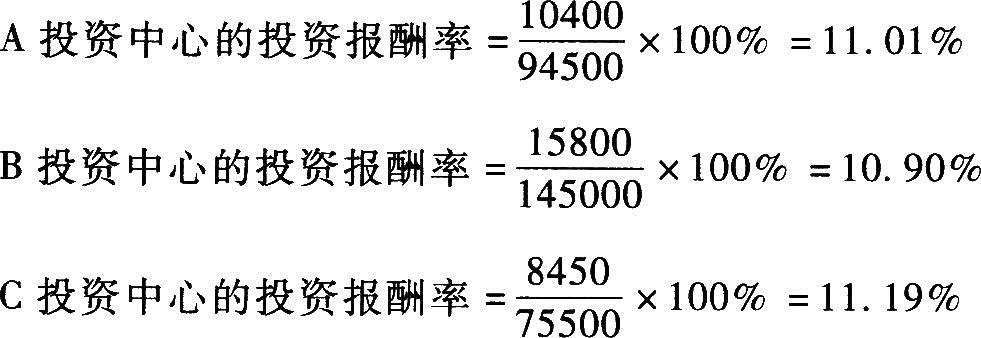
评价:C投资中心业绩最优,A投资中心次之,B投资中心业绩最差。
②剩余收益:
A投资中心的剩余收益=10400-94500×10%=950(万元)
B投资中心的剩余收益=15800-145000×10%=1300(万元)
C投资中心的剩余收益=8450-75500×10%=900(万元)
评价:B投资中心业绩最优,A投资中心次之,c投资中心业绩最差。
(2)①利润中心边际贡献总额=52000-25000=27000(元)
②利润中心可控边际贡献=27000-15000=12000(元)
③利润中心部门边际贡献总额=12000-6000=6000(元)
(3)E利润中心负责人可控固定成本=80000-60000=20000(元)
E利润中心负责人不可控但应由该利润中心负担的固定成本=60000-45000=15000(元)
(4)①乙成本中心预算成本节约额=实际产量预算责任成本-实际责任成本
=200×6000-1170000=30000(元)
②乙成本中心预算成本节约率=预算成本节约额/实际产量预算责任成本×100%
=30000/(200×6000)=2.5%
(5)
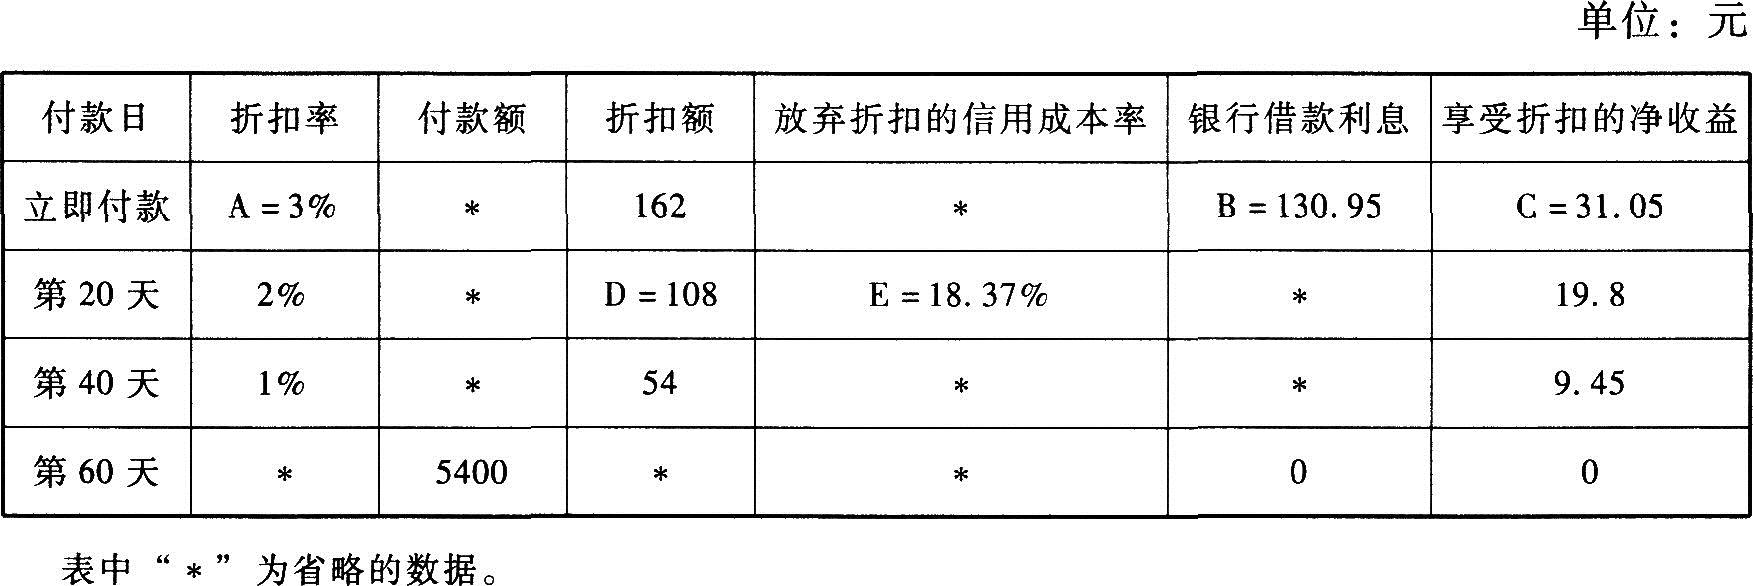
A=(5400-5238)/5400=3%
B=5238/360×60×15%=130.95(元)
C=162-130.95=31.05(元)
D=5400-5292=108(元)
E=[2%/(1-2%)]×[360/(60-20)]=18.37%
应选择立即付款。应选择享受折扣净收益最大的方案,立即付款享受折扣净收益最大。
评价:C投资中心业绩最优,A投资中心次之,B投资中心业绩最差。
②剩余收益:
A投资中心的剩余收益=10400-94500×10%=950(万元)
B投资中心的剩余收益=15800-145000×10%=1300(万元)
C投资中心的剩余收益=8450-75500×10%=900(万元)
评价:B投资中心业绩最优,A投资中心次之,c投资中心业绩最差。
(2)①利润中心边际贡献总额=52000-25000=27000(元)
②利润中心可控边际贡献=27000-15000=12000(元)
③利润中心部门边际贡献总额=12000-6000=6000(元)
(3)E利润中心负责人可控固定成本=80000-60000=20000(元)
E利润中心负责人不可控但应由该利润中心负担的固定成本=60000-45000=15000(元)
(4)①乙成本中心预算成本节约额=实际产量预算责任成本-实际责任成本
=200×6000-1170000=30000(元)
②乙成本中心预算成本节约率=预算成本节约额/实际产量预算责任成本×100%
=30000/(200×6000)=2.5%
(5)
A=(5400-5238)/5400=3%
B=5238/360×60×15%=130.95(元)
C=162-130.95=31.05(元)
D=5400-5292=108(元)
E=[2%/(1-2%)]×[360/(60-20)]=18.37%
应选择立即付款。应选择享受折扣净收益最大的方案,立即付款享受折扣净收益最大。