简答题
中级财务管理
题号 #4893263
鸿达公司是一家上市公司,其股票在我国深圳证券交易所创业板上市交易,该公司有关资料如下:
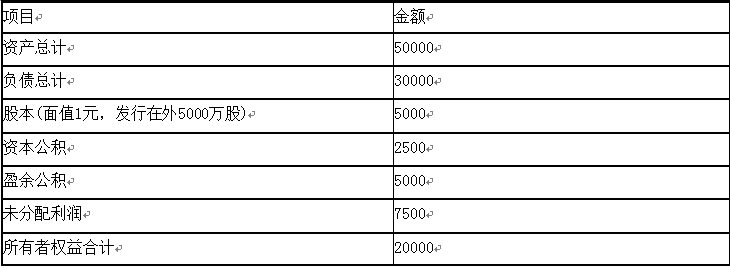
资料一:2017年鸿达公司实现的净利润为2500万元,2017年12月31日鸿达公司股票每股市价为50元。鸿达公司2017年年末资产负债表相关数据如下表所示。
鸿达公司资产负债表相关数据
单位:万元
资料二:鸿达公司2018年拟筹资5000万元以满足投资的需要,鸿达公司2017年年末的资本结构即目标资本结构。
资料三:2018年3月,鸿达公司制定的2017年度利润分配方案如下:(1)每10股发放现金股利1元;(2)每10股发放股票股利1股。发放股利时鸿达公司的股价为50元/股。
要求:
(1)在剩余股利政策下,计算下列数据:
①权益筹资数额;
②每股现金股利。
(2)计算发放股利后下列指标:
①未分配利润;
②股本;
③资本公积。
参考答案
暂无
答案解析
(1)①所需权益资本数额=5000×(20000/50000)=2000(万元)
②应发放的现金股利总额=2500-2000=500(万元)
每股现金股利=500/5000=0.1(元)
(2)因为该公司是在我国上市交易的公司,所以要求按照我国的股票股利发放规定,按照股票面值来计算发放股票股利。
①未分配利润减少数=5000/10×1+5000/10×1=1000(万元)
发放股利后未分配利润=7500-1000=6500(万元)
②股本增加额=5000/10×1=500(万元)
发放股利后股本=5000+500=5500(万元)
③股票股利按面值发放,故不影响资本公积科目,所以发放股票股利后资本公积科目仍为2500万元。
②应发放的现金股利总额=2500-2000=500(万元)
每股现金股利=500/5000=0.1(元)
(2)因为该公司是在我国上市交易的公司,所以要求按照我国的股票股利发放规定,按照股票面值来计算发放股票股利。
①未分配利润减少数=5000/10×1+5000/10×1=1000(万元)
发放股利后未分配利润=7500-1000=6500(万元)
②股本增加额=5000/10×1=500(万元)
发放股利后股本=5000+500=5500(万元)
③股票股利按面值发放,故不影响资本公积科目,所以发放股票股利后资本公积科目仍为2500万元。