简答题
中级财务管理
题号 #4893418
某企业生产和销售甲、乙两种产品,产品的单位售价分别为5元和10元,边际贡献率分别是40%和20%,全年固定成本为50000元,企业采用加权平均法进行量本利分析。
要求:
(1)假设全年甲、乙两种产品分别销售了20000件和40000件,试计算下列指标:
①加权平均边际贡献率;
②保本销售额(结果保留整数);
③甲、乙两种产品的保本销售量(结果保留整数);
④安全边际额;
⑤预计利润。
(2)如果固定成本增加20%,可使甲产品销售量增至40000件,而乙产品的销售量会减少到20000件,试计算此时的保本销售额和安全边际额,计算固定成本的敏感系数,并说明采取这一措施是否合算。
参考答案
暂无
答案解析
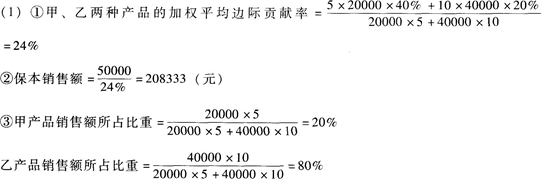
所以:甲产品的保本销售量=208333×20%÷5=8333(件)
乙产品的保本销售量=208333× 80%÷10=16667(件)
④安全边际额=正常销售额-保本销售额=(20000×5+40000×10)-208333=291667
(元)
⑤预计利润=销售收入×边际贡献率-固定成本=(20000×5+40000×10)×24%-50000=70000(元)
(2)增加固定成本后的边际贡献率=(40000×5×40%+20000×10×20%)/(40000×5+20000×10)=30%
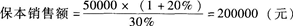
安全边际额=(40000 x 5+20000×10)-200000=200000(元)
利润=(40000×5+20000×10)×30%-50000×(1+20%)=60000(元)
固定成本的敏感系数=[(60000-70000)/70000]/20%=-0.71
增加固定成本后导致企业利润降低,采取这一措施是不合算的。