简答题
中级财务管理
题号 #4893547
某公司2017年的有关资料如下:
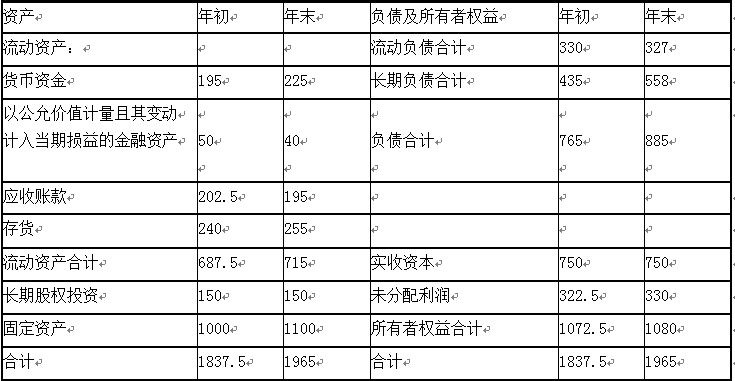
(1)2017年12月31日资产负债表简表如下。
单位:万元
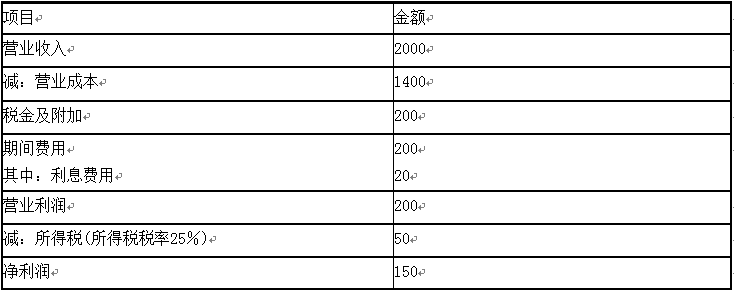
(2)2017年利润表简表如下。
单位:万元
要求:
(1)计算该公司2017年年末流动比率、速动比率和利息保障倍数;
(2)计算该公司2017年应收账款周转率和存货周转率;
(3)计算该公司2017年净收益营运指数。
参考答案
暂无
答案解析
(1)流动比率=715÷327=2.19
速动比率=(715-255)÷327=1.41
利息保障倍数=(200+20)÷20=11
(2)应收账款周转率=2000÷[(202.5+195)/2]=10.06(次)
存货周转率=1400÷[(240+255)/2]=5.66(次)
(3)经营净收益=净利润-非经营净收益=150+20=170(万元)
净收益营运指数=经营净收益/净利润=170/150=1.13。
速动比率=(715-255)÷327=1.41
利息保障倍数=(200+20)÷20=11
(2)应收账款周转率=2000÷[(202.5+195)/2]=10.06(次)
存货周转率=1400÷[(240+255)/2]=5.66(次)
(3)经营净收益=净利润-非经营净收益=150+20=170(万元)
净收益营运指数=经营净收益/净利润=170/150=1.13。