简答题
经济法
题号 #4895239
甲股份有限公司于2010年1月1日向中国证监会申请向社会首次公开发行股票并在证券交易所主板上市。甲公司提交的有关资料如下:
(1)2003年1月,A公司、B公司、C公司、D公司和E企业共同出资成立乙有限责任公司(以下简称乙公司),注册资本为人民币1.2亿元。2008年1月,乙公司依法变更为甲公司。其中,截止2007年12月31日,乙公司的净资产为人民币2亿元,乙公司变更为甲公司后的股份总额为人民币2亿元。
(2)截至2009年12月31日,甲公司股份总额为2.5亿元,甲公司经审计的总资产为人民币96000万元,负债总额为人民币70000万元。甲公司拟申请发行股票8000万股,每股发行价格为人民币8元,拟筹资额32000万元。
(3)截至2009年12月31日,甲公司无形资产(扣除土地使用权、水面养殖权和采矿权等)后的价值为6000万元。
(4)甲公司最近3个会计年度的盈利情况和现金流量情况如下:
单位:万元
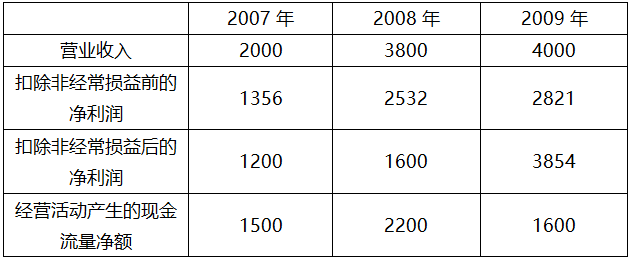
注:公司2009年末不存在未弥补的亏损
(5)甲公司与其控股股东A公司的主营业务均为同类药品的生产和销售。
(6)甲公司的财务负责人王某同时担任A公司的董事兼总经理。
要求:根据以上资料,回答下列问题:
(1)甲公司是否符合首次公开发行股票并上市中法定存续的期限条件?并说明理由。
(2)根据本题要点(1)所述内容,结合《公司法》的规定,指出乙有限责任公司依法变更为甲股份有限公司时发起人人数和折股比例是否符合规定?并说明理由。
(3)根据本题要点(2)所述内容,说明甲公司发行前的股本总额是否符合规定?并说明理由。
(4)根据本题要点(2)和(3)所述内容,说明甲公司无形资产占净资产的比例是否符合规定?并说明理由。
(5)根据本题要点(4)所给的表格,分别指出甲公司有关财务指标是否符合中国证监会关于首次公开发行股票并上市的有关规定?并说明理由。
(6)根据本题要点(5)所述内容,指出该情形是否构成甲公司首次公开发行股票并上市的障碍?并说明理由。
(7)根据本题要点(6)所述内容,指出该情形是否构成甲公司首次公开发行股票并上市的障碍?并说明理由。
参考答案
暂无
答案解析
(1)甲公司符合首次公开发行股票并上市中法定存续的期限条件。根据规定,有限责任公司按原账面净资产值折股整体变更为股份有限公司的,持续经营时间可以从有限责任公司成立之日起计算,并达3年以上。本题中,甲公司在2008年1月依法由有限责任公司变更设立,且净资产值100%折股,因此其持续经营期限可以从乙有限责任公司设立时开始计算,其经营期限已经超过了3年。
(2)①乙有限责任公司依法变更为甲股份有限公司时发起人人数符合规定。根据《公司法》的规定,设立股份有限公司,应有2人以上200人以下的发起人,本题中发起人人数为5人,符合规定。②乙有限责任公司依法变更为甲股份有限公司时净资产折股比例符合规定。根据《公司法》规定,有限责任公司变更为股份有限公司时,折合的实收股本总额不得高于公司净资产额。本题中,折股比例为100%,并未高于公司净资产额,因此是符合规定的。
(3)甲公司发行前的股本总额符合规定。根据规定,股份有限公司首次公开发行股票并上市前股本总额不少于人民币3000万元。本题中,甲公司股本总额达到了2.5亿元,因此是符合规定的。
(4)甲公司无形资产占净资产的比例不符合规定。根据规定,发行人最近一期期末无形资产(扣除土地使用权、水面养殖权和采矿权等)后占净资产的比例不高于20%。本题中,2009年末经审计的净资产的20%为26000×20%=5200(万元),其无形资产价值为6000万元,高于了净资产的20%,因此是不符合规定的。
(5)①甲公司最近3个会计年度的净利润符合首次发行股票并上市的财务指标标准。根据规定,发行人最近3个会计年度净利润应均为正数且累计超过人民币3000万元,净利润以扣除非经常性损益前后较低者为计算依据。本题中,甲公司最近3个会计年度净利润均为正数且累计额为5621万元,因此是符合规定的。②甲公司最近3个会计年度的现金流量和营业收入符合首次发行股票并上市的财务指标标准。根据规定,发行人最近3个会计年度经营活动产生的现金流量净额累计应超过人民币5000万元;或者最近3个会计年度营业收入累计超过人民币3亿元。也就是说,以上两个标准满足其中一个即可。本题中,甲公司最近3个会计年度营业收入累计额为9800万元,未超过3亿元的标准,但是其经营活动产生的现金流量净额为5300万元,超过了规定的标准,因此是符合规定的。③公司2009年末不存在未弥补的亏损符合首次发行股票并上市的财务指标标准。根据规定,发行人最近一期期末不存在未弥补亏损。
(6)该情形构成甲公司首次公开发行股票并上市的障碍。根据规定,发行人的业务应当独立于控股股东,与控股股东不得有同业竞争或者显失公平的关联交易。本题中,甲公司与控股股东A存在同业竞争,因此不符合首次公开发行股票并上市的条件。
(7)该情形构成甲公司首次公开发行股票并上市的障碍。根据规定,发行人的总经理、副总经理、财务负责人、董事会秘书等高级管理人员不得在控股股东、实际控制人及其控制的其他企业中担任董事、监事之外的其他职务。本题中,甲公司的财务负责人王某同时担任控股股东A公司的董事兼总经理,构成甲公司首次公开发行股票并上市的障碍
(2)①乙有限责任公司依法变更为甲股份有限公司时发起人人数符合规定。根据《公司法》的规定,设立股份有限公司,应有2人以上200人以下的发起人,本题中发起人人数为5人,符合规定。②乙有限责任公司依法变更为甲股份有限公司时净资产折股比例符合规定。根据《公司法》规定,有限责任公司变更为股份有限公司时,折合的实收股本总额不得高于公司净资产额。本题中,折股比例为100%,并未高于公司净资产额,因此是符合规定的。
(3)甲公司发行前的股本总额符合规定。根据规定,股份有限公司首次公开发行股票并上市前股本总额不少于人民币3000万元。本题中,甲公司股本总额达到了2.5亿元,因此是符合规定的。
(4)甲公司无形资产占净资产的比例不符合规定。根据规定,发行人最近一期期末无形资产(扣除土地使用权、水面养殖权和采矿权等)后占净资产的比例不高于20%。本题中,2009年末经审计的净资产的20%为26000×20%=5200(万元),其无形资产价值为6000万元,高于了净资产的20%,因此是不符合规定的。
(5)①甲公司最近3个会计年度的净利润符合首次发行股票并上市的财务指标标准。根据规定,发行人最近3个会计年度净利润应均为正数且累计超过人民币3000万元,净利润以扣除非经常性损益前后较低者为计算依据。本题中,甲公司最近3个会计年度净利润均为正数且累计额为5621万元,因此是符合规定的。②甲公司最近3个会计年度的现金流量和营业收入符合首次发行股票并上市的财务指标标准。根据规定,发行人最近3个会计年度经营活动产生的现金流量净额累计应超过人民币5000万元;或者最近3个会计年度营业收入累计超过人民币3亿元。也就是说,以上两个标准满足其中一个即可。本题中,甲公司最近3个会计年度营业收入累计额为9800万元,未超过3亿元的标准,但是其经营活动产生的现金流量净额为5300万元,超过了规定的标准,因此是符合规定的。③公司2009年末不存在未弥补的亏损符合首次发行股票并上市的财务指标标准。根据规定,发行人最近一期期末不存在未弥补亏损。
(6)该情形构成甲公司首次公开发行股票并上市的障碍。根据规定,发行人的业务应当独立于控股股东,与控股股东不得有同业竞争或者显失公平的关联交易。本题中,甲公司与控股股东A存在同业竞争,因此不符合首次公开发行股票并上市的条件。
(7)该情形构成甲公司首次公开发行股票并上市的障碍。根据规定,发行人的总经理、副总经理、财务负责人、董事会秘书等高级管理人员不得在控股股东、实际控制人及其控制的其他企业中担任董事、监事之外的其他职务。本题中,甲公司的财务负责人王某同时担任控股股东A公司的董事兼总经理,构成甲公司首次公开发行股票并上市的障碍
你可能感兴趣的试题
A.应当终结
B.继续进行
C.应当中止
D.移交到受理破产案件的人民法院继续审理
A.C公司不能申报债权,仍应由B企业申报债权
B.C公司不能再向A企业行使追偿权
C.C公司和B企业都不能申报债权
D.C企业可以以其对A企业的求偿权申报债权