简答题
案例分析
题号 #4914928
某新建建设项目的基础数据如下:
1.项目建设期2年,运营期10年,建设投资3600万元,预计全部形成固定资产。
2.项目建设投资来源为自有资金和贷款,贷款总额为2000万元,贷款年利率6% (按年计息),贷款合同约定运营期第1年按照项目的最大偿还能力还款,运营期第2~5 年将未偿还款项等额本息偿还。自有资金和贷款在建设期内均衡投入。
3.项目固定资产使用年限10年,残值率5%,直线法折旧。
4.项目生产经营所必需的流动资金250万元由项目自有资金在运营期第1年投入。
5.运营期间正常年份的营业收入为850万元,经营成本为280万元,增值税附加税率 按照营业收人的0.8%估算,所得税率为25%。
6.运营期第1年达到设计产能的80%,该年的营业收入、经营成本均为正常年份的 80%.以后各年均达到设计产能。
7.在建设期贷款偿还完成之前,不计提盈余公积金,不分配投资者股利。
8.假定建设投资中无可抵扣固定资产进项税额,上述其他各项费用及收入均为不含增值税价格。
问题:
1.列式计算项目建设期的贷款利息。
2.列式计算项目运营期第1年偿还的贷款本金和利息。
3.列式计算项目运营期第2年应偿还的贷款本息额,并通过计算说明项目能否满足还款要求。
4.项目资本金现金流量表运营期第1年、第2年和最后1年的净现金流量分别是多少?
参考答案
暂无
答案解析
1.建设期第1年贷款利息:1000×6%×1/2=30(万元)
建设期第二年贷款利息:(1000+30)×6%+1000×6%×1/2=91.80(万元)
建设期贷款利息合计:30+91.8=121.80(万元)
2.固定资产折旧费为:(3600+121.8)×(1-5%)/10=353.57(万元)
运营期第1年应计利息:(2000+121.8)×6%=127.31(万元)
运营期第1年总成本费用为:280 ×80%+353.57+127.31=704.88(万元)
运营期第1年的税前利润为:850x80%x(1-0.8%)-704.88=-30.32(万元)
故所得税为0,税后利润为-30.32(万元)
运营期第1年末可偿还本金为:353.57-30.32=323.25(万元)
运营期第1年末偿还利息为:127.31(万元)
3.运营期第2年初贷款余额为:2000+121.8-323.25=1798.55(万元)
运营期第2~5年每年偿还本息为: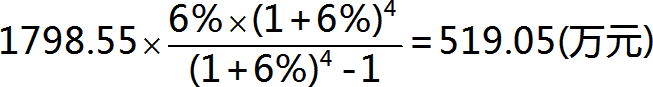
运营期第2年偿还利息:1798.55×6%=107.91(万元)
运营期第2年偿还本金:519.05-107.91=411.14(万元)
运营期第2年的总成本费用:280+353.57+107.91=741.48(万元)
运营期第2年的税前利润:850×(1-0.8%)-741.48=101.72(万元)
运营期第2年的应纳税所得额:101.72-30.32=71.40(万元)
运营期第2年的所得税:71.40×25%=17.85(万元)
运营期第2年的税后利润:101.72-17.85=83.87(万元)
运营期第2年可供还款资金为:353.57+83.87=437.44(万元)>411.14(万元)
【或:353.57+83.87+107.91=545.35(万元)>519.05(万元)】
可满足还款要求。
亦可在求得运营期第2年的所得税后,再计算运营期第2年的偿债备付率。根据偿债备付率是否大于1判断可否满足还款要求。即:
运营期第2年的息税前利润加折旧和摊销=营业收入-增值税附加税-经营成本=850×(1-0.8%)-280=563.20(万元)
运营期第2年的偿债备付率=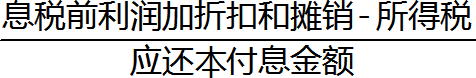
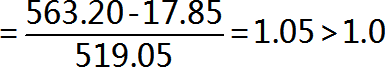
可满足还款要求。
4.
解:
项目资本金现金流量表运营期第1年末的净现金流量为-250万元(或:现金流出 250万元)。
项目资本金现金流量表运营期第2年末的现金流人为:营业收入850万元:
项目资本金现金流量表运营期第2年末的现金流出为:借款本金偿还411.14万元、借款利息支付107.91万元、增值税附加税6.8万元、经营成本280万元、所得税17.85万元:
项目资本金现金流量表运营期第2年末的净现金流量为:850-411.14-107.91-6.8-280-17.85=26.30万元。
项目资本金现金流量表运营期最后一年末的现金流人为:营业收入850万元、回收固定资产余值186.09万元、回收流动资金250万元:
项目资本金现金流量表运营期最后一年末的现金流出为:增值税附加税6.8万元、经营成本280万元、所得税(850-6.8-280-353.57)×25%=52.41万元;
项目资本金现金流量表运营期最后一年末的净现金流量为:850+186.09+250-6.8-280-52.41=946.88万元。
建设期第二年贷款利息:(1000+30)×6%+1000×6%×1/2=91.80(万元)
建设期贷款利息合计:30+91.8=121.80(万元)
2.固定资产折旧费为:(3600+121.8)×(1-5%)/10=353.57(万元)
运营期第1年应计利息:(2000+121.8)×6%=127.31(万元)
运营期第1年总成本费用为:280 ×80%+353.57+127.31=704.88(万元)
运营期第1年的税前利润为:850x80%x(1-0.8%)-704.88=-30.32(万元)
故所得税为0,税后利润为-30.32(万元)
运营期第1年末可偿还本金为:353.57-30.32=323.25(万元)
运营期第1年末偿还利息为:127.31(万元)
3.运营期第2年初贷款余额为:2000+121.8-323.25=1798.55(万元)
运营期第2~5年每年偿还本息为:
运营期第2年偿还利息:1798.55×6%=107.91(万元)
运营期第2年偿还本金:519.05-107.91=411.14(万元)
运营期第2年的总成本费用:280+353.57+107.91=741.48(万元)
运营期第2年的税前利润:850×(1-0.8%)-741.48=101.72(万元)
运营期第2年的应纳税所得额:101.72-30.32=71.40(万元)
运营期第2年的所得税:71.40×25%=17.85(万元)
运营期第2年的税后利润:101.72-17.85=83.87(万元)
运营期第2年可供还款资金为:353.57+83.87=437.44(万元)>411.14(万元)
【或:353.57+83.87+107.91=545.35(万元)>519.05(万元)】
可满足还款要求。
亦可在求得运营期第2年的所得税后,再计算运营期第2年的偿债备付率。根据偿债备付率是否大于1判断可否满足还款要求。即:
运营期第2年的息税前利润加折旧和摊销=营业收入-增值税附加税-经营成本=850×(1-0.8%)-280=563.20(万元)
运营期第2年的偿债备付率=
可满足还款要求。
4.
解:
项目资本金现金流量表运营期第1年末的净现金流量为-250万元(或:现金流出 250万元)。
项目资本金现金流量表运营期第2年末的现金流人为:营业收入850万元:
项目资本金现金流量表运营期第2年末的现金流出为:借款本金偿还411.14万元、借款利息支付107.91万元、增值税附加税6.8万元、经营成本280万元、所得税17.85万元:
项目资本金现金流量表运营期第2年末的净现金流量为:850-411.14-107.91-6.8-280-17.85=26.30万元。
项目资本金现金流量表运营期最后一年末的现金流人为:营业收入850万元、回收固定资产余值186.09万元、回收流动资金250万元:
项目资本金现金流量表运营期最后一年末的现金流出为:增值税附加税6.8万元、经营成本280万元、所得税(850-6.8-280-353.57)×25%=52.41万元;
项目资本金现金流量表运营期最后一年末的净现金流量为:850+186.09+250-6.8-280-52.41=946.88万元。