简答题
财务成本管理
题号 #4936635
绿源公司是一家批发零售企业,正在编制6月份的预算,有关资料如下:
(1)公司5月份实现销售收入210万元,预计6月和7月分别实现收入250万元、240万元。销售成本率75%。根据经验,商品售出后,当月可收回货款的60%,次月收回35%,另外5%为坏账。
(2)为保证商品供应,当月销售商品的70%在前一个月购入,30%在当月购入;进货款项在当月支付40%,在购买的次月付清。
(3)6月份的费用预算为26.5万,其中折旧18.5万,其余费用须在当月以现金支付。
(4)6月末需归还到期借款100万元。该笔借款为半年前借入,借款年利率10%,还款时支付利息。
(5)企业最低现金余额5万元;预计现金余额不足5万元时,在每月月初从银行借入,借款金额是1万元的整数倍。
(6)企业6月初的现金余额22万,按月计提应计利息和坏账准备。
要求:(1)请根据上述资料,编制6月份的现金预算。(结果填入下方给定的表格中,不必列出计算过程,单位:万元)
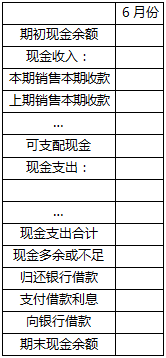
(2)计算6月末应收账款(不考虑计提的坏账损失)、应付账款、存货的期末余额
(3)计算6月份税前利润;
参考答案
暂无
答案解析
(1)5月份收入210万元
6月收入250万元
当月收回60%
次月收回35%
另外5%为坏账
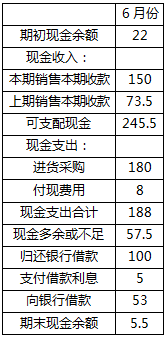
当月销售商品的70%在前一个月购入,30%在当月购入;进货款项在当月支付40%,在购买的次月付清。
6月进货金额=(250×30%+240×70%)×75%=182.25万
5月进货金额=(210×30%+250×70%)×75%=178.5万
进货采购现金支出=178.5×60%+182.25×40%=180万
向银行借款金额x,
57.5-100-5+x≥5
解之得:x≥52.5
因为借款金额是1万元的整数倍,因此需向银行借款53万
(2)应收账款期末余额=250×(35%+5%)+210×5%=110.5万
应付账款期末余额=182.25×60%=109.35万
存货期末余额=240×75%×70%=126
(3)税前利润=250×(1-75%)-26.5-250×5%(坏账损失)-(100+53)×10%/12(借款利息)=22.23万
6月收入250万元
当月收回60%
次月收回35%
另外5%为坏账
当月销售商品的70%在前一个月购入,30%在当月购入;进货款项在当月支付40%,在购买的次月付清。
6月进货金额=(250×30%+240×70%)×75%=182.25万
5月进货金额=(210×30%+250×70%)×75%=178.5万
进货采购现金支出=178.5×60%+182.25×40%=180万
向银行借款金额x,
57.5-100-5+x≥5
解之得:x≥52.5
因为借款金额是1万元的整数倍,因此需向银行借款53万
(2)应收账款期末余额=250×(35%+5%)+210×5%=110.5万
应付账款期末余额=182.25×60%=109.35万
存货期末余额=240×75%×70%=126
(3)税前利润=250×(1-75%)-26.5-250×5%(坏账损失)-(100+53)×10%/12(借款利息)=22.23万
你可能感兴趣的试题
A.曲线上的点表示了两种证券的有效组合
B.曲线上方差最大的组合点也是报酬率最高的组合点
C.两种证券报酬率的相关性越高,分散风险的作用越强
D.由于风险收益的匹配性,因此曲线上报酬率最低的点,也正是风险最小的点。
3
甲公司采用固定股利支付率政策,股利支付率40%。2017年,甲公司每股收益2.5元,预期可持续增长率6%,股权资本成本12%,期末每股净资产10元,没有优先股。2017年末甲公司的本期市净率为( )。
A.2.5
B.2.66
C.1.77
D.1.67