单选题
期货投资分析
题号 #4938726
160天后,标普500指数为1204.10点,新的利率期限结构如下表所示:
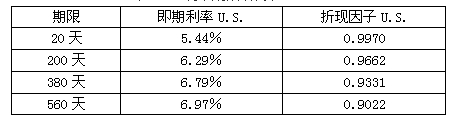
该投资者持有的互换合约的价值是()万美元。
参考答案
B
答案解析
首先,计算美元固定利率债券价格。假设名义本金为1美元,则固定利率为:(1-0.8826)×2 /(0.9776+0.9499+0.9144+0.8826)=0.063;
假设名义本金为1美元,160天后固定利率债券的价格为0.0315 ×(0.9970+0.9662+0.9331+0.9022)+1 ×(0.9022)=1.0219(美元)。
其次,计算权益部分的价值:
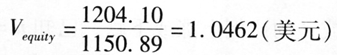
最后,由于合约名义本金为100万美元,则对于该投资者来说其价值为(1.0462-1.0219)×100=2.43(万美元)。
考点:
权益互换定价
假设名义本金为1美元,160天后固定利率债券的价格为0.0315 ×(0.9970+0.9662+0.9331+0.9022)+1 ×(0.9022)=1.0219(美元)。
其次,计算权益部分的价值:
最后,由于合约名义本金为100万美元,则对于该投资者来说其价值为(1.0462-1.0219)×100=2.43(万美元)。
考点:
权益互换定价
你可能感兴趣的试题
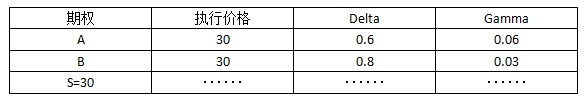
A.买入10份看涨期权B,卖空21份标的资产
B.买入10份看涨期权B,卖空10份标的资产
C.买入20份看涨期权B,卖空21份标的资产
D.买入20份看涨期权B,卖空10份标的资产
A.1.475
B.1.485
C.1.495
D.1.500
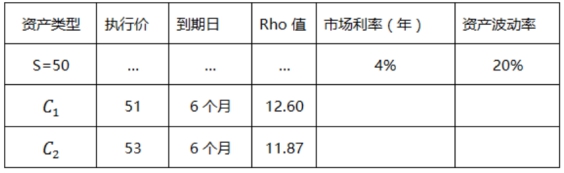
A.0.073
A.0.073
A.0.073
B.0.00073
B.0.00073
B.0.00073
C.0.73
C.0.73
C.0.73
D.0.0062
D.0.0062
D.0.0062