单选题
期货投资分析
题号 #4938751
某一股价为50元的股票的10个月期远期合约,假设对所有的到期日,无风险利率(连续复利)都是8%,且在3个月.6个月以及9个月后都会有0.75元/股的红利付出。该股票的远期价格为()元。
[参考公式: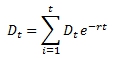 ,
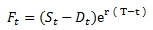 ]
参考答案
B
答案解析
第一步,先计算红利的折现值:
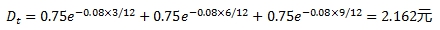
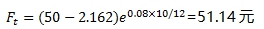
第二步,计算股票10个月期的远期价格:
考点:
定价分析
第二步,计算股票10个月期的远期价格:
考点:
定价分析
你可能感兴趣的试题
A.经验法
A.[3529.3;3600.6]
B.平衡表法
B.[3532.3;3603.6]
C.图表法
C.[3535.3;3606.6]
D.分类排序法
D.[3538.3;3609.3]
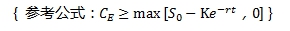
A.50美元和11美元
B.50美元和8美元
C.40美元和11美元
D.40美元和8美元