单选题
期货投资分析
题号 #4940128
欧洲某公司预测美元将贬值,其美国子公司的资产负债表上将存在100万欧元的潜在折算损失,该公司拟用场内期货合约规避风险。已知期初即期汇率为USDI=1.1200EURO,远期汇率USDI=1.080EURO,预期期末即期汇率为USDI=0.9800EURO,则该公司期初应卖出远期美元是()万美元。 [参考公式:远期合约金额=预期折算损失/(期初远期汇率-预期期末即期汇率)]
参考答案
B
答案解析
该公司期初卖出的远期美元为:100/(1.080-0.9800)=1000万
考点
利用场内工具对冲
考点
利用场内工具对冲
你可能感兴趣的试题
A.风险因子变动越大,敏感性分析的准确性就越好
B.风险因子在小范围变动时才有意义
C.风险因子变动过大时,得出的结果精确性就比较差
D.产品的两个结算日之间相隔较远的话,风险因子的变化就可能比较大
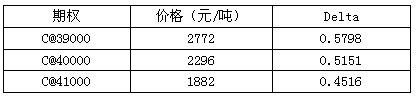
A.C@40000合约对冲2200元Delta、C@41000合约对冲325.5元Delta
B.C@40000合约对冲1200元Delta、C@39000合约对冲700元Delta、C@41000合约对冲625.5元
C.C@39000合约对冲2525.5元Delta
D.C@40000合约对冲1000元Delta、C@39000合约对冲500元Delta、C@41000合约对冲825.5元