单选题
期货投资分析
题号 #4940141
某金融机构的投资和融资的利率相同,且利率都是6.78%,若期限为1年的零息债券的麦考利久期为1,则每份产品的修正久期为()。
参考答案
C
答案解析
由修正久期的计算公式可得:
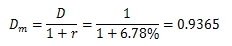
考点:
敏感性分析
考点:
敏感性分析
你可能感兴趣的试题
A.评估金融机构在盈利性和流动性两方面承受压力的能力
B.提供金融机构对自身风险特征的理解
C.帮助金融机构重估模型假设
D.为估计金融机构在压力条件下的风险暴露提供方法