不定项选择题
期货投资分析
题号 #4940303
甲乙双方签订一份场外期权合约,在合约基准日确定甲现有的资产组合为100个指数点。未来指数点高于100点时,甲方资产组合上升,反之则下降。合约乘数为200元/指数点,甲方总资产为20000元。
假设未来甲方预期资产价值会下降,购买一个欧式看跌期权,行权价为95,期限1个月,期权的价格为3.8个指数点。假设指数跌到90,则到期甲方资产总的市值是( )元。
参考答案
B
答案解析
甲方购买一个看跌期权,期权价格=3.8*200=760 (元),初始资产组合价格:20000-760=19240 (元);指数跌到90,期权的市值:200*(95-90)=1000(元);期末资产组合价格:19240*90/100=17316(元);总的资产市值等于期末资产组合价格加上期权市值=17316+1000=18316 (元)。
你可能感兴趣的试题
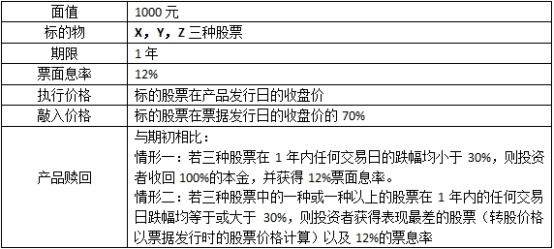
A.投资者收回100%的本金并获得12%的票面息率
A.投资者收回100%的本金并获得12%的票面息率
B.应转为X股票
B.应转为X股票
C.应转为Y股票
C.应转为Y股票
D.应转为Z股票
D.应转为Z股票
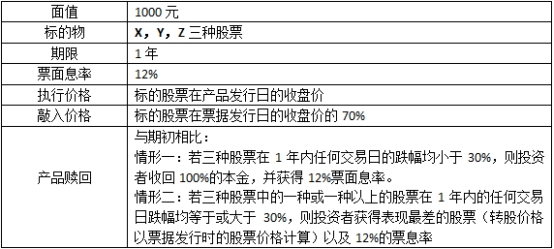
A.34
B.35
C.36
D.37
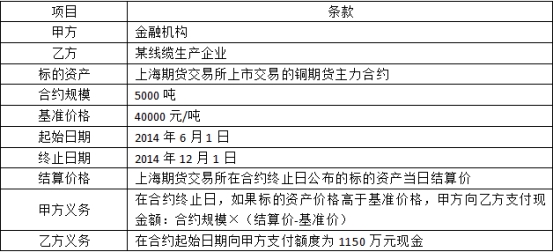
A.1.15
B.1.385
C.1.5
D.3.5