单选题
期货投资分析
题号 #4940429
某股票价格为50元,若期限为6个月,执行价格为50元的该股票的欧式看涨期权价格为5元,市场无风险利率为5%,则其对应的相同期限,相同执行价格的欧式看跌期权价格为()元。
参考答案
D
答案解析
根据期权平价公式: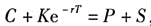
可得该欧式看跌期权价格为:
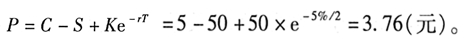
考点
平价公式
可得该欧式看跌期权价格为:
考点
平价公式
你可能感兴趣的试题
A.常设借贷便利
A.常设借贷便利
A.高于
B.短期流动性调节工具
B.短期流动性调节工具
B.低于
C.回购
C.回购
C.等于
D.融资融券
D.融资融券
D.无法确定
A.1
A.CDS期限必须小于债券剩余期限
A.4.3063
A.20.51
B.-1
B.信用风险发生时,持有CDS的投资人将亏损
B.4.3073
B.21.51
C.0.5
C.CDS价格与利率风险正相关
C.4.3083
C.22.51
D.-0.5
D.信用利差越高,CDS价格越高
D.5.3083
D.22.51
A.交易双方在到期日交换本金和利息
A.20.51
A.交易双方在到期日交换本金和利息
B.交易双方只交换利息,不交换本金
B.21.23
B.交易双方只交换利息,不交换本金
C.交易双方既交换本金,又交换利息
C.25.15
C.交易双方既交换本金,又交换利息
D.交易双方在结算日交换本金和利息
D.25.15
D.交易双方在结算日交换本金和利息