简答题 财务成本管理
题号 #5000987

甲公司是一家制造企业,正在编制 2019 年第一、二季度现金预算,年初现金余额 52 万元。
相关资料如下:
(1)预计第一季度销量 30 万件,单位售价 100 元;第二季度销量 40 万件,单位售价 90元;第三季度销量 50 万件,单位售价 85 元,每季度销售收入 60%当季收现,40%下季收现,2019 年初应收账款余额 800 万元,第一季度收回。
(2)2019 年初产成品存货 3 万件,每季末产成品存货为下季销量的 10%。
(3)单位产品材料消耗量 10 千克,单价 4 元/千克,当季所购材料当季全部耗用,季初季末无材料存货,每季度材料采购货款 50%当季付现,50%下季付现。2019 年初应付账款余额420 万元,第一季度偿付。
(4)单位产品人工工时 2 小时,人工成本 10 元/小时;制造费用按人工工时分配,分配率7.5 元/小时。销售和管理费用全年 400 万元,每季度 100 万元。假设人工成本、制造费用、销售和管理费用全部当季付现。全年所得税费用 100 万元,每季度预缴 25 万元。
(5)公司计划在上半年安装一条生产线,第一、二季度分别支付设备购置 450 万元、250万元。
(6)每季末现金余额不能低于 50 万元。低于 50 万元时,向银行借入短期借款,借款金额为 10 万元的整数倍。借款季初取得,每季末支付当季利息,季度利率 2%。高于 50 万元时,高出部分按 10 万元的整数倍偿还借款,季末偿还。
第一、二季度无其他融资和投资计划。
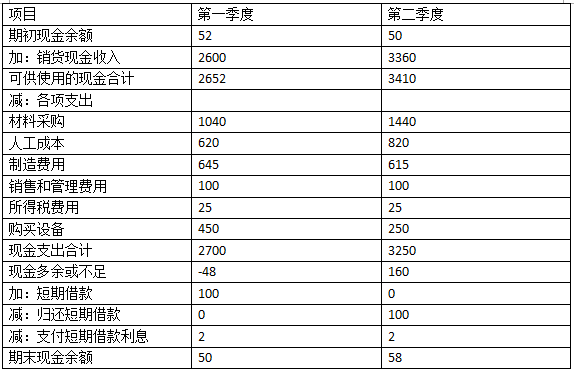
要求:根据上述资料,编制公司 2019 年第一、二季度现金预算(结果填入下方表格中,不用列出计算过程)。

进入在线模考

参考答案

暂无

答案解析


设第一季度短期借款 X:

-48+X-X×2%≥50,解得:X≥100,借款金额为 10 万元的整数倍,所以借款 100 万元。

设第二季度归还短期借款 Y:

160-Y-2≥50,解得:Y≤108,高出部分按 10 万元的整数倍偿还借款,所以归还短期借款100 万元。
你可能感兴趣的试题

2 甲公司是一家制造业上市公司,生产 A、B、C 三种产品,最近几年,市场需求旺盛,公司正在考虑通过筹资扩大产能。2018 年,公司长期债务 10000 万元,年利率 6%,流通在外普通股 1000 万股,每股面值 1 元,无优先股。
资料一:A、B、C 三种产品都需要通过一台关键设备加工,该设备是公司的关键限制资源。
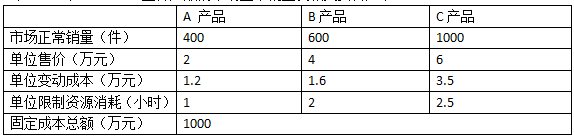
年加工能力 2500 小时。假设 A、B、C 三种产品当年生产当年销售。年初年末无存货,预计2019 年 A、B、C 三种产品的市场正常销量及相关资料如下:

资料二:为满足市场需求,公司 2019 年初拟新增一台与关键限制资源相同的设备,需要筹集 10000 万元。该设备新增年固定成本 600 万元,原固定成本总额 1000 万元照常发生,现有两种筹资方案可供选择。
方案 1:平价发行优先股筹资 6000 万元,面值 100 元,票面股息率 10%,按每份市价 1250元发行债券筹资 4000 万元,期限 10 年,面值 1000 元,票面利率 9%。
方案 2:平价发行优先股筹资 6000 万元,面值 100 元,票面股息率 10%,按每份市价 10 元发行普通股筹资 4000 万元。
资料三:新增关键设备到位后,假设 A 产品尚有市场空间,其他条件不变,如果剩余产能不能转移,公司拟花费 200 万元进行广告宣传,通过扩大 A 产品的销量实现剩余产能的充分利用。
公司的企业所得税税率为 25%。
要求:
(1)根据资料一,为有效利用现有的一台关键设备,计算公司 A、B、C 三种产品的生产安排优先顺序和产量,在该生产安排下,公司的经营杠杆和财务杠杆各是多少?
(2)根据资料二,采用每股收益无差别点法,计算两个方案每股收益无差别点的息税前利润,并判断公司应选择哪一个筹资方案。在该筹资方案下,公司的经营杠杆、财务杠杆、每股收益各是多少?
(3)结合要求(1)、(2)的结果,需要说明经营杠杆、财务杠杆发生变化的主要原因。
(4)根据资料三,计算并判断公司是否应利用该剩余产能。
A.利润最大化
A.利润最大化
B.股东财富最大化
B.股东财富最大化
C.企业价值最大化
C.企业价值最大化
D.股价最大化
D.股价最大化
找试题 · 找答案 · 找资料 在线模考