不定项选择题
期货投资分析
题号 #5010628
根据下面资料,回答题
以棕榈油期货价格P为被解释变量,豆油期货价格Y为解释变量进行一元线性回归分析。结果如下:
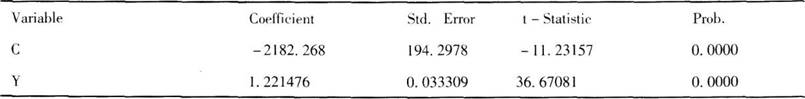
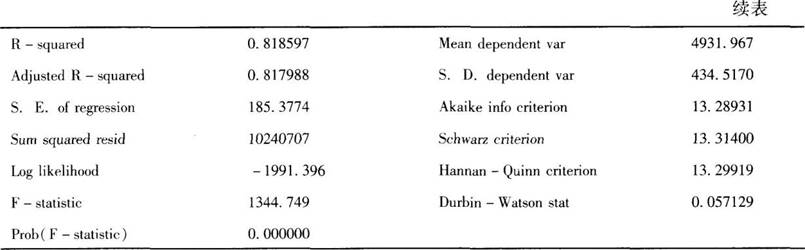
据此回答以下四题。
在显著性水平a=0.05条件下,豆油期价与棕榈油期价的线性关系( )。
参考答案
D
答案解析
根据豆油期价与棕榈油期价一元线性回归的结果,P值为0.0000<0.05,在5%的显著性水平下拒绝了解释变量1,的系数为0的原假设,说明豆油期价与棕榈油期价的线性关系显著。
你可能感兴趣的试题
A. 75
B. 60
C. 80
D. 25
3
根据以下材料,回答题
2月中旬,豆粕现货价格为2760元/吨,我国某饲料厂计划在4月份购进1000吨豆粕,决定利用豆粕期货进行套期保值。(豆粕的交易单位为10吨/手)
该厂应( )5月份豆粕期货合约。
2月中旬,豆粕现货价格为2760元/吨,我国某饲料厂计划在4月份购进1000吨豆粕,决定利用豆粕期货进行套期保值。(豆粕的交易单位为10吨/手)
该厂应( )5月份豆粕期货合约。
A. 买入100手
A. 买入100手
B. 卖出100手
B. 卖出100手
C. 买入200手
C. 买入200手
D. 卖出200手
D. 卖出200手