不定项选择题
期货投资分析
题号 #5010668
假定标准普尔500指数分别为1500点和3000点时,以其为标的的看涨期权空头和看涨期权多头的理论价格分别是8.68元和0.01元,则产品中期权组合的价值为( )元。
参考答案
D
答案解析
该产品中含有两个期权,一个是看涨期权空头,它的行权价是指数期初值1500,期限是1年,每个产品中所含的份额是“100/指数期初值”份;另一个期权是看涨期权多头,它的行权价是指数期初值的两倍3000,期限也是1年,每个产品中所含的份额也是“100/指数期初值”份。这两个期权都是普通的欧式期权,每个产品所占的期权份额的理论价格分别为8.68元和0.01元,所以产品中期权组合的价值是8.67元。
你可能感兴趣的试题
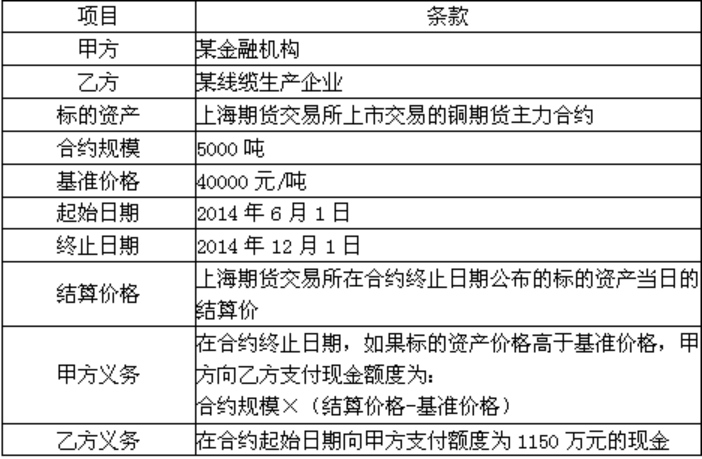
A. 1.15
B. 1.385
C. 1.5
D. 3.5