不定项选择题
期货投资分析
题号 #5010685
若采用3个月后到期的沪深300股指期货合约进行期现套利,期现套利的成本为20个指数点,则该合约的无套利区间( )。
参考答案
A
答案解析
当期现价差位于持仓成本上下边界之间时,无法进行期现套利,因而将这个上下边界之间的区域称为“无套利区间”。3个月后到期的期货理论价格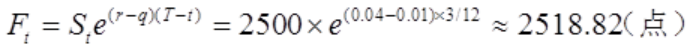 ,
当期货价格位于[2518.82-20,2518.82+20]这一区间,即[2498.82,2538.82]时,无法进行期现套利。
,当期货价格位于[2518.82-20,2518.82+20]这一区间,即[2498.82,2538.82]时,无法进行期现套利。
你可能感兴趣的试题
A.12313
A. 0.46
A.12313
B.11003
B. 4.31
B.11003
C.10203
C. 8.38
C.10203
D.10006
D. 5.30
D.10006
2
根据以下材料,回答题
假设IBM股票(不支付红利)的市场价格为50美元/股,无风险利率为12%,股票的年波动率为10%。
若执行价格为50美元,则期限为1年的欧式看涨期权的理论价格为( )美元/股。
假设IBM股票(不支付红利)的市场价格为50美元/股,无风险利率为12%,股票的年波动率为10%。
若执行价格为50美元,则期限为1年的欧式看涨期权的理论价格为( )美元/股。
A. 5.92
A. 5.92
A. 5.92
A. 5.92
B. 5.95
B. 5.95
B. 5.95
B. 5.95
C. 5096
C. 5096
C. 5096
C. 5096
D. 5097
D. 5097
D. 5097
D. 5097
A.0.26
A. 0.26
A. 0.26
B.0.27
B. 0.27
B. 0.27
C.0.28
C. 0.28
C. 0.28
D.0.29
D. 0.29
D. 0.29