不定项选择题
期货投资分析
题号 #5010689
标的资产为不支付红利的股票,当前价格为每股20美元,已知1年后的价格或者为25美元,或者为15美元。计算对应的1年期、执行价格为18美元的欧式看涨期权的理论价格为( )美元1股。设无风险年利率为8%,考虑连续复利。
参考答案
B
答案解析
根据二叉树期权定价方法:uS0=25美元/股;dS0=15美元/股;T=1年。
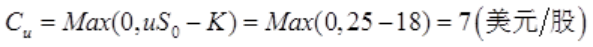
;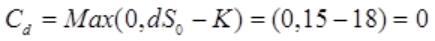 (美元1股)。
u=25/20=1.25;d=15/20=0.75;计算得,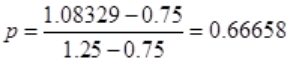 。
因此期权理论价格为:
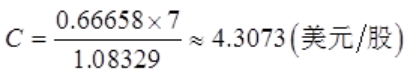
;
(美元1股)。u=25/20=1.25;d=15/20=0.75;计算得,
。因此期权理论价格为:
你可能感兴趣的试题
A. 5.92
B. 5.95
C. 5.77
D. 5.97

A. 0.00073
B. 0.0073
C. 0.073
D. 0.73
A. 0.0315
A. 0.0315
B. 0.0464
B. 0.0464
C. 0.0630
C. 0.0630
D. 0.0462
D. 0.0462