简答题
矿业工程管理与实务
题号 #5081970
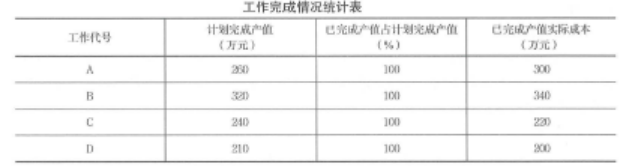
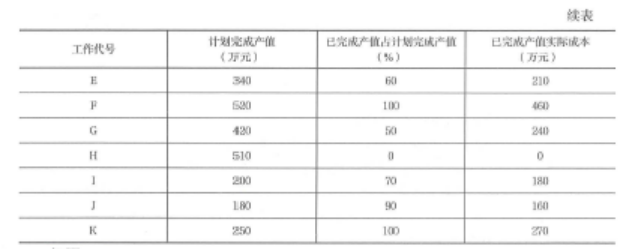
某施工单位在2017 年承接一项矿井工程项目,该施工项目于2017 年2 月开工,进行到第8 个月时,施工单位对前7 个月的工作进行了统计检查,统计数据如下表所示:
问题
1.根据题中所给出的数据,求出费用偏差、进度偏差、费用绩效指数、进度绩效指
数,分析该工程目前的成本和进度状况。
2. 项目部可采用哪些方法控制目前的项目成本?最有效的方法是什么?对材料成本
如何控制?
参考答案
暂无
答案解析
1.本工程前7 个月的已完工程计划成本及第7 个月末的己完工程计划成本计算结果如下表所示。
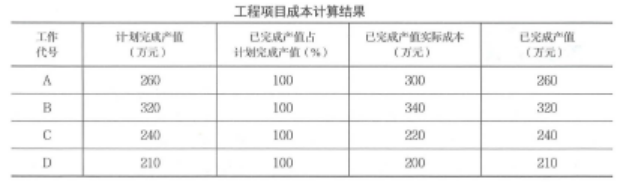
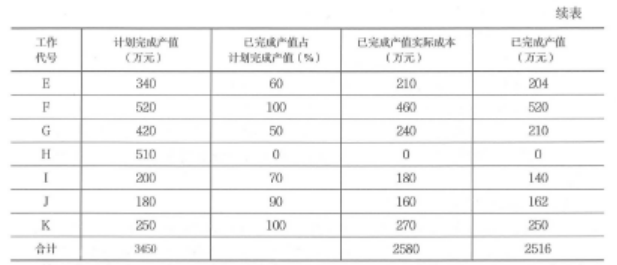
第7 个月末时,已完工程实际成本为2580 万元,
产值为3450 万元。
费用偏差=已完产值-实际成本= 2516-2580 = -64 万元,说明成本超支
进度偏差=已完产值-计划产值= 2516-3450 = - 934 万元, 说明进度延误
费用绩效指数=已完产值,实际成本= 2516/2580 < 1 ,表示超支, 即实际费用高于预算费用
进度绩效指数=已完产值,计划产值= 2516/3450 < 1 , 表示进度延误,即实际进度比计划进度拖后
2. 项目成本控制方法
(1)项目成本的控制方法主要有: 以目标成本控制成本支出;用工期一成本同步的方法控制成本。
( 2 ) 在施工项目成本控制中,按施工图预算,实行“以收定支或者”量入为出是最有效的方法之一。
( 3 )材料成本可从材料采购和材料消耗两个方面进行控制。
材料,采购成本的控制,从量和价两个方面控制。尤其项目含材料费的工程如非标设备的制作安装。材料消耗数量的控制, 采用限制领料和有效控制现场施工耗料。
已完成产值为2516 万元,计划完成
第7 个月末时,已完工程实际成本为2580 万元,
产值为3450 万元。
费用偏差=已完产值-实际成本= 2516-2580 = -64 万元,说明成本超支
进度偏差=已完产值-计划产值= 2516-3450 = - 934 万元, 说明进度延误
费用绩效指数=已完产值,实际成本= 2516/2580 < 1 ,表示超支, 即实际费用高于预算费用
进度绩效指数=已完产值,计划产值= 2516/3450 < 1 , 表示进度延误,即实际进度比计划进度拖后
2. 项目成本控制方法
(1)项目成本的控制方法主要有: 以目标成本控制成本支出;用工期一成本同步的方法控制成本。
( 2 ) 在施工项目成本控制中,按施工图预算,实行“以收定支或者”量入为出是最有效的方法之一。
( 3 )材料成本可从材料采购和材料消耗两个方面进行控制。
材料,采购成本的控制,从量和价两个方面控制。尤其项目含材料费的工程如非标设备的制作安装。材料消耗数量的控制, 采用限制领料和有效控制现场施工耗料。
已完成产值为2516 万元,计划完成