单选题
证券投资顾问业务
题号 #5087774
假设证券的收益率符合一个单因素模型,某投资者拥有的一个投资组合特征如下表:
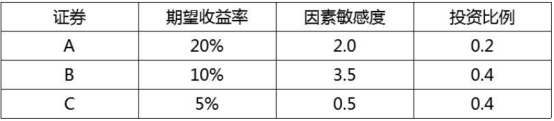
根据上述特征,该投资者发现能够用证券 A、B、C 构造套利组合,于是决定通过“增加证券 A 的持有比例,并相应减少原持有组合中证券 B 和证券 C 的持有比例”的方法进行套利。假定该投资者原持有组合中证券 A 的持有比例增加 0.2,在调整后该投资人的投资组合达到套利目的的方式有( )。
Ⅰ 证券 B 的持有比例降为 0.3
Ⅱ 证券 C 的持有比例降为 0.3
Ⅲ 证券 B 的持有比例降为 0.5
IV证券 C 的持有比例降为 0.1
参考答案
A
答案解析
根据题意,假设在套利组合中证券 A、B、C 的投资比重分别为 0.2,x,y。
根据套利组合的条件建立方程组:
0.2+x+y=0
2x0.2+3.5x+0.5y=0
0.2×0.2+0.1x+0.05y>0
求得 x=y=-0.1,对原有组合进行调整:
将 A 的持有比例提高到 0.4,将 B、C 的持有比例都减为 0.3。
根据套利组合的条件建立方程组:
0.2+x+y=0
2x0.2+3.5x+0.5y=0
0.2×0.2+0.1x+0.05y>0
求得 x=y=-0.1,对原有组合进行调整:
将 A 的持有比例提高到 0.4,将 B、C 的持有比例都减为 0.3。
你可能感兴趣的试题
A.Ⅰ、Ⅲ、IV
B.Ⅰ、Ⅱ、Ⅲ
C.Ⅱ、Ⅲ
D.Ⅰ、IV
A.Ⅰ、Ⅱ、Ⅲ
B.Ⅰ、Ⅱ
C.Ⅰ、Ⅲ、IV
D.Ⅲ、IV
A.Ⅰ、Ⅱ
B.Ⅲ、IV
C.Ⅱ、Ⅲ、IV
D.Ⅰ、Ⅱ、IV